Fliesenleger Stundenlohn 2026: Was Angestellte verdienen und was Sie zahlen

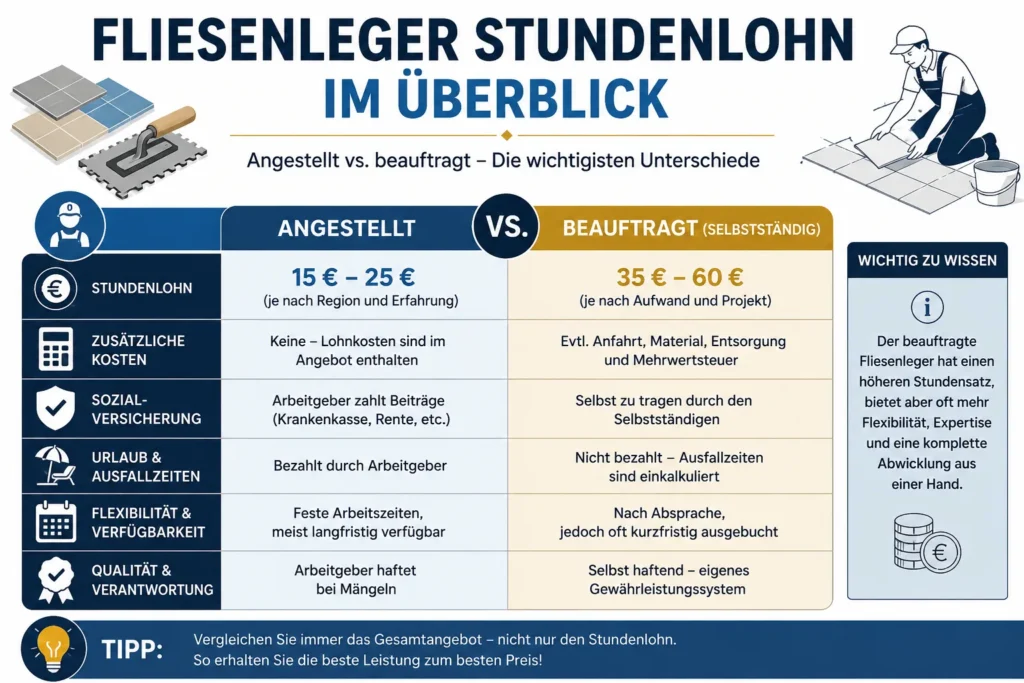
Wer nach “Fliesenleger Stundenlohn” sucht, meint meist eine von zwei ganz unterschiedlichen Zahlen: Was verdient ein angestellter Fliesenleger pro Stunde – oder was kostet es, wenn ein Fliesenleger-Betrieb Sie stundenweise beauftragt? Beide Antworten kurz und klar: Angestellte Fliesenleger verdienen tariflich zwischen 22,73 € und 25,50 € brutto pro Stunde (zzgl. Bauzuschlag), während Handwerksbetriebe Privatkunden in der Regel 35 bis 70 € pro Stunde in Rechnung stellen. Warum diese Zahlen so weit auseinanderliegen und was das für Sie – ob als Fliesenleger oder als Auftraggeber – konkret bedeutet, zeigt dieser Artikel.
Angestellt vs. beauftragt

Fliesenleger Stundenlohn im Überblick — Angestellt vs. beauftragt

Die Verwechslung ist verständlich, denn beide Zahlen tauchen unter demselben Suchbegriff auf, meinen aber völlig unterschiedliche Dinge:

Angestellter FliesenlegerBeauftragter Fliesenleger-Betrieb
Was gemeint istLohn, den der Arbeitgeber zahltPreis, den der Kunde zahlt
Größenordnung22,73 € – 25,50 € brutto/Std. (Tarif)35 € – 70 € pro Std. (Rechnung)
EnthältBruttolohn vor Steuern/AbgabenMaterial-Overhead, Fahrtkosten, Gewinnmarge, MwSt.
RechtsgrundlageBundesrahmentarifvertrag BaugewerbeFreie Preisbildung des Betriebs

Der Unterschied entsteht, weil im Kundenpreis nicht nur der Lohn des Mitarbeiters steckt, sondern auch Lohnnebenkosten, Werkzeug, Fahrzeug, Verwaltung, Gewährleistungsrisiko und der unternehmerische Gewinn. Ein Betrieb, der seinem Geliegen 25 € Tarifstundenlohn zahlt, kann realistisch nicht für 25 € pro Stunde am Kunden arbeiten – die Kalkulation dahinter wird im Abschnitt zu den Preisunterschieden weiter unten aufgeschlüsselt.
Was verdient ein angestellter Fliesenleger pro Stunde?

Was verdient ein angestellter Fliesenleger pro Stunde?

Tariflohn nach Bundesrahmentarifvertrag

Die verbindliche Grundlage für Löhne im Fliesenlegerhandwerk ist der Bundesrahmentarifvertrag für das Baugewerbe, ausgehandelt zwischen dem Zentralverband Deutsches Baugewerbe (ZDB) und der IG Bauen-Agrar-Umwelt (IG BAU). Für die einschlägige Lohngruppe liegt der tarifliche Stundenlohn aktuell zwischen 22,73 € und 25,50 € brutto. Hinzu kommt ein einheitlicher Bauzuschlag von 5,9 % auf den Tarifstundenlohn, sodass sich der Gesamttarifstundenlohn entsprechend erhöht.

Wichtig für die Einordnung: Tariflöhne im Baugewerbe werden jährlich zum 1. April angepasst. Zum 1. April 2026 ist zudem die dritte Stufe der Ost-West-Angleichung im Bauhauptgewerbe in Kraft getreten – Ost- und West-Tarife nähern sich damit weiter an. Wer diesen Artikel nach diesem Datum liest, sollte die exakten Beträge direkt bei IG BAU, ZDB oder SOKA-BAU gegenprüfen, da sich die Werte seither verändert haben können.

Als Untergrenze gilt außerdem der branchenspezifische Mindestlohn Bau: 15,86 € in Lohngruppe 1 (ungelernte Bauhelfer) bzw. 17,34 € in Lohngruppe 2 – für ausgebildete Fliesenleger als gelernte Fachkraft ist ohnehin der höhere Tariflohn maßgeblich.

Beispielrechnung – warum Gehaltsportale so unterschiedliche Zahlen zeigen: Ein Blick auf drei Quellen macht die Diskrepanz greifbar:

  • Der Tarifvertrag weist 22,73–25,50 € aus.
  • Ein Gehaltsportal aus unserer Recherche zeigt lediglich 12 € pro Stunde – vermutlich, weil ein Jahresbrutto ohne Berücksichtigung von Vollzeitstunden, Zuschlägen oder Tarifbindung schlicht durch 12 Monate und eine pauschale Stundenzahl geteilt wurde.
  • Ein anderes Portal kommt auf 46 € pro Stunde bzw. über 96.000 € Jahresgehalt – deutlich über allen anderen Quellen und damit statistisch ein Ausreißer, möglicherweise durch einzelne Spitzengehälter (z. B. selbstständige Meister mit eigenem Betrieb) verzerrt.

Nimmt man stattdessen den Tarifvertrag als Grundlage und rechnet mit einer 40-Stunden-Woche, ergibt sich ein realistisches Jahresbrutto von rund 33.000 bis 43.000 € – ein Korridor, der deutlich plausibler ist als beide Extremwerte der Gehaltsportale.

Brutto vs. Netto pro Stunde – Beispielrechnung

Für Steuerklasse I, keine Kinder, gesetzlich krankenversichert, liegt der Abzug für Steuern und Sozialabgaben grob bei 35–40 % des Bruttolohns. Auf Stundenbasis heißt das:

BruttostundenlohnUngefährer Nettostundenlohn
22,73 €ca. 14,50 €
24,00 €ca. 15,30 €
25,50 €ca. 16,30 €

Diese Werte sind eine Näherung – die exakte Abgabenlast hängt von individueller Steuerklasse, Kirchensteuer, Krankenkasse und eventuellen Freibeträgen ab. Sie zeigen aber die Größenordnung, die in Gehaltsvergleichen sonst kaum auf Stundenbasis heruntergebrochen wird.

Nach Berufserfahrung

  • Berufseinsteiger / Geselle direkt nach der Ausbildung: untere Tarifbandbreite, häufig nahe 22,73 €
  • Erfahrener Geselle (5+ Jahre): oberer Tarifbereich, teils übertariflich bei größeren Betrieben
  • Fliesenlegermeister (angestellt): meist deutlich über Tarif, da Meisterzuschlag und Führungsverantwortung hinzukommen; realistisch eher im Bereich 28–35 € brutto/Std., abhängig vom Betrieb

Was kostet ein Fliesenleger, wenn Sie ihn stundenweise beauftragen?

Für Auftraggeber ist die entscheidende Zahl nicht der Lohn des Mitarbeiters, sondern der Verrechnungssatz des Betriebs. Dieser liegt in der Praxis meist zwischen 35 € und 70 € pro Stunde, in Ballungsräumen und bei spezialisierten Arbeiten (z. B. Naturstein, Mosaik) auch darüber.

Regionale Unterschiede

In München, Hamburg oder Frankfurt sind Stundensätze am oberen Ende der Spanne oder darüber üblich, während in ländlicheren Regionen mit geringeren Lebenshaltungs- und Betriebskosten auch 35–45 € pro Stunde realistisch sind. Ein Betrieb kalkuliert dabei nicht nur den Lohn, sondern auch Lohnnebenkosten (Sozialversicherung, Urlaubsanspruch), Fahrzeit, Werkzeugverschleiß, Versicherung und Gewinnmarge ein – deshalb liegt der Kundenpreis typischerweise beim Zwei- bis Dreifachen des reinen Tariflohns.

Regiestunden vs. Festpreis pro m² — was lohnt sich wann

Auftraggeber können meist zwischen zwei Abrechnungsarten wählen:

  • Regiestunden (Abrechnung nach tatsächlichem Zeitaufwand): sinnvoll bei kleinen, schwer kalkulierbaren Arbeiten (Reparaturen, unklarer Untergrund, viele Ecken und Aussparungen), bei denen ein Festpreis nur mit hohem Risikoaufschlag kalkuliert würde.
  • Festpreis pro m²: sinnvoll bei größeren, klar abgrenzbaren Flächen (z. B. komplettes Badezimmer, Neubau), da er Planungssicherheit gibt und das Risiko von “es dauert länger als gedacht” beim Betrieb liegt statt beim Kunden.

Als Faustregel: Je unvorhersehbarer der Aufwand, desto eher lohnen sich Regiestunden für den Betrieb – und desto eher sollten Kunden nach einer realistischen Zeitschätzung vorab fragen, um nicht überrascht zu werden.

Was verdient ein selbstständiger Fliesenleger?

Selbstständige Fliesenleger rechnen nicht nach Tariflohn, sondern kalkulieren ihren eigenen Stundensatz auf Basis von Betriebskosten, gewünschtem Einkommen und Marktpreisen. In der Praxis bewegen sich selbstständige Einzelunternehmer preislich oft im gleichen Rahmen wie kleinere Betriebe – also zwischen 35 und 60 € pro Stunde netto zzgl. Material. Das tatsächliche Einkommen schwankt hier deutlich stärker als bei Angestellten, da Auftragslage, Auslastung und Materialbeschaffungskosten direkt durchschlagen.

Warum weichen die Zahlen zwischen Quellen so stark ab?

Drei Gründe erklären fast alle Widersprüche, die bei einer Google-Suche zu diesem Thema auffallen:

  1. Angestellten-Lohn vs. Kundenpreis werden vermischt. Viele Ratgeberseiten nennen eine einzige Stundenlohn-Spanne, ohne zu sagen, ob es sich um den Lohn des Arbeitnehmers oder den Preis für den Kunden handelt.
  2. Automatisierte Gehaltsportale rechnen ungenau zurück. Wird ein Jahresgehalt einfach durch eine pauschale Stundenzahl geteilt, ohne Teilzeit, Überstunden oder Tarifstruktur zu berücksichtigen, entstehen Ausreißer wie 12 € oder 46 € pro Stunde.
  3. Keine Unterscheidung nach Region, Erfahrung und Betriebsgröße. Ein Meister in einem großen Betrieb in München verdient strukturell anders als ein Berufseinsteiger in einem Dorf in Brandenburg – Durchschnittswerte verschleiern das.

Der Tarifvertrag ist die einzige Zahl in diesem Vergleich, die auf einer verbindlichen, verhandelten Grundlage beruht statt auf Hochrechnung oder Umfrage – deshalb ist er der verlässlichste Ankerpunkt für die Angestellten-Perspektive.

Ist es legal, einen Fliesenleger schwarz zu bezahlen?

Nein. Schwarzarbeit bei Handwerkerleistungen ist nach dem Schwarzarbeitsbekämpfungsgesetz (SchwarzArbG) illegal – sowohl für den Betrieb als auch für den Auftraggeber. Die konkreten Risiken für Kunden:

  • Bußgeld: Auftraggeber, die wissentlich Schwarzarbeit beauftragen, riskieren empfindliche Geldbußen.
  • Kompletter Verlust der Gewährleistung: Ohne Rechnung gibt es keinen rechtlich durchsetzbaren Anspruch, wenn Fliesen sich lösen oder die Arbeit mangelhaft ist.
  • Kein Versicherungsschutz: Entstehen bei der Arbeit Schäden an der Wohnung, greift in der Regel keine Haftpflichtversicherung des Betriebs.
  • Kein steuerlicher Vorteil: Handwerkerleistungen können nur mit Rechnung und unbarer Zahlung steuerlich geltend gemacht werden (§ 35a EStG) – wer schwarz zahlt, verschenkt diesen Vorteil zusätzlich.

Der vermeintliche Preisvorteil von Schwarzarbeit steht damit einem erheblichen rechtlichen und finanziellen Risiko gegenüber, das im Schadensfall den gesparten Betrag um ein Vielfaches übersteigen kann.

Wie viele Stunden braucht ein Fliesenleger für ein Badezimmer?

Als grobe Orientierung für ein durchschnittliches Badezimmer von etwa 8–10 m² Fliesenfläche (Boden und Wand):

  • Vorbereitung und Untergrund prüfen: 2–4 Stunden
  • Verlegen (Boden + Wand): 12–20 Stunden, je nach Fliesenformat, Verschnitt und Anzahl der Ecken/Nischen
  • Verfugen und Reinigung: 3–5 Stunden

In Summe ergeben sich häufig rund 20–30 Arbeitsstunden. Bei einem Verrechnungssatz von 45 € pro Stunde entspricht das reinen Lohnkosten von etwa 900 bis 1.350 € – zuzüglich Material und Anfahrt. Diese Spanne ist eine grobe Orientierung; ein verbindliches Angebot sollte immer auf Basis der konkreten Fläche und Fliesenart eingeholt werden.

FAQ

Wie viel verdient ein Fliesenleger pro Stunde?

Tariflich zwischen 22,73 € und 25,50 € brutto pro Stunde, zzgl. 5,9 % Bauzuschlag. Der genaue Wert hängt von Erfahrung und Betrieb ab.

Was kostet ein Fliesenleger pro Stunde, wenn ich ihn beauftrage?

Für Privatkunden liegt der Verrechnungssatz meist zwischen 35 € und 70 € pro Stunde, abhängig von Region und Spezialisierung.

Wie viel verdient ein selbstständiger Fliesenleger?

Selbstständige kalkulieren eigene Stundensätze, meist ähnlich zum Kundenpreis kleinerer Betriebe (35–60 € pro Stunde netto), abhängig von Auslastung und Materialkosten.

Wie viel verdient ein Fliesenlegermeister?

Angestellte Meister verdienen üblicherweise deutlich über dem regulären Tarif, realistisch etwa 28–35 € brutto pro Stunde, je nach Betrieb und Verantwortung.

Ist es legal, einen Fliesenleger schwarz zu bezahlen?

Nein. Es drohen Bußgelder, der komplette Verlust der Gewährleistung und kein Versicherungsschutz bei Schäden.

Was ist der Unterschied zwischen Stundenlohn und Festpreis pro m²?

Stundenlohn (Regiestunden) rechnet nach tatsächlichem Zeitaufwand ab und eignet sich für unvorhersehbare Arbeiten; der Festpreis pro m² gibt Planungssicherheit bei klar abgrenzbaren Flächen.

Wie hoch ist der Mindestlohn/Tariflohn für Fliesenleger 2026?

Der Mindestlohn Bau liegt bei 15,86 € (Lohngruppe 1) bzw. 17,34 € (Lohngruppe 2); für gelernte Fliesenleger gilt der höhere Tariflohn von 22,73–25,50 €. Da sich Tariflöhne jährlich zum 1. April ändern, sollten aktuelle Werte bei IG BAU oder ZDB verifiziert werden.

Quellen: Bundesrahmentarifvertrag für das Baugewerbe (ZDB/IG BAU); Mindestlohn Bau nach Tarifvertrag über Mindestlöhne im Baugewerbe; Schwarzarbeitsbekämpfungsgesetz (SchwarzArbG); § 35a EStG.
Immobilie verkaufen zum Bestpreis: Angebotspreis, Nebenkosten & Steuer berechnen (2026)

Immobilie verkaufen zum Bestpreis

Das Wichtigste in Kürze

  • Der „Bestpreis” ist kein fixer Wert, sondern das Ergebnis aus drei unterschiedlichen Zahlen: Verkehrswert, Angebotspreis und tatsächlichem Verkaufspreis.
  • Der Angebotspreis liegt in der Praxis meist 5–8 % über dem ermittelten Verkehrswert — als Verhandlungspuffer, nicht als Wunschdenken.
  • Von 400.000 € Verkaufspreis bleiben je nach Konstellation zwischen rund 15.000 € und 24.000 € an Nebenkosten hängen — der größte Hebel dabei ist nicht die Maklerprovision, sondern eine mögliche Vorfälligkeitsentschädigung.
  • Spekulationssteuer fällt nur an, wenn zwischen Kauf und Verkauf weniger als 10 Jahre liegen und keine durchgehende Eigennutzung vorlag — dann aber mit bis zu 42 % plus Soli auf den Gewinn.
  • Ob sich ein Makler finanziell lohnt, lässt sich mit einer Break-even-Rechnung beantworten statt mit einem Bauchgefühl — unten steht, wie viel Mehrpreis ein Makler tatsächlich erzielen muss.
  • Diese Seite verkauft dir nichts: profirechner.de ist kein Makler und verdient an deiner Verkaufsentscheidung nichts. Die Zahlen unten kannst du direkt für deinen eigenen Fall durchrechnen.

Was ist der „Bestpreis” wirklich? Verkehrswert, Angebotspreis, Verkaufspreis

Drei Begriffe, die beim Immobilienverkauf ständig durcheinandergeworfen werden: Der Verkehrswert ist der objektive, gutachterlich ermittelbare Marktwert deiner Immobilie zum Stichtag — er richtet sich nach Lage, Zustand, Ausstattung und Marktumfeld. Der Angebotspreis ist die Zahl, die im Inserat steht, meist bewusst über dem Verkehrswert angesetzt, um Verhandlungsspielraum zu schaffen. Der Verkaufspreis ist schließlich das, was am Ende tatsächlich im notariellen Kaufvertrag steht. „Bestpreis” meint in der Praxis: der höchste Verkaufspreis, der sich realistisch am Markt erzielen lässt, ohne dass die Immobilie monatelang unverkäuflich im Portal hängt.

Der Unterschied ist mehr als Wortklauberei. Wer Verkehrswert und Angebotspreis gleichsetzt, verschenkt Verhandlungsspielraum. Wer den Angebotspreis weit über das hinaussetzt, was der Markt hergibt, sorgt dafür, dass die Immobilie „verbrennt” — sie hängt wochenlang online, Interessenten fragen sich, was mit ihr nicht stimmt, und am Ende wird oft unter Verkehrswert verkauft, um den Verkauf noch zu retten.

Angebotspreis berechnen: Die 5–8-%-Formel

Vom Verkehrswert zum Angebotspreis — die Aufschlagsregel

Eine grobe, aber in der Praxis bewährte Faustregel: Angebotspreis = Verkehrswert × 1,05 bis 1,08. Bei einem Verkehrswert von 350.000 € ergibt das einen Angebotspreis zwischen 367.500 € und 378.000 €. Wie groß der Aufschlag konkret ausfallen sollte, hängt von drei Faktoren ab: der Nachfrage in deiner Lage (angespannter Markt → höherer Aufschlag möglich), dem Zustand der Immobilie (Sanierungsstau schmälert den Verhandlungsspielraum) und davon, wie schnell du verkaufen musst (Zeitdruck spricht für einen niedrigeren Aufschlag, um zügig Angebote zu bekommen).

Psychologische Preisgrenzen

Ein Angebotspreis von 299.000 € wirkt spürbar attraktiver als 302.000 € — obwohl der Unterschied nur 1 % beträgt. Der Grund: Immobilienportale filtern meist in runden Preisstufen (bis 300.000 €, bis 350.000 € usw.), und wer knapp über einer solchen Schwelle liegt, fällt bei vielen potenziellen Käufern schlicht aus dem Suchraster. Ein Angebotspreis knapp unter einer psychologischen Grenze erreicht dadurch mehr Interessenten, auch wenn er nominal etwas niedriger ist.

Bieterverfahren vs. Festpreis — wann sich welche Strategie lohnt

Beim Festpreis nennst du eine Zahl, über die verhandelt wird — das gibt Planungssicherheit, kostet aber tendenziell etwas vom möglichen Höchstpreis. Beim Bieterverfahren legst du einen Mindest- oder Richtpreis fest und lässt Interessenten Gebote abgeben; das kann in gefragten Lagen den Preis über den ursprünglich kalkulierten Angebotspreis treiben, funktioniert aber nur, wenn tatsächlich mehrere ernsthafte Interessenten gleichzeitig bieten. In Lagen mit wenig Nachfrage oder bei sehr speziellen Objekten (z. B. sanierungsbedürftige Häuser) ist ein Bieterverfahren eher riskant, weil sich am Ende niemand traut, das erste Gebot abzugeben.

Verkaufsnebenkosten: Was bleibt dir vom Verkaufspreis?

Maklerprovision — wer zahlt seit Dezember 2020 was

Seit dem Gesetz zur Verteilung der Maklerkosten (in Kraft seit 23.12.2020, §§ 656a–656d BGB) darf bei Wohnungen und Einfamilienhäusern der Käufer nicht mehr als die Hälfte der Provision tragen. In der Praxis bedeutet das meist eine hälftige Teilung: Bei einer üblichen Gesamtprovision von 7,14 % (inkl. MwSt.) zahlt jede Seite 3,57 %. Die genaue Höhe ist regional unterschiedlich und frei verhandelbar — sie bewegt sich 2026 üblicherweise zwischen 5,95 % und 7,14 % der Gesamtsumme, je nach Bundesland.

Löschung der Grundschuld & Notarkosten

Beim Immobilienverkauf trägt üblicherweise die Käuferseite den Großteil der Notar- und Grundbuchkosten (rund 1,5 % des Kaufpreises). Eine Ausnahme betrifft dich als Verkäufer direkt: Ist auf deiner Immobilie noch eine Grundschuld eingetragen, musst du sie vor der Übergabe löschen lassen, damit der Käufer das Objekt lastenfrei erhält. Die Kosten dafür liegen bei rund 0,2–0,5 % der eingetragenen Grundschuldsumme — bei einer eingetragenen Grundschuld von 200.000 € also etwa 400–800 €.

Vorfälligkeitsentschädigung bei laufendem Kredit

Läuft dein Immobilienkredit noch und löst du ihn vorzeitig ab, kann die Bank eine Vorfälligkeitsentschädigung verlangen — den Ausgleich für die entgangenen Zinsen. Die Höhe hängt stark von der Restschuld, der Restlaufzeit und der Differenz zwischen deinem alten und dem aktuellen Marktzins ab und lässt sich pauschal nicht seriös beziffern; sie kann von wenigen hundert bis zu einem fünfstelligen Betrag reichen. Frage frühzeitig bei deiner Bank eine konkrete Berechnung an — dieser Posten ist in vielen Kalkulationen der größte Unsicherheitsfaktor.

Energieausweis, Gutachter, sonstige Posten

Ohne gültigen Energieausweis darfst du nicht verkaufen — Bußgelder von bis zu 15.000 € drohen bei Verstößen. Ein bedarfsorientierter Ausweis kostet meist 300–500 €, ein verbrauchsorientierter ist günstiger. Kommt ein Wertgutachten hinzu (z. B. bei komplexeren Objekten oder Erbengemeinschaften), können je nach Umfang mehrere hundert bis wenige tausend Euro anfallen.

Rechenbeispiel: Verkaufsnebenkosten bei 400.000 € Verkaufspreis

Zwei realistische Szenarien für dieselbe Immobilie, je nachdem ob noch ein Kredit läuft:

PositionOhne RestschuldMit Restschuld (Kredit läuft)
Maklerprovision (Verkäuferanteil 3,57 %)14.280 €14.280 €
Grundschuldlöschung250 €1.000 €
Vorfälligkeitsentschädigung–8.500 € (Beispielwert)
Energieausweis400 €400 €
Grundbuchauszug & sonstige Unterlagen70 €70 €
Summe≈ 15.000 €≈ 24.250 €
In % vom Verkaufspreis≈ 3,75 %≈ 6,1 %

Stand August 2026. Die Vorfälligkeitsentschädigung ist ein Beispielwert und muss individuell bei deiner Bank erfragt werden — sie ist der Grund für die große Spanne zwischen beiden Szenarien.

Wenn du gerade auf der Käuferseite stehst statt zu verkaufen, findest du die passende Rechnung dazu im Kaufnebenkosten-Rechner.

Spekulationssteuer beim Immobilienverkauf: Rechenbeispiel

Wann sie entfällt

Nach § 23 EStG ist der Gewinn aus dem Verkauf einer privaten Immobilie steuerpflichtig, wenn zwischen Kauf und Verkauf weniger als 10 Jahre liegen — maßgeblich sind die Daten der notariellen Verträge. Zwei Ausnahmen greifen schon innerhalb dieser Frist: Wer die Immobilie seit dem Kauf durchgehend selbst bewohnt hat, verkauft immer steuerfrei. Und wer sie im Verkaufsjahr sowie den beiden vorangegangenen Kalenderjahren selbst genutzt hat, ebenfalls — angebrochene Kalenderjahre zählen dabei mit, sodass in der Praxis gut ein Jahr durchgehende Eigennutzung reichen kann (bekannt als „Zwei-Silvester-Regel”).

Beispielrechnung mit echten Zahlen

Angenommen, du hast 2019 eine vermietete Eigentumswohnung in Leipzig für 220.000 € gekauft und verkaufst sie 2026 für 300.000 €. Die Haltedauer beträgt 7 Jahre — die Frist ist also noch nicht abgelaufen, und da die Wohnung vermietet war, greift auch keine Eigennutzungs-Ausnahme.

PositionBetrag
Verkaufspreis 2026300.000 €
Anschaffungskosten 2019 (inkl. Kaufnebenkosten)242.000 €
Veräußerungskosten (Maklerprovision Verkäuferanteil 3,57 %)10.710 €
Steuerpflichtiger Veräußerungsgewinn≈ 47.290 €
Einkommensteuer bei angenommenem Grenzsteuersatz 35 %≈ 16.550 €

Vereinfachte Beispielrechnung ohne individuelle Freibeträge oder weitere Werbungskosten — keine Steuerberatung, siehe Hinweis unten.

Wichtig für vermietete Objekte: Wurde in den Jahren zuvor eine Abschreibung (AfA) auf den Gebäudeanteil geltend gemacht, wird diese beim Verkauf innerhalb der Frist dem Gewinn wieder hinzugerechnet — der tatsächlich zu versteuernde Betrag kann dadurch spürbar höher ausfallen als die reine Wertsteigerung. Dazu mehr im Abschnitt zu den teuersten Fehlern weiter unten.

Aktueller Stand: Diskussion um Abschaffung der Frist (Stand August 2026)

Im Bundestag liegt seit Juni 2026 ein ausformulierter Gesetzentwurf vor, der die Spekulationsfrist für vermietete Immobilien komplett abschaffen würde. Die aktuelle Rechtslage ist davon unberührt — wer heute nach Ablauf der 10-Jahres-Frist verkauft, verkauft weiterhin garantiert steuerfrei. Ähnliche Vorstöße wurden in den letzten Jahren bereits mehrfach eingebracht und nicht umgesetzt; eine Mehrheit gilt in dieser Wahlperiode als unwahrscheinlich. Wer aktuell einen Verkauf plant, muss deshalb nicht überstürzt handeln — es lohnt sich aber, den eigenen Fristablauf zu kennen.

Lohnt sich ein Makler finanziell? Netto-Vergleich

Die Frage, die kein Anbieter neutral beantwortet

Makler werben oft damit, einen höheren Verkaufspreis zu erzielen als ein Privatverkauf — das ist plausibel, aber eben auch ihr eigenes Geschäftsmodell. Ob es sich finanziell lohnt, lässt sich nicht pauschal beantworten, sondern nur mit einer Break-even-Rechnung: Wie viel mehr müsste ein Makler tatsächlich erzielen, damit sich seine Provision für dich rechnet?

Rechenbeispiel: Wie viel Mehrpreis ein Makler erzielen muss

Nehmen wir an, im Privatverkauf würdest du realistisch 385.000 € erzielen, müsstest dafür aber selbst rund 500 € in Exposé, Fotos und Anzeigen investieren (Zeitaufwand nicht mitgerechnet). Die sonstigen Nebenkosten (Grundschuldlöschung, Energieausweis, Unterlagen) betragen in beiden Fällen rund 720 €.

PrivatverkaufVerkauf mit Makler
Erzielter Verkaufspreis385.000 €? (Break-even gesucht)
Maklerprovision (3,57 %)–abhängig vom Preis
Eigene Marketingkosten500 €0 € (meist inklusive)
Sonstige Nebenkosten720 €720 €
Netto-Erlös≈ 383.780 €muss ≥ 383.780 € sein

Damit ein Makler beim Netto-Erlös mindestens gleichauf liegt, muss er einen Verkaufspreis von rund 399.700 € erzielen — das sind knapp 3,7 % mehr als im Privatverkauf-Szenario. Diese Zahl ist der eigentliche Maßstab: Liegt die realistische Preiseinschätzung eines Maklers spürbar über diesem Schwellenwert (z. B. wegen eines Bieterverfahrens oder besserer Marktkenntnis in einer gefragten Lage), rechnet sich die Provision. Bleibt der erzielte Preis darunter, zahlst du drauf. Die Formel lässt sich mit deinen eigenen Zahlen im Prozentrechner leicht nachrechnen.

Häufige Fehler, die den Bestpreis kosten

  • Angebotspreis ohne Datengrundlage festgelegt — reine Wunschvorstellung statt Verkehrswert-Ableitung führt fast immer zu Preisreduktionen, die potenzielle Käufer als Alarmsignal lesen.
  • Vorfälligkeitsentschädigung erst beim Notartermin erfragt — dieser Posten kann die Kalkulation um mehrere tausend Euro verändern und sollte vor der Preisfestlegung geklärt sein.
  • AfA-Nachversteuerung bei vermieteten Objekten übersehen — wer über Jahre Abschreibungen geltend gemacht hat, vergisst oft, dass diese beim steuerpflichtigen Verkauf dem Gewinn zugerechnet werden. Das ist in der Praxis oft der teuerste Einzelfehler, weil er erst nach dem Verkauf sichtbar wird und dann nicht mehr korrigierbar ist.
  • Immobilie ohne gültigen Energieausweis inseriert — Bußgeld-Risiko und Verzögerung beim eigentlich schon fixierten Verkauf.
  • Bieterverfahren ohne echte Nachfrage gestartet — ohne mehrere ernsthafte Interessenten bleibt das erste (niedrige) Gebot oft das einzige.

FAQ

Wie ermittle ich den Verkehrswert meiner Immobilie?

Über einen Vergleichswert ähnlicher, kürzlich verkaufter Objekte in deiner Lage, ein kostenpflichtiges Gutachten eines öffentlich bestellten Sachverständigen oder — für eine erste Orientierung — die Bodenrichtwerte deiner Gemeinde in Kombination mit dem Zustand deiner Immobilie.

Muss ich den Immobilienverkauf versteuern?

Nur wenn zwischen Kauf und Verkauf weniger als 10 Jahre liegen und die Immobilie nicht durchgehend bzw. in den letzten drei Kalenderjahren selbst bewohnt wurde. Nach Ablauf der Frist ist der Gewinn unabhängig von seiner Höhe steuerfrei.

Wer zahlt die Maklerprovision beim Verkauf?

Seit Dezember 2020 dürfen Käufer und Verkäufer nicht mehr einseitig belastet werden — üblich ist eine hälftige Teilung der Gesamtprovision, meist je 3,57 % pro Seite.

Was kostet mich der Verkauf ohne Makler insgesamt?

Ohne Maklerprovision bleiben vor allem Grundschuldlöschung, Energieausweis, eventuell eine Vorfälligkeitsentschädigung sowie eigene Marketingkosten — in Summe meist zwischen 1.000 € und 2.000 €, plus einen deutlichen Zeitaufwand, den du selbst trägst statt zu bezahlen.

Lohnt sich das Bieterverfahren für meine Immobilie?

Nur bei echter Nachfrage mit mehreren parallelen Interessenten, typischerweise in gefragten Lagen. Bei wenig Nachfrage oder sehr speziellen Objekten führt es eher zu Verunsicherung und niedrigeren Geboten als ein klar kommunizierter Festpreis.

Was ist der teuerste Fehler beim Hausverkauf?

Ein zu hoch angesetzter Angebotspreis ist der häufigste Fehler, aber selten der teuerste — er kostet Zeit und führt zu Preiskorrekturen, ist aber vor dem Notartermin noch korrigierbar. Der finanziell teuerste Fehler ist in der Praxis eher die übersehene Steuerfalle bei vermieteten Objekten: Wird die über Jahre geltend gemachte Abschreibung (AfA) beim steuerpflichtigen Verkauf nicht mit eingeplant, kann die tatsächliche Steuerlast um einen deutlichen fünfstelligen Betrag höher ausfallen als erwartet — und das erfährt man erst, wenn der Verkauf bereits notariell besiegelt und nicht mehr rückgängig zu machen ist.

Kann man sein Haus zu jedem Preis verkaufen?

Rechtlich gilt in Deutschland Vertragsfreiheit — Käufer und Verkäufer können grundsätzlich jeden Preis vereinbaren, den beide Seiten akzeptieren. In der Praxis setzt der Markt aber enge Grenzen: Liegt der Preis deutlich über dem Verkehrswert, finanzieren Banken die Differenz meist nicht, wodurch der Käuferkreis stark schrumpft. Liegt er deutlich darunter, kann das Finanzamt bei Verkäufen zwischen nahestehenden Personen den Differenzbetrag zum Verkehrswert als Schenkung werten und Schenkungsteuer ansetzen. Und ein Preis, der in grobem Missverhältnis zum Verkehrswert steht und dabei erkennbar eine Zwangslage oder Unerfahrenheit der anderen Seite ausnutzt, kann nach § 138 BGB als sittenwidrig sogar unwirksam sein. Das freie Preisrecht ist also real, aber nicht ohne Konsequenzen.

Hinweis: profirechner.de ist kein Makler, keine Steuerberatung und keine Rechtsberatung. Alle Angaben zu Steuern, Fristen und Rechtsgrundlagen dienen der allgemeinen Information und ersetzen keine individuelle Beratung durch einen Steuerberater oder Notar. Für die konkrete Vorfälligkeitsentschädigung wende dich direkt an deine finanzierende Bank. Stand: August 2026.

Tapezieren Kosten 2026: Preise pro qm, Beispielrechnung & Rechner

Tapezieren Kosten

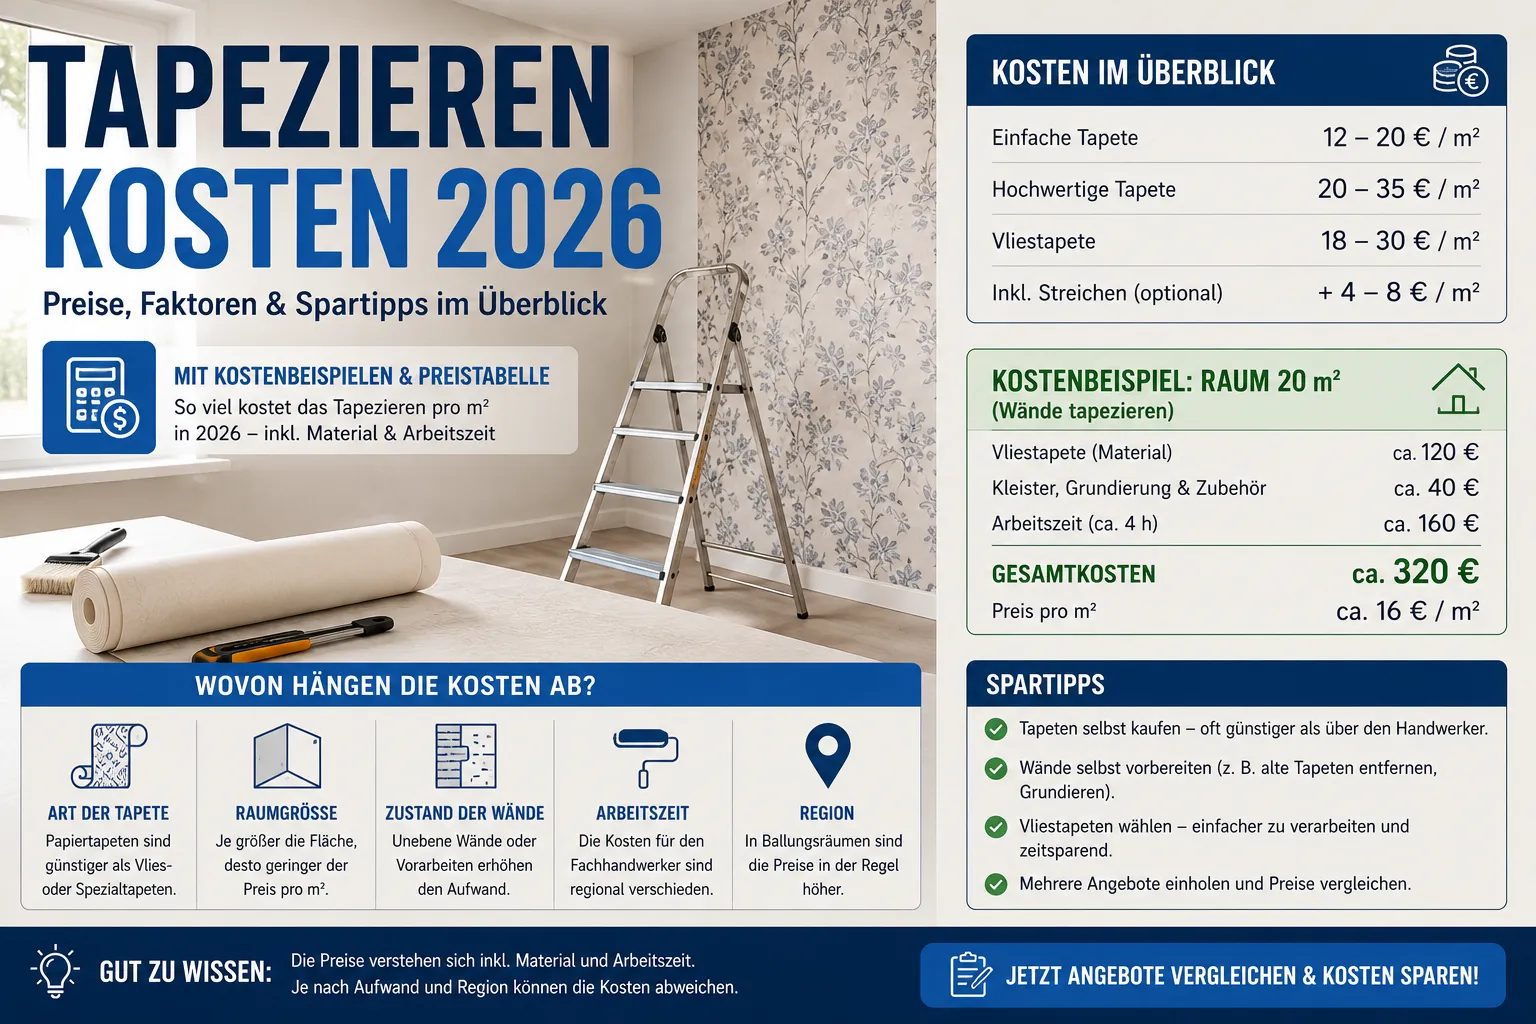
Tapezieren kostet je nach Tapetenart und Aufwand zwischen 5 und 35 Euro pro Quadratmeter für Material und Arbeitsleistung zusammen. Einfache Raufasertapeten liegen am unteren Ende, aufwendige Muster- oder Fototapeten am oberen. Wer zusätzlich alte Tapeten entfernen oder die Wand ausbessern lassen muss, zahlt spürbar mehr.

Inhaltsverzeichnis

  1. Was kostet Tapezieren pro Quadratmeter?
  2. Tapezierarbeiten Kosten: Was ist im Preis enthalten?
  3. Was kostet ein Tapezierer? Stundenlohn & Tagessatz
  4. Kosten für Vorarbeiten: alte Tapete entfernen & Untergrund vorbereiten
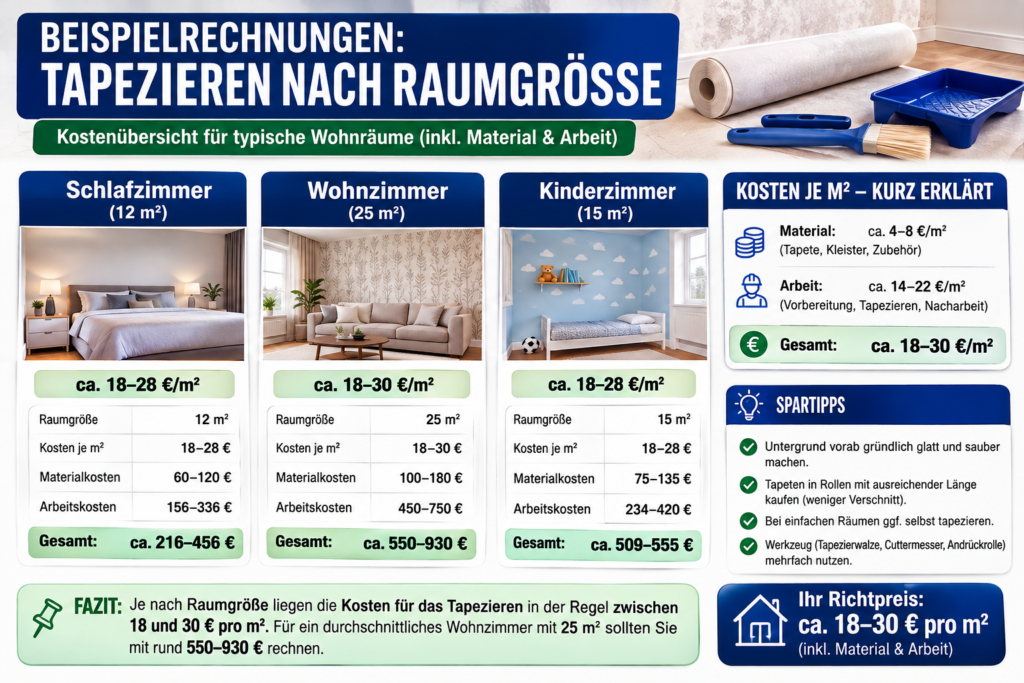
  5. Beispielrechnungen: Tapezieren nach Raumgröße
  6. Decke tapezieren: Kosten im Vergleich zur Wand
  7. Tapezieren und Streichen kombinieren
  8. Regionale Preisunterschiede: Stadt vs. Land
  9. Steuerlich absetzbar: Tapezieren als Handwerkerleistung
  10. Selber tapezieren oder Fachbetrieb beauftragen?
  11. 5 Tipps, um beim Tapezieren Kosten zu sparen
  12. Häufig gestellte Fragen

Was kostet Tapezieren pro Quadratmeter?

Für einfache Tapezierarbeiten mit Raufaser- oder Vliestapete zahlen Sie in der Regel 5 bis 20 Euro pro Quadratmeter für Material und Arbeitsleistung zusammen. Bei aufwendigen Muster-, Textil- oder Fototapeten steigen die Gesamtkosten auf 25 bis 60 Euro pro Quadratmeter, da sowohl der Materialpreis als auch der Arbeitsaufwand deutlich höher ausfallen.

Tapezieren Kosten pro Quadratmeter nach Tapetenart (Stand: August 2026)

TapetenartMaterial pro m²Arbeitsleistung pro m²Gesamtkosten pro m²
Raufasertapete0,50–3 €5–15 €5,50–18 €
Vliestapete5–20 €10–20 €15–40 €
Papiertapete2–8 €5–15 €7–23 €
Glasfasertapete5–12 €10–20 €15–32 €
Mustertapete4–15 €10–25 €14–40 €
Fototapete10–40 €20–35 €30–75 €
Textiltapete12–30 €15–30 €27–60 €

Alle Angaben sind Richtwerte für Deutschland und können je nach Region, Wandzustand und Handwerksbetrieb abweichen. Für ein verbindliches Angebot lohnt sich immer der Vergleich mehrerer Kostenvoranschläge.

Tapezierarbeiten Kosten: Was ist im Preis enthalten?

Der Preis, den ein Malerbetrieb für Tapezierarbeiten aufruft, deckt in der Regel mehr als nur das reine Ankleben der Tapetenbahnen ab. Typischerweise setzt sich ein Angebot aus folgenden Positionen zusammen:

  • Anfahrt – meist pauschal, abhängig von der Entfernung zum Betrieb
  • Untergrundcheck – kurze Vor-Ort-Begutachtung, um Vorarbeiten einzuschätzen
  • Materialbeschaffung – Tapete, Kleister, Grundierung (sofern nicht selbst gestellt)
  • Arbeitszeit – das eigentliche Tapezieren, inklusive Zuschnitt und Anpassung an Ecken, Fenster und Nischen
  • Entsorgung – Abtransport von Verpackungsresten und ggf. alten Tapetenresten

Wer Material selbst besorgt, kann laut mehreren Handwerksquellen 10 bis 20 Prozent der Gesamtkosten sparen – sollte vorher aber klären, ob der Betrieb mit selbst besorgtem Material arbeitet und ob die Gewährleistung davon berührt wird.

Was kostet ein Tapezierer? Stundenlohn & Tagessatz

Der Stundenlohn eines qualifizierten Tapezierers oder Malers liegt in Deutschland je nach Region und Qualifikation zwischen 20 und 45 Euro. Auf einen Achtstundentag umgerechnet ergibt das einen Tagessatz von etwa 160 bis 360 Euro pro Handwerker.

Da für ein durchschnittliches Zimmer meist zwei Handwerker etwa zwei Tage benötigen, liegen die reinen Lohnkosten für ein Zimmer häufig zwischen 650 und 1.450 Euro – ohne Material. Wie stark der Stundenlohn regional schwankt, lesen Sie in Abschnitt 8.

Kosten für Vorarbeiten: alte Tapete entfernen & Untergrund vorbereiten

Bevor überhaupt eine neue Tapete angebracht werden kann, muss die Wand vorbereitet werden. Diese Vorarbeiten schlagen oft stärker zu Buche als das eigentliche Tapezieren.

ArbeitPreis pro m²
Boden abdecken (Schutzfolie)0,50–1 €
Alte Tapete entfernen8–20 € (bei mehreren Schichten bis 30 €)
Untergrund spachteln/ausbessern5–15 € (bei starken Schäden bis 25 €)
Grundierung (Material)0,30–0,75 €

Wer eine frisch verputzte Wand tapeziert – etwa nach einer Sanierung – kann sich einen Großteil dieser Vorarbeiten sparen. Was das Verputzen selbst kostet, erfahren Sie in unserem Ratgeber zu Wand-verputzen-Kosten [Internal Link – bitte auf den bestehenden Verputzen-Artikel verlinken].

Beispielrechnungen: Tapezieren nach Raumgröße

Beispielrechnungen

Beispiel 1: Einzelzimmer, 20 qm Grundfläche (ca. 45 qm Wandfläche)

Ausgangslage: frisch verputzte Wand, keine alte Tapete zu entfernen, einfache Raufasertapete, anschließend gestrichen.

PositionKosten (45 qm)
Raufasertapete (Material)22–135 €
Tapezierarbeiten (Arbeit)225–675 €
Streichen der Raufaser (inkl. Farbe)225–675 €
Gesamtkostenca. 470–1.485 €

Beispiel 2: 50-qm-Wohnung (ca. 130 qm Wandfläche gesamt)

Ausgangslage: Standard-Vliestapete, leichte Untergrundausbesserung nötig, keine komplette Tapetenentfernung.

PositionKosten (130 qm)
Untergrund ausbessern (leicht)650–1.300 €
Vliestapete (Material + Arbeit)1.950–3.900 €
Gesamtkostenca. 2.600–5.200 €

Hinweis für die Redaktion: Sobald der Tapezieren-Kosten-Rechner live ist, hier verlinken bzw. embedden – Nutzer können damit ihre individuellen Maße eingeben und die Kosten live berechnen.

Decke tapezieren: Kosten im Vergleich zur Wand

Das Tapezieren einer Decke kostet wegen der Arbeit über Kopf in der Regel 20 bis 40 Prozent mehr als das Tapezieren einer Wand. Für eine 20 qm große Decke bedeutet das Gesamtkosten von etwa 240 bis 450 Euro inklusive Material, wovon 160 bis 290 Euro auf die reine Arbeitsleistung entfallen.

Der Aufpreis erklärt sich durch die anstrengendere Körperhaltung, den höheren Zeitaufwand pro Bahn und ein größeres Risiko von Blasenbildung, da der Kleister gegen die Schwerkraft halten muss.

Tapezieren und Streichen kombinieren: Kosten für eine komplette Renovierung

Wer Tapezieren und Streichen in einem Auftrag kombiniert, zahlt für eine komplette Wohnung meist 35 bis 70 Euro pro Quadratmeter Wohnfläche – abhängig von Tapetenart, Zustand der Wände und ob eine alte Tapete zunächst entfernt werden muss.

WohnflächeKosten Tapezieren + Streichen kombiniert
80 qm Wohnungca. 2.800–5.600 €
100 qm Wohnungca. 3.500–7.000 €

Diese Bündelung lohnt sich häufig finanziell, da Anfahrt und Vorarbeiten nur einmal anfallen und viele Betriebe für kombinierte Aufträge einen Mengenrabatt geben.

Regionale Preisunterschiede: Stadt vs. Land

Die Kosten fürs Tapezieren unterscheiden sich je nach Region in Deutschland um bis zu 40 Prozent. Sowohl Stundenlöhne als auch Materialpreise fallen in Ballungsgebieten höher aus als auf dem Land.

RegionPreisniveau im Vergleich zum Bundesdurchschnitt
Großstädte (München, Hamburg, Frankfurt, Stuttgart)ca. +20 bis +30 %
MittelstädteBundesdurchschnitt
Ländliche Regionenca. −10 bis −20 %

Neben der Region beeinflusst auch die lokale Auftragslage der Handwerksbetriebe den Preis – in Zeiten hoher Nachfrage (z. B. Frühjahr/Sommer) liegen Angebote tendenziell am oberen Ende der jeweiligen Preisspanne.

Steuerlich absetzbar: Tapezieren als Handwerkerleistung

Tapezierarbeiten in der selbst genutzten Wohnung zählen als Handwerkerleistung nach § 35a Abs. 3 EStG und sind steuerlich absetzbar. Sie können 20 Prozent der reinen Arbeitskosten – nicht der Materialkosten – direkt von Ihrer Steuerschuld abziehen, bis zu einem Höchstbetrag von 1.200 Euro pro Jahr und Haushalt (bei maximal 6.000 Euro berücksichtigten Arbeitskosten).

Voraussetzung ist eine Rechnung mit getrennt ausgewiesenen Arbeits- und Materialkosten sowie eine Zahlung per Überweisung – Barzahlungen erkennt das Finanzamt nicht an.

Aktueller Hinweis: Ein Referentenentwurf zum Einkommensteuerreformgesetz 2027 von Mitte August 2026 sieht vor, den Höchstbetrag auf 900 Euro zu senken. Eine Verabschiedung ist frühestens Ende 2026 zu erwarten – für Rechnungen aus dem laufenden Jahr gilt daher weiterhin die aktuelle Grenze von 1.200 Euro.

Selber tapezieren oder Fachbetrieb beauftragen? Kosten im Vergleich

Selbst tapezierenFachbetrieb beauftragen
Materialkostenwie in der Tabelle obenteils günstiger durch Großhandelspreise
Arbeitskosten0 € (dafür mehrere Wochenenden Zeitaufwand)5–35 €/m²
Werkzeugeinmalig 30–80 € (Tapeziertisch, Bürste, Kleisterrolle)im Preis enthalten
Ergebnis-RisikoBlasen, schiefe Bahnen, sichtbare Nähte bei fehlender ErfahrungGewährleistung, gleichmäßiges Ergebnis
Zeitaufwandje nach Erfahrung 1–3 Wochenenden pro Wohnungmeist 2 Handwerker, ca. 2 Tage pro Zimmer

Für einfache Räume mit glatten Wänden und Raufasertapete ist Selbermachen eine realistische Option. Bei Mustertapeten, Nischen, Schrägen oder wenn die Wände erst noch ausgebessert werden müssen, zahlt sich die Erfahrung eines Fachbetriebs meist aus.

5 Tipps, um beim Tapezieren Kosten zu sparen

  1. Mehrere Angebote einholen: Vergleichen Sie mindestens 2–3 Kostenvoranschläge, bevor Sie sich entscheiden.
  2. Räume bündeln: Mehrere Zimmer in einem Auftrag senken den Quadratmeterpreis durch geteilte Anfahrt und Rüstzeit.
  3. Vorarbeiten selbst übernehmen: Alte Tapete entfernen oder den Boden abdecken können Sie meist ohne Fachkenntnisse selbst erledigen.
  4. Einfachere Tapetenarten wählen: Glatte Raufaser- oder Vliestapeten ohne Rapport sind in der Verarbeitung günstiger als Mustertapeten.
  5. Material selbst besorgen: Nach Absprache mit dem Betrieb lassen sich so oft 10–20 % der Gesamtkosten einsparen.

Häufig gestellte Fragen

Was kostet Tapezieren pro Quadratmeter?

Tapezieren kostet je nach Tapetenart zwischen 5,50 und 18 Euro pro Quadratmeter für einfache Raufasertapete und bis zu 75 Euro pro Quadratmeter für aufwendige Fototapeten. Der Preis setzt sich aus Materialkosten und Arbeitsleistung zusammen und variiert zusätzlich je nach Wandzustand und Region.

Was kostet ein Tapezierer (Stundenlohn)?

Ein qualifizierter Tapezierer verlangt in Deutschland zwischen 20 und 45 Euro Stundenlohn, je nach Region und Erfahrung. Auf einen Arbeitstag umgerechnet ergibt das etwa 160 bis 360 Euro pro Handwerker – meist arbeiten zwei Handwerker gemeinsam an einem Raum.

Was kostet es, eine alte Tapete entfernen zu lassen?

Das Entfernen alter Tapeten kostet in der Regel 8 bis 20 Euro pro Quadratmeter, bei mehreren übereinanderliegenden Schichten auch bis zu 30 Euro. Wer die alte Tapete selbst ablöst, etwa mit Wasser und Spülmittel, kann diese Kosten vollständig einsparen.

Wie viel kosten Tapezieren und Streichen zusammen?

Eine komplette Wohnung zu tapezieren und anschließend zu streichen kostet meist 35 bis 70 Euro pro Quadratmeter Wohnfläche. Für eine 80-qm-Wohnung liegen die Gesamtkosten damit bei etwa 2.800 bis 5.600 Euro, für 100 Quadratmeter bei rund 3.500 bis 7.000 Euro.

Wie viel kostet es, die Decke zu tapezieren?

Das Tapezieren einer Decke kostet wegen der Arbeit über Kopf etwa 20 bis 40 Prozent mehr als eine Wand. Für eine 20 Quadratmeter große Decke bedeutet das Gesamtkosten von rund 240 bis 450 Euro inklusive Material.

Ist Tapezieren steuerlich absetzbar?

Ja, Tapezierarbeiten in der selbst genutzten Wohnung gelten als Handwerkerleistung nach § 35a EStG. Sie können 20 Prozent der reinen Arbeitskosten, maximal 1.200 Euro pro Jahr, direkt von der Steuerschuld abziehen – vorausgesetzt, Sie zahlen per Überweisung und die Rechnung weist Arbeits- und Materialkosten getrennt aus.

Lohnt sich Tapezieren selber machen oder ein Fachbetrieb?

Bei glatten Wänden und einfacher Raufasertapete ist Selbermachen eine realistische, kostengünstige Option. Bei Mustertapeten, Nischen, Dachschrägen oder wenn die Wand vorher ausgebessert werden muss, lohnt sich meist ein Fachbetrieb, da Fehler beim Selbermachen teure Nacharbeiten verursachen können.

Wie stark unterscheiden sich die Kosten je nach Region?

Die Tapezieren-Kosten schwanken regional um bis zu 40 Prozent. In Großstädten wie München, Hamburg oder Frankfurt liegen Stundenlöhne und Materialpreise rund 20 bis 30 Prozent über dem Bundesdurchschnitt, in ländlichen Regionen entsprechend darunter.

Fazit

Die Kosten fürs Tapezieren hängen vor allem von drei Faktoren ab: der gewählten Tapetenart, dem Zustand der Wände und dem Umfang der Vorarbeiten. Wer mehrere Angebote vergleicht, einfache Vorarbeiten selbst übernimmt und die passende Tapetenart für das eigene Budget wählt, kann die Gesamtkosten spürbar senken. Für eine schnelle erste Einschätzung Ihres eigenen Projekts nutzen Sie unseren Tapezieren-Kosten-Rechner.

Bauer Schlittschuhe: Der große Kaufratgeber 2026

Bauer Schlittschuhe

Du stehst im Laden, hältst einen Vapor FLY40 in der einen und einen Supreme F30 in der anderen Hand, und der Verkäufer sagt „kommt drauf an, welchen Fit du brauchst”. Genau an diesem Punkt kaufen die meisten Leute entweder das falsche Modell oder das, was gerade im Angebot ist. Bauer Schlittschuhe – manche tippen es auch andersrum, Schlittschuhe Bauer – sind bei Weitem die verbreitetste Marke im Eishockey, aber die Modellnamen ändern sich fast jede Saison, und genau das macht die Auswahl unnötig kompliziert.

Dieser Guide sortiert das: welches Modell zu welchem Spielertyp passt, wie du deine Größe wirklich findest (nicht nur “eine Nummer kleiner als sonst”), was ein realistisches Budget ist, und wann sich das T-Blade-Kufensystem lohnt und wann nicht.

Bauer Schlittschuhe im Überblick: Vapor, Supreme & Co.

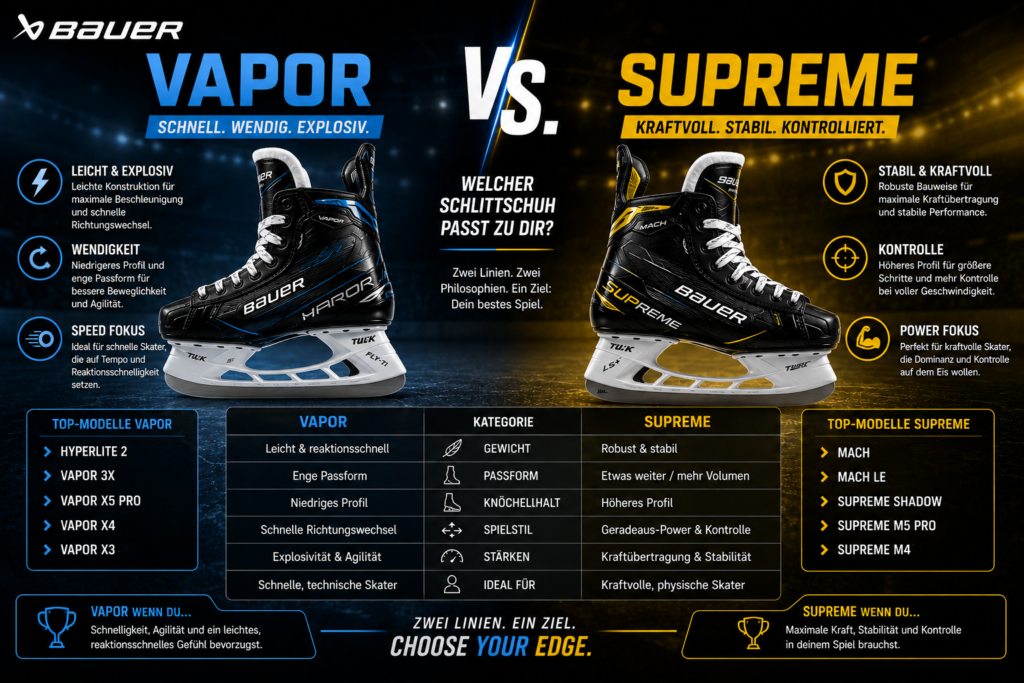
Bauer baut aktuell zwei Hauptlinien. Es gab früher noch die Nexus-Linie für breite Füße, die wurde aber schon 2018 eingestellt – ihre Passform lebt seitdem im FIT-System der Supreme-Reihe weiter. Sprich: Du musst dich heute nur noch zwischen zwei Philosophien entscheiden.

LinieCharakterEinsteiger-ModellTopmodell
VaporSchmal geschnitten, niedriges Profil, aggressive Vorlage – gebaut für schnelle Antritte und enge KurvenFLY30FLYPRO
SupremeBreiterer, anatomischer Leisten, steiferer Schaft – gebaut für Kraftübertragung beim geraden AntrittF15FUSE

Innerhalb jeder Linie gibt es eine Preistreppe: Vapor läuft FLY30 → FLY40 → FLYPRO → FLYLITE, Supreme läuft F15 → F20 → F30 → F35 Comp → F40 → F50 Pro → FUSE. Die Zahl (oder der Name) sagt dir grob, wie viel Carbon, wie wenig Gewicht und wie viel Marketing-Budget in der Konstruktion steckt – nicht zwingend, wie gut der Schlittschuh für dich passt. Ein FUSE für 1.100 € ist für ein Kind, das zweimal die Woche Freizeittraining hat, komplettes Overkill.

Bauer Schlittschuhe Größentabelle

Die kurze Antwort zuerst: Bauer-Schlittschuhe fallen enger und meist 1 bis 1,5 Größen kleiner aus als deine normale Straßenschuhgröße. Das ist Absicht – ein Skate braucht null Spielraum im Fuß, sonst kippt der Knöchel beim Kurvenfahren weg. Miss deshalb deine Fußlänge (Papier unterlegen, Kontur abfahren, beide Füße messen, den größeren Wert nehmen) und lies sie in der Tabelle ab, statt dich auf deine Schuhgröße zu verlassen.

Wie eng sollen Bauer Schlittschuhe sitzen?

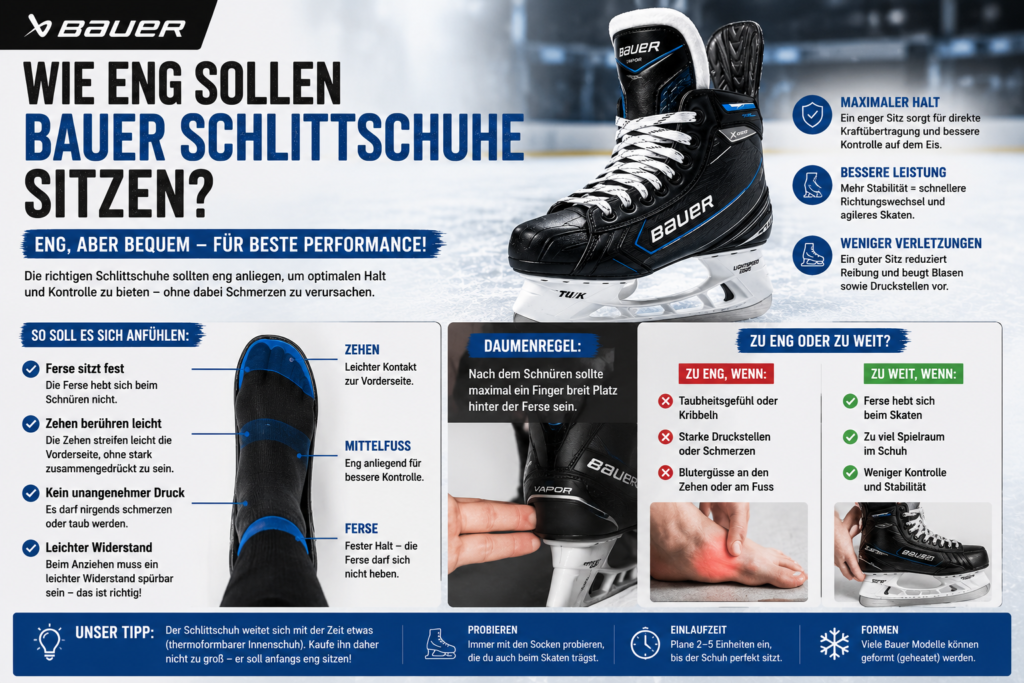
Wie eng sollen Bauer Schlittschuhe sitzen?

Eng genug, dass die Zehen die Schuhspitze knapp berühren, wenn du im Stehen die Ferse nach hinten drückst, und dass die Ferse beim Schnüren nicht hochrutscht. Ein Skate, in dem du wie in einem Turnschuh herumwackeln kannst, killt Kraftübertragung und Stabilität – genau die Frage, die laut Suchdaten ständig in Foren landet, weil kaum eine Herstellerseite sie klar beantwortet.

EU-GrößeFußlänge (ca. cm)Segment
3622,6Junior / Intermediate
3723,2Intermediate
3823,9Intermediate
3924,7Intermediate / Senior
4025,3Senior
4125,5Senior
4226,0Senior
4326,8Senior
4427,2Senior
4528,1Senior
4628,9Senior
4729,4Senior
4830,2Senior

Werte sind Richtwerte über die aktuellen Bauer-Modelle gemittelt – einzelne Serien weichen um 1–2 mm ab, weshalb du dich bei Zwischengrößen im Zweifel immer für die kleinere entscheiden solltest und dann über die Weite ausgleichst. Für Fußlängen unterhalb von EU 36 (Kinder, junge Jugendliche) läuft Bauer im Junior-Segment mit eigener, engerer Abstufung – frag da am besten direkt im Laden nach, weil Kinderfüße schneller wachsen als jede Tabelle es abbilden kann.

Neben der Länge kommt die Passform ins Spiel. Bauer nutzt bei den aktuellen Vapor- und Supreme-Topmodellen das 3D-Fit-System:

  • Fit 1 – schmal, niedriger Spann (vergleichbar mit “Tapered” bei CCM)
  • Fit 2 – normal, die Standardbreite für die meisten Füße
  • Fit 3 – breit, hoher Spann (vergleichbar mit “Wide”)

Ältere und einige günstigere Modelle nutzen stattdessen noch die klassischen Weiten D (normal) und EE (breit). Und dann gibt’s noch das Intermediate-Segment, das zwischen Junior und Senior liegt, ungefähr US 5–6.5 – die Kategorie, die die meisten Größentabellen einfach unter den Tisch fallen lassen, obwohl sie für viele Frauen und Teenager im Wachstumsschub genau die richtige Lücke füllt.

Vapor vs. Supreme: Was ist der Unterschied?

Vapor vs. Supreme

Kurz gesagt: Nimm Vapor, wenn du ein schmales bis normales Fußprofil hast und Wert auf schnelle Antritte und enge Drehungen legst. Nimm Supreme, wenn dein Fuß mehr Volumen braucht oder du als Stürmer bzw. Verteidiger eher auf geraden Antritt und Körperkontakt spielst.

Der Unterschied steckt im Leisten, nicht nur im Namen. Vapor läuft tailliert und niedrig um den Knöchel, was die Vorlage verstärkt – gut für explosive erste Schritte, schlecht für breite Füße, die darin einfach nur wehtun. Supreme baut höher und breiter im Vorfuß, mit einem steiferen Schaft, der beim geraden Sprint mehr Energie in den Eisboden überträgt statt sie im Material zu verlieren.

Was viele überrascht: Die reine Steifigkeit (also Carbon-Anteil, Composite-Qualität) hat mit dieser Vapor/Supreme-Entscheidung nichts zu tun. Ein FLY30 und ein F15 sind vom Fit-Charakter her genauso unterschiedlich wie ein FLYPRO und ein FUSE – nur eben auf niedrigerem Materiallevel. Du wählst also zuerst die Linie nach Fußform und Spielstil, und danach erst die Preisstufe nach Budget und Eiszeit pro Woche.

Welche Bauer Schlittschuhe für Anfänger?

Für den Einstieg reicht die Basis-Stufe völlig – FLY30 bei Vapor oder F15/F20 bei Supreme, je nach Fuß. Ein häufiger Denkfehler: Anfänger kaufen aus Angst vor “falscher Wahl” ein teureres Modell, obwohl gerade am Anfang die Technik (Kantenkontrolle, Stand, Bremsen) viel mehr über die Leistung entscheidet als das Material im Schuh. Der Carbon-Vorteil eines FUSE zeigt sich erst, wenn du ihn auch tatsächlich mit voller Kraft belasten kannst.

Ein Punkt, den viele beim Erstkauf vergessen: Auch das günstigste Bauer-Modell profitiert vom Thermoformen (dazu unten mehr) und einem sauberen Ersteinschliff. Ein 100-€-Skate, der richtig eingestellt ist, sitzt besser als ein 500-€-Skate direkt aus dem Karton.

Bauer Schlittschuhe Damen vs. Herren

Bauer baut bei den Eishockey-Schlittschuhen keine separate Damenlinie – die Modelle sind unisex und laufen über die gleichen Segmente (Junior, Intermediate, Senior). Weil Frauenfüße im Schnitt schmaler und kürzer sind, landen viele Spielerinnen im Intermediate-Bereich statt direkt bei Senior, selbst wenn ihre Straßenschuhgröße dagegenspricht. Miss also nach Fußlänge, nicht nach Segmentname. Eine ausführliche Passform- und Modellübersicht speziell für Bauer Schlittschuhe Damen und für Bauer Schlittschuhe Herren findest du in den verlinkten Artikeln.

Bauer T-Blade Schlittschuhe: Lohnt sich das Kufensystem?

Das T-Blade-System ist keine eigene Bauer-Serie, sondern ein dreiteiliges Wechselkufen-System (Holder, Stabilisatoren, Runner), das bei bestimmten Bauer-Modellen – vor allem in der günstigeren X-Serie und bei einigen Supreme-M-Modellen – werksseitig verbaut wird. Der Kerngedanke: Statt die Kufe nachschleifen zu lassen, tauschst du bei Abnutzung einfach den vorgeschliffenen Runner, verfügbar in 18 verschiedenen Geometrien. Das System hält laut Hersteller bis 120 kg Nutzergewicht und bis etwa -25 °C.

Ehrlich gesagt hatte ich beim ersten Lesen der Datenblätter erwartet, dass das nur ein Marketing-Gimmick für Hobbyspieler ist. Für Vereinsspieler, die zweimal pro Woche aufs Eis müssen und keine Lust auf Schleiftermine haben, ist der Wechselaufwand tatsächlich ein echter Vorteil – kein Warten beim Schleifservice, kein Rätselraten über die richtige Radius-Einstellung. Für ambitionierte Leistungsspieler, die ihren Schliff (Hohlschliff-Radius, individuelle Kantenwinkel) genau nach Eisverhältnissen anpassen wollen, ist die klassische Stahlkufe mit freier Schleifwahl trotzdem im Vorteil. Kurz: T-Blade ist ein Wartungs-Feature, kein Performance-Upgrade.

Was kosten Bauer Schlittschuhe?

Die Preise variieren stark zwischen Segment (Junior/Intermediate/Senior) und Händler-Aktionen, aber als grobe Orientierung (Straßenpreise, Stand August 2026, jeweils Senior-Ausführung):

ModellLinieCa.-Preis (Senior)
FLY30Vapor, Einsteiger280–350 €
F15 / F20Supreme, Einsteiger100–200 €
F30Supreme, Mittelklasseca. 350 €
FLY40Vapor, Mittelklasseca. 550 €
F35 Comp / F40Supreme, Mittelklasse-Plus450–550 €
FLYPROVapor, Performanceca. 800 €
F50 ProSupreme, Performanceca. 800 €
FLYLITEVapor, Topmodell1.050–1.100 €
FUSESupreme, Topmodellca. 1.100 €

Rechne zusätzlich 15–30 € für den ersten professionellen Einschliff ein, falls dein Händler ihn nicht im Kaufpreis inkludiert – und bei den höheren Preisstufen ist Thermoformen meist bereits im Service dabei.

Kufenschliff & Pflege

Neue Bauer-Skates kommen ab Werk vorgeschliffen, aber ein individueller Ersteinschliff beim Fachhändler lohnt sich trotzdem fast immer. Danach gilt als Faustregel: nachschleifen lassen, sobald die Kante stumpf wird oder du beim Bremsen mehr rutschst als sonst – bei regelmäßigem Training etwa alle 15–20 Eisstunden.

Thermoformen (das Anpassen des Schafts an deinen Fuß) machst du am besten direkt beim Kauf: Ofen auf 80–90 °C vorheizen, Skates 5 bis 8 Minuten hineinlegen, sofort anziehen, korrekt schnüren und im Sitzen fixieren, bis der Schaft ausgekühlt ist. Wichtig dabei: nicht auf den Kufen stehen, während der Schaft noch warm ist. Die meisten Fachhändler bieten diesen Service beim Kauf kostenlos oder für wenige Euro an – lohnt sich fast immer, auch beim günstigsten Modell.

Häufige Fragen zu Bauer Schlittschuhen

Vapor oder Supreme – was ist besser?

Keins von beiden ist objektiv besser, sie passen nur zu unterschiedlichen Füßen und Spielstilen. Schmaler Fuß und schnelle Antritte → Vapor. Breiterer Fuß und Kraft beim Antritt → Supreme.

Wie eng sollen Bauer Schlittschuhe sitzen?

Eng genug, dass die Zehen die Spitze knapp berühren und die Ferse beim Schnüren fest sitzt, aber ohne Druckschmerz. Kein Spielraum wie bei einem normalen Schuh.

Was bedeutet Fit 1, Fit 2 und Fit 3 bei Bauer?

Das sind die drei Passformweiten im 3D-Fit-System: Fit 1 schmal, Fit 2 normal, Fit 3 breit mit hohem Spann. Ältere Modelle nutzen stattdessen D (normal) und EE (breit).

Muss ich neue Bauer Schlittschuhe extra schleifen lassen?

Ab Werk sind sie vorgeschliffen, aber ein individueller Ersteinschliff beim Fachhändler passt die Kante genauer an deinen Fahrstil an und lohnt sich fast immer.

Was kostet ein gutes Bauer-Modell für Einsteiger?

Rechne mit 100 bis 350 € für ein solides Einsteiger- bis Mittelklassemodell (F15/F20/F30 oder FLY30) – mehr ist am Anfang selten nötig.

Lohnt sich das T-Blade-Kufensystem?

Für Freizeit- und Vereinsspieler, die Wert auf wenig Wartungsaufwand legen, ja. Für Leistungsspieler mit individuellem Schliffwunsch eher nicht.

Wie lange halten Bauer Schlittschuhe?

Der Schaft hält bei regelmäßigem Training (2–3× pro Woche) meist 1 bis 2 Saisons, bevor die Unterstützung spürbar nachlässt. Die Kufen selbst lassen sich über die gesamte Lebensdauer immer wieder nachschleifen.

Helene Fischer Vermögen 2026: Wie reich ist die Schlagersängerin wirklich?

Helene Fischer Vermögen

Nach der 360°-Stadiontour im Sommer 2026 wird wieder viel über Helene Fischers Kontostand spekuliert. Seriöse Schätzungen setzen ihr Vermögen aktuell zwischen 35 und 50 Millionen Euro an – der Großteil davon stammt nicht aus Plattenverkäufen, sondern aus ausverkauften Stadien. Eine offizielle Zahl gibt es nicht, dafür aber eine klare Einnahmestruktur, die sich gut nachzeichnen lässt.

Inhaltsverzeichnis

  • Wie hoch ist das Vermögen von Helene Fischer?
  • Vermögensschätzungen im Vergleich
  • Warum schwanken die Schätzungen so stark?
  • Die wichtigsten Einnahmequellen
  • Immobilien: Wo und wie wohnt Helene Fischer?
  • Werdegang: Vom Demoband zum Weltstar
  • Privatleben: Familie und Partnerschaft
  • Häufig gestellte Fragen
  • Fazit

Wie hoch ist das Vermögen von Helene Fischer?

Das Vermögen von Helene Fischer wird Stand August 2026 überwiegend auf 35 bis 50 Millionen Euro geschätzt. Einzelne Portale nennen auch Werte am unteren Ende (rund 35 Mio. €) oder deutlich darüber (bis zu 65 Mio. €), doch die meisten seriösen Quellen bewegen sich in dieser Spanne. Offiziell bestätigt hat Fischer nie eine Zahl – alle Angaben beruhen auf Hochrechnungen aus Tourneen, Musikverkäufen, TV-Gagen und Werbedeals.

Vermögensschätzungen im Vergleich

Weil es keine offizielle Zahl gibt, kursieren je nach Quelle und Berechnungsmethode unterschiedliche Werte. Die folgende Tabelle zeigt die aktuellsten Einschätzungen im Überblick:

QuelleGeschätztes VermögenStand
Vermögen Magazinca. 40 Mio. €Juli/August 2026
Blickca. 35 Mio. €März 2026
Promiflash35–50 Mio. €Januar 2026
20 Minuten35–50 Mio. €Januar 2026
Reichtummonitor50–65 Mio. €Juli 2026
Leadermagazin35–40 Mio. €2026

Die Unterschiede sind auf den ersten Blick groß, folgen aber einem erkennbaren Muster: Konservativere Schätzungen rechnen nur mit bereits nachweisbaren Einnahmen, optimistischere beziehen künftige Tantiemen und den Markenwert mit ein. Vereinzelt kursieren im Netz auch dreistellige Millionenbeträge in US-Dollar – diese Zahlen stammen meist von nicht überprüfbaren internationalen Seiten und gelten als deutlich überzogen.

Warum schwanken die Schätzungen so stark?

Warum schwanken die Schätzungen so stark?

Der Unterschied zwischen den Zahlen liegt vor allem an der Methodik. Wer nur versteuertes, bereits zugeflossenes Einkommen zählt, kommt auf niedrigere Werte. Wer zusätzlich Musikrechte, laufende Tantiemen und den geschätzten Wiederverkaufswert von Immobilien einrechnet, landet schnell 10 bis 15 Millionen Euro höher.

Wichtig ist außerdem die Unterscheidung zwischen Umsatz und Vermögen. Ein einzelner Stadionabend kann mehrere Millionen Euro Bruttoumsatz einspielen – davon gehen aber Gage für Band und Crew, Bühnenbau, Hallenmiete, Sicherheit, Steuern und Management ab, bevor überhaupt etwas beim Vermögen ankommt. Genau das erklärt, warum Tour-Schlagzeilen (“Millionen-Umsatz pro Abend”) nicht eins zu eins mit dem Nettovermögen gleichzusetzen sind.

Die wichtigsten Einnahmequellen

Helene Fischers Vermögen speist sich aus mehreren, klar voneinander unterscheidbaren Quellen. Konzerte bringen dabei mit Abstand am meisten ein, doch das Gesamtbild ist breiter aufgestellt.

EinnahmequelleGrößenordnungAnmerkung
Konzerte / TourneenHauptquelleca. 250.000 € Gage pro Auftritt, ca. 3,2 Mio. € Bruttoumsatz pro Show
Tonträgerverkäufezweistellige Millionen (kumuliert)über 18 Mio. verkaufte Einheiten seit Karrierestart
StreamingwachsendEinnahmen abhängig von Vertragsmodell (Major- vs. eigener Katalog)
Werbedealsmehrstellige Millionen (kumuliert)u. a. VW, L’Oréal, Douglas, Tchibo
TV-Auftritte / ShowsZusatzeinkommeneigene ZDF-Show, Jubiläumssendungen

Konzerte und die 360°-Stadiontour 2026

Konzerte sind der mit Abstand größte Vermögenstreiber. Vom 10. Juni bis 17. Juli 2026 spielte Fischer ihre 360°-Stadiontour mit einer Bühne in der Stadionmitte – unter anderem in Dresden, Frankfurt, Köln, Berlin, Stuttgart und München sowie in Amsterdam, Zürich und Wien. Das Finale fand in der Münchner Allianz Arena statt, praktisch vor der eigenen Haustür.

Als Gage werden rund 250.000 Euro pro Auftritt genannt. Der Bruttoumsatz eines einzelnen Konzertabends lag laut einer Pollstar-Auswertung im Schnitt bei etwa 3,2 Millionen Euro – wovon allerdings, wie oben beschrieben, noch sämtliche Produktionskosten abgehen.

Rechenbeispiel: Bei einem Bruttoumsatz von 3,2 Mio. € pro Show und Produktionskosten (Bühne, Crew, Halle, Sicherheit, Logistik), die bei Stadiontourneen dieser Größenordnung erfahrungsgemäß 60–75 % des Umsatzes auffressen, bleiben pro Abend grob geschätzt 800.000 bis 1,3 Mio. € vor Steuern und Management-Anteil übrig, aus denen sich dann die genannte Gage sowie der Gewinnanteil der Künstlerin speisen.

Zum Tourstart kündigte Fischer außerdem ein neues Album an, mit dem Charterfolg “Heute Nacht” sowie einer Live-Version von “An meiner Seite”, die sie gemeinsam mit ihrem Mann Thomas Seitel singt.

Album- und Tonträgerverkäufe

Seit ihrem Debüt 2005 hat Helene Fischer über 18 Millionen Tonträger verkauft. Ihr Album “Farbenspiel” (2013) wurde das meistheruntergeladene Album einer deutschen Künstlerin und zählt bis heute zu den meistverkauften deutschsprachigen Alben überhaupt. Der Song “Atemlos durch die Nacht” war 2014 der meistverkaufte Titel in Deutschland.

Wie stark sich das im Vermögen niederschlägt, hängt stark vom Vertragsmodell ab: Bei einem klassischen Major-Label-Vertrag verbleiben typischerweise 15 bis 25 % der Erlöse bei der Künstlerin, bei eigenem Katalog deutlich mehr. Reine Gastbeiträge auf fremden Songs tragen dagegen kaum zum Vermögen bei.

Streaming-Einnahmen (Spotify & Co.)

Streaming wächst als Einnahmequelle stetig, bleibt aber gemessen an den Tour-Einnahmen ein kleinerer Baustein. Wer selbst einmal überschlagen möchte, wie sich Gage, Auftrittszahl und Streaming zu einem Jahreseinkommen summieren, kann das mit dem Promi-Gehalt-Rechner von profirechner.de nachvollziehen.

(Hinweis für die Redaktion: Platzhalter-Link – vor Veröffentlichung durch die finale URL des Promi-Gehalt-Rechners ersetzen.)

Werbedeals und Markenkooperationen

Neben der Musik trägt eine ganze Reihe langfristiger Werbepartnerschaften zum Vermögen bei, darunter Kooperationen mit Volkswagen (u. a. eine eigene Helene-Fischer-Edition des Golf Sportsvan, 2014), L’Oréal, Douglas und Tchibo. Auffällig ist, dass es sich überwiegend um mehrjährige Partnerschaften statt einmaliger Werbedeals handelt – das sorgt für einen planbaren, wiederkehrenden Einkommensanteil neben dem Tourgeschäft.

TV-Auftritte und Shows

Fischers eigene ZDF-Show sowie regelmäßige Jubiläums- und Grand-Prix-Formate zählen ebenfalls zu ihren Einnahmequellen. Verglichen mit dem Tourgeschäft ist dieser Anteil kleiner, trägt aber zur Diversifikation bei – wichtig, weil dadurch nicht das gesamte Einkommen von einer einzigen Tournee abhängt.

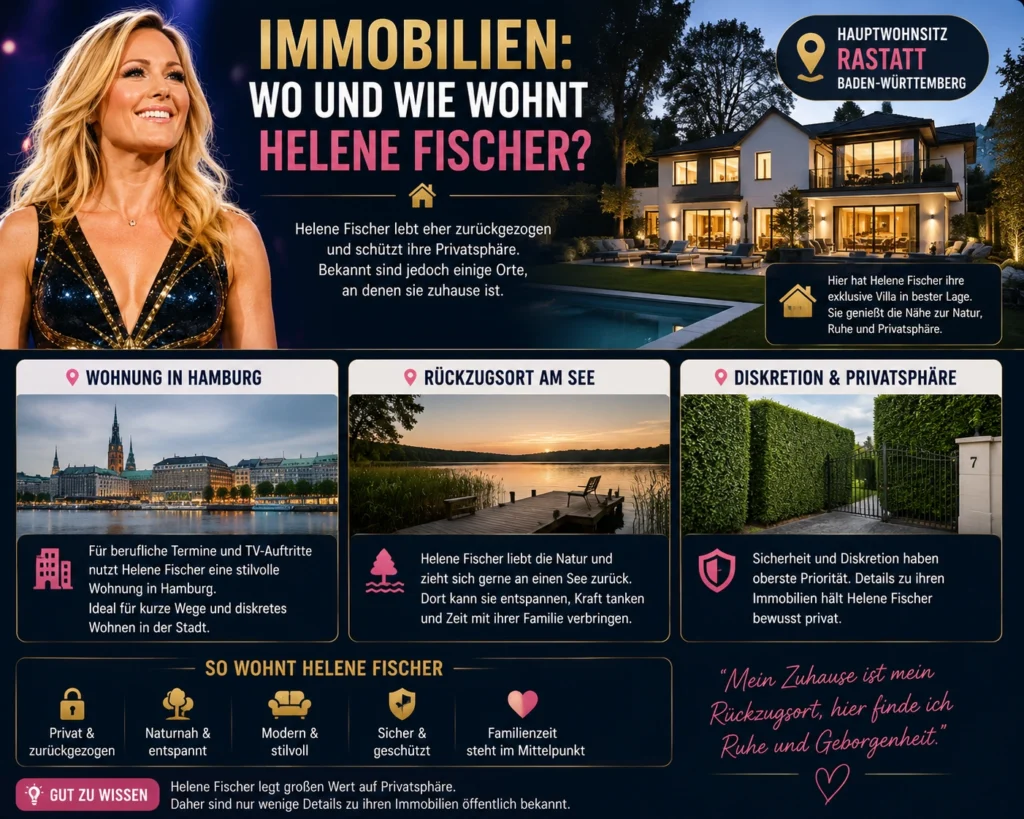
Immobilien: Wo und wie wohnt Helene Fischer?

Immobilien: Wo und wie wohnt Helene Fischer?

Helene Fischer lebt mit ihrer Familie in Inning am Ammersee, einem kleinen Ort in Oberbayern rund 30 Minuten von München entfernt – nicht am Starnberger See, wie in manchen älteren Artikeln fälschlicherweise angegeben wird. Beide Seen liegen im selben Landkreis, sind aber unterschiedliche Gewässer.

Das rund 3.000 Quadratmeter große Grundstück direkt am Seeufer erwarb Fischer bereits 2017, damals noch gemeinsam mit ihrem Ex-Partner Florian Silbereisen. Der Bau zog sich über Jahre hin – unter anderem wegen naturschutzrechtlicher Auflagen und Grundwasserproblemen – ehe sie 2021 gemeinsam mit ihrem heutigen Ehemann Thomas Seitel einzog. Zum Anwesen gehören unter anderem ein Bootshaus mit eigenem Steg, ein separates Poolgebäude sowie umfangreiche Sicherheitstechnik.

Werdegang: Vom Demoband zum Weltstar

Geboren wurde Helene Fischer am 5. August 1984 im sibirischen Krasnojarsk. 1988 zog ihre Familie nach Wöllstein in Rheinland-Pfalz. Ihren ersten größeren Auftritt hatte sie 2005 beim “Hochzeitsfest der Volksmusik”, nachdem ihre Mutter ein Demoband an ein Musikmanagement geschickt hatte. Es folgten Plattenvertrag, TV-Durchbruch und ab 2013 mit “Farbenspiel” der endgültige Sprung an die Spitze des deutschsprachigen Schlagers – mit Rekorden bei Verkaufszahlen, Stadionauslastung und TV-Quoten, die bis heute Bestand haben.

Privatleben: Familie und Partnerschaft

Öffentlich bestätigt ist, dass Helene Fischer seit 2021 mit dem Tänzer Thomas Seitel verheiratet ist; Medien berichten von einer heimlichen Trauung im Dezember 2021, offiziell äußert sich das Paar dazu nicht. Die beiden haben zwei Töchter: Nala, geboren im Dezember 2021, und eine zweite Tochter, die im August 2025 zur Welt kam. Vor der Beziehung mit Seitel war Fischer über zehn Jahre lang mit Florian Silbereisen liiert. Ihr Privatleben schützt sie konsequent – Details zu Wohnort, Familie und Finanzen dringen fast ausschließlich über Dritte an die Öffentlichkeit.

Häufig gestellte Fragen

Wie hoch ist das Vermögen von Helene Fischer?

Seriöse Schätzungen gehen Stand August 2026 von 35 bis 50 Millionen Euro aus. Eine offizielle Bestätigung gibt es nicht.

Was verdient Helene Fischer pro Konzert?

Als Gage werden rund 250.000 Euro pro Auftritt genannt, bei einem durchschnittlichen Bruttoumsatz von etwa 3,2 Millionen Euro pro Show.

Wie viel verdient Helene Fischer pro Jahr?

Mehrere Quellen schätzen ihr Jahreseinkommen auf rund 7 bis 10 Millionen Euro, abhängig davon, ob eine Tournee stattfindet.

Woher stammt der Großteil ihres Vermögens?

Aus Konzerten und Tourneen. Tonträgerverkäufe, Streaming, Werbedeals und TV-Auftritte tragen ergänzend bei.

Wie viele Tonträger hat sie verkauft?

Über 18 Millionen Einheiten seit ihrem Debüt 2005, unter anderem mit dem Rekordalbum “Farbenspiel”.

Wo und wie wohnt Helene Fischer?

In einer Villa in Inning am Ammersee in Oberbayern, die sie 2017 erwarb und 2021 bezog.

Ist Helene Fischer verheiratet und wie viele Kinder hat sie?

Sie ist seit 2021 mit Thomas Seitel verheiratet und hat zwei Töchter, geboren 2021 und 2025.

Fazit

Ein offizielles Vermögen von Helene Fischer wird es vermutlich nie geben – dafür schützt sie ihr Privatleben zu konsequent. Was sich aber klar zeigt: Ihr Geld kommt vor allem aus ausverkauften Stadien, ergänzt durch Musikverkäufe, Werbedeals und TV-Präsenz. Wer selbst nachrechnen will, wie sich Gagen, Auftrittszahlen und Nebeneinnahmen zu einem Promi-Einkommen summieren, kann das mit dem Promi-Gehalt-Rechner von profirechner.de ausprobieren.

Welche Steuerklasse bin ich? Steuerklassen 1 bis 6 im Überblick

Welche Steuerklasse bin ich?

Deine Steuerklasse steht auf jeder Gehaltsabrechnung. Trotzdem wissen die wenigsten aus dem Kopf, welche es ist oder was sie eigentlich bedeutet. Dabei entscheidet genau dieser eine Buchstabe beziehungsweise diese eine Zahl, wie viel von deinem Brutto am Monatsende tatsächlich auf dem Konto landet.

Wo finde ich meine Steuerklasse?

Deine Steuerklasse steht auf deiner Lohn- und Gehaltsabrechnung, meist oben rechts neben Steuer-ID und Sozialversicherungsnummer. Alternativ findest du sie auf deiner elektronischen Lohnsteuerbescheinigung vom Arbeitgeber oder online in deinem ELSTER-Konto unter „Meine Daten“. Auch dein Finanzamt nennt sie dir telefonisch.

Wenn du wissen willst, ob deine aktuelle Steuerklasse überhaupt zu deiner Situation passt, oder ob sich ein Wechsel lohnt, kannst du das direkt mit unserem Steuerklassenrechner prüfen. Dauert unter einer Minute.

Steuerklassen 1 bis 6 im Überblick

Steuerklassen 1 bis 6 im Überblick

Sechs Steuerklassen, sechs verschiedene Lebenssituationen. Welche für dich gilt, entscheidet sich fast ausschließlich über deinen Familienstand und die Zahl deiner Jobs, nicht über deinen Beruf oder dein Einkommen.

SteuerklasseFür wenBesonderheit
ILedige, Geschiedene, Verwitwete (nach Ablauf des Trennungsjahres)Standardklasse, kein Ehevorteil
IIAlleinerziehende mit mindestens einem Kind im HaushaltZusätzlicher Entlastungsbetrag: 4.260 €/Jahr, plus 240 € je weiterem Kind
IIIVerheiratete oder Lebenspartner mit deutlich höherem Einkommen (immer in Kombination mit V)Doppelter Grundfreibetrag, niedrigste monatliche Abzüge
IVVerheiratete oder Lebenspartner mit ähnlichem Einkommen (Standard direkt nach der Heirat)Beide werden wie Ledige besteuert, Ausgleich über die Steuererklärung
VDer einkommensschwächere Partner (immer in Kombination mit III)Kein Grundfreibetrag, dafür die höchsten Abzüge unter den Ehe-Klassen
VIZweit- und Nebenjobs, ab dem zweiten DienstverhältnisKeine Freibeträge, höchste Abzüge aller sechs Klassen

Die folgenden Abschnitte gehen jede Klasse einzeln durch, mit den Zahlen, die 2026 gelten.

Steuerklasse 1, für Ledige und Geschiedene

Steuerklasse I ist der Startpunkt für fast jeden Berufseinstieg. Wer ledig ist, bekommt sie automatisch zugewiesen, ohne Antrag. Auch Geschiedene fallen nach Ablauf des Trennungsjahres zurück in Klasse I, ebenso Verwitwete ab dem übernächsten Kalenderjahr nach dem Tod des Partners.

Der Grundfreibetrag liegt 2026 bei 12.348 € im Jahr. Unter Berücksichtigung von Arbeitnehmerpauschbetrag und Vorsorgepauschale fällt in Steuerklasse I erst ab einem Bruttogehalt von rund 1.425 € im Monat überhaupt Lohnsteuer an. Wer weniger verdient, zahlt in dieser Klasse keine.

Die Zuweisung läuft übrigens komplett automatisch. Sobald du dich bei deiner Gemeinde anmeldest und dein Arbeitgeber dich zur Sozialversicherung anmeldet, ruft er über das ELStAM-Verfahren deine Steuerklasse direkt beim Bundeszentralamt für Steuern ab, gebildet aus deinen Meldedaten. Ein eigener Antrag ist für Klasse I also nicht nötig, im Unterschied zu II, III und dem Faktorverfahren.

Steuerklasse 2, für Alleinerziehende

Steuerklasse II baut auf Klasse I auf und legt einen Entlastungsbetrag obendrauf: 4.260 € im Jahr für das erste Kind, plus 240 € für jedes weitere Kind im Haushalt. Automatisch bekommst du sie trotzdem nicht. Du musst sie beim Finanzamt beantragen, und zwei Bedingungen müssen erfüllt sein: mindestens ein minderjähriges oder in Ausbildung befindliches Kind lebt bei dir im Haushalt, und du bekommst für dieses Kind Kindergeld oder den Kinderfreibetrag.

Zieht eine volljährige Person mit eigenem Einkommen bei dir ein, etwa ein neuer Partner, entfällt der Anspruch in der Regel ab dem Folgemonat. Das Finanzamt geht dann davon aus, dass keine echte Alleinerziehung mehr vorliegt.

Steuerklasse 3 und 5, für Ehepaare mit unterschiedlichem Einkommen

Die Kombination III/V funktioniert nur zu zweit. Der besser verdienende Partner wählt Klasse III, der andere automatisch Klasse V. In Klasse III wird der doppelte Grundfreibetrag angerechnet, also 24.696 € statt 12.348 €. Dadurch fällt bis zu einem Bruttogehalt von rund 2.700 € im Monat gar keine Lohnsteuer an. Im Gegenzug hat Klasse V keinen eigenen Grundfreibetrag mehr, die Abzüge dort sind entsprechend hoch.

Als Faustregel gilt: Die 3/5-Kombination lohnt sich, wenn die Gehälter der Partner ungefähr im Verhältnis 60 zu 40 stehen. Ist der Unterschied kleiner, zahlt der Partner in Klasse V unterjährig oft zu viel, was sich zwar über die Steuererklärung ausgleicht, aber Liquidität kostet, die man auch anders nutzen könnte. Ist der Unterschied größer, drohen bei der Jahressteuer Nachzahlungen, weil die 24.696 € Freibetrag in Klasse III das gemeinsame Einkommen zu großzügig verschonen.

Wichtig, unabhängig vom Verhältnis: Wer die Kombination III/V nutzt, ist zur Abgabe einer Einkommensteuererklärung verpflichtet (§ 46 EStG). Das ist bei IV/IV ohne Faktor normalerweise nicht der Fall.

Zur Einordnung, wie stark sich das monatlich bemerkbar macht: Bei einem Paar mit zusammen 70.000 € Bruttojahreslohn, aufgeteilt im Verhältnis 45.000 € zu 25.000 €, bringt Klasse III dem besser verdienenden Partner mehrere hundert Euro mehr Netto im Monat, als er in Klasse IV hätte. Der andere Partner in Klasse V bekommt im Gegenzug spürbar weniger als in Klasse IV. Insgesamt verändert sich dadurch die Jahressteuer des Paares kaum, nur die Verteilung während des Jahres verschiebt sich zugunsten des Hauptverdieners.

Steuerklasse 4, der Standardfall für Ehepaare

Nach der Hochzeit landen beide Partner erst einmal automatisch in Steuerklasse IV, unabhängig davon, wer wie viel verdient. Jeder wird dabei behandelt wie eine ledige Person in Klasse I, mit eigenem Grundfreibetrag und eigenem Steuerabzug.

Das funktioniert gut, solange beide ungefähr gleich viel verdienen. Klaffen die Gehälter weiter auseinander, wird die IV/IV-Kombination schnell ungenau: Der Splittingvorteil aus der Ehe, der sich erst bei der gemeinsamen Steuererklärung zeigt, fließt monatlich gar nicht ein. Das Ergebnis ist meistens eine Steuererstattung am Jahresende, kann in ungünstigen Fällen aber auch zur Nachzahlung führen. Genau für dieses Problem gibt es das Faktorverfahren.

Was ist Steuerklasse 4 mit Faktor?

Beim Faktorverfahren bleiben beide Partner formal in Steuerklasse IV, bekommen aber zusätzlich einen individuellen Faktor zwischen 0 und 1, den das Finanzamt errechnet und in die elektronischen Lohnsteuerabzugsmerkmale (ELStAM) einträgt. Der Arbeitgeber multipliziert die normale Lohnsteuer nach Klasse IV mit diesem Faktor. So fließt der Splittingvorteil schon während des Jahres in die Abrechnung ein, nicht erst über die Steuererklärung.

Die Formel dahinter: Faktor = voraussichtliche Jahressteuer nach dem Splittingverfahren, geteilt durch die Summe der Jahreslohnsteuer beider Partner nach Klasse IV ohne Faktor. Da das Splittingverfahren praktisch immer günstiger ausfällt als zwei getrennte Berechnungen nach Klasse IV, liegt der Faktor fast immer unter 1.

Ein vereinfachtes Rechenbeispiel, ohne Kirchensteuer und Kinderfreibeträge, nur um das Prinzip zu zeigen: Partner A verdient 68.000 € brutto im Jahr, Partner B 20.000 €. Nach Abzug der Pauschbeträge liegt das zu versteuernde Einkommen von A bei grob 66.700 €, das von B bei rund 18.700 €. Getrennt nach Klasse IV berechnet, kommt das Finanzamt auf eine gemeinsame Jahreslohnsteuer von schätzungsweise 16.900 €. Über das Splittingverfahren, gemeinsames Einkommen halbieren, versteuern, verdoppeln, landet die voraussichtliche Jahressteuer dagegen bei rund 14.900 €. Der Faktor ergibt sich aus 14.900 geteilt durch 16.900, gerundet also ungefähr 0,88. Diesen Wert tragen A und B beide ein, und beide zahlen ab sofort rund 12 % weniger Lohnsteuer im Monat als nach der reinen Klasse-IV-Berechnung.

Diese Zahlen sind grob überschlagen und ersetzen keine Berechnung durch das Finanzamt oder unseren Rechner. Wie stark der Faktor von 1 abweicht, hängt vom Einkommensverhältnis ab: Bei annähernd gleichem Gehalt liegt er oft bei 0,95 oder höher, bei größerem Gefälle zwischen den Partnern kann er auch deutlich niedriger ausfallen.

Wer das Faktorverfahren wählt, ist wie bei der 3/5-Kombination zur Steuererklärung verpflichtet. Der Faktor selbst gilt maximal bis zum Ende des Folgejahres und muss dann neu beantragt werden, spätestens wenn sich eines der beiden Gehälter deutlich ändert.

Steuerklasse 6, für den Zweitjob

Sobald du einen zweiten Job neben deiner Hauptbeschäftigung annimmst, weist dir das Finanzamt für dieses zweite Dienstverhältnis automatisch Klasse VI zu. Das gilt unabhängig davon, ob du ledig, verheiratet oder alleinerziehend bist, und unabhängig von der Steuerklasse deines Hauptjobs.

Klasse VI kennt keinerlei Freibeträge. Der Grundfreibetrag ist schon in deinem Hauptjob verbraucht, deshalb greift hier vom ersten Euro an die volle Besteuerung. Das macht Klasse VI zur teuersten aller sechs Klassen, gemessen am monatlichen Abzug. Am Jahresende gleicht sich das über die Steuererklärung wieder aus, sofern die Gesamtsteuerlast über beide Jobs tatsächlich geringer ausfällt als die Summe der monatlichen Abzüge, was in den meisten Fällen so ist. Wie viel von deinem Zweitjob-Brutto konkret übrig bleibt, überschlägst du am schnellsten mit unserem Lohnsteuerrechner.

Steuerklasse bei Minijob und Midijob

Steuerklasse bei Minijob und Midijob

Hier passiert der häufigste Denkfehler in diesem ganzen Themenfeld: Bei einem klassischen Minijob spielt deine Steuerklasse in der Regel überhaupt keine Rolle. Die Minijob-Grenze liegt 2026 bei 603 € im Monat beziehungsweise 7.236 € im Jahr, ein Anstieg gegenüber den 556 € aus dem Vorjahr, weil der Mindestlohn zum Jahreswechsel auf 13,90 € gestiegen ist. Für Verdienste bis zu dieser Grenze zahlt normalerweise dein Arbeitgeber eine Pauschalsteuer von 2 % direkt an die Minijob-Zentrale, unabhängig von deiner persönlichen Steuerklasse. Nur wenn du dich ausdrücklich für die individuelle Besteuerung nach deiner Steuerklasse entscheidest, was sich fast nie lohnt, greift diese stattdessen.

Anders sieht es im sogenannten Übergangsbereich aus, umgangssprachlich Midijob genannt. Der reicht 2026 von 603,01 € bis 2.000 € im Monat. Hier greift deine normale Steuerklasse ganz regulär, so wie bei jedem anderen Job auch, nur die Sozialversicherungsbeiträge sind in diesem Bereich gestaffelt reduziert. Wer aktuell knapp über der alten 556-Euro-Grenze verdient hat, rutscht durch die Anhebung möglicherweise 2026 automatisch zurück in den Minijob-Status, was einen Blick in die eigene Abrechnung wert ist.

Für dich als Steuerklassen-Frage heißt das im Kern: Solange du unter 603 € bleibst, ist deine Steuerklasse für diesen Job im Regelfall irrelevant, die Pauschalsteuer läuft komplett am ELStAM-System vorbei. Überschreitest du die Grenze und wechselst dadurch in den Midijob-Bereich, wird deine Steuerklasse zum ersten Mal überhaupt für dieses Beschäftigungsverhältnis wichtig, meistens Klasse I bei einem alleinigen Job oder Klasse VI, wenn es sich um einen zweiten Job neben einer Hauptbeschäftigung handelt.

Steuerklassenkombination für Ehepaare, welche lohnt sich?

Verheiratete und eingetragene Lebenspartner haben die Wahl zwischen drei Modellen: III/V, IV/IV und IV/IV mit Faktor. Welches am Ende die richtige Wahl ist, hängt weniger von persönlichem Geschmack ab als vom Einkommensverhältnis der beiden Partner.

Bei annähernd gleichem Gehalt ist IV/IV ohne Faktor meistens die unkomplizierteste Lösung, ohne Antrag, ohne Extraaufwand. Klafft das Einkommen weiter auseinander, etwa im Bereich 60/40 und darüber, bringt III/V spürbar mehr monatliches Netto, verlangt dafür aber zwingend eine Steuererklärung und birgt bei falscher Einschätzung ein Nachzahlungsrisiko. Das Faktorverfahren liegt dazwischen: Es verteilt die Steuerlast bereits unterjährig fair nach Einkommensanteil, ohne die Risiken der reinen 3/5-Kombination, kostet aber etwas mehr Antragsaufwand am Anfang. Um dein Nettogehalt in allen drei Varianten konkret zu vergleichen, hilft unser Brutto-Netto-Rechner weiter.

Steuerklassenkombination für Ehepaare, welche lohnt sich?

Ein Missverständnis vorweg, das die Wahl oft unnötig emotional macht: Egal für welche Kombination ihr euch entscheidet, eure gemeinsame Jahressteuer verändert sich dadurch nicht. Sie richtet sich immer nach dem tatsächlichen Gesamteinkommen und dem Splittingtarif, unabhängig davon, welche Steuerklasse während des Jahres eingetragen war. Was sich unterscheidet, ist ausschließlich die monatliche Verteilung, also wer wie viel Liquidität hat, und ob am Jahresende eine Erstattung oder eine Nachzahlung ansteht.

Ein Punkt, den ältere Artikel zu diesem Thema oft noch falsch darstellen: 2024 war im Rahmen des Steuerfortentwicklungsgesetzes tatsächlich geplant, die Kombination III/V zum 1. Januar 2030 komplett abzuschaffen und alle Ehepaare automatisch ins Faktorverfahren zu überführen. Diese Umstellung wurde im finalen Gesetz jedoch gestrichen und von der aktuellen Bundesregierung bislang nicht wieder aufgegriffen. Stand Sommer 2026 bleibt III/V also weiterhin ganz normal wählbar, ein verbindlicher neuer Zeitpunkt für eine Abschaffung steht nicht fest. Falls du also woanders liest, die Klassen 3 und 5 seien bald Geschichte: Das stimmt aktuell nicht.

Steuerklasse wechseln, so geht’s

Ein Wechsel lohnt sich vor allem bei Heirat, Scheidung, dem Tod des Partners, der Geburt eines Kindes oder wenn du frisch alleinerziehend wirst. Seit 2020 gibt es dafür keine Beschränkung auf einen Wechsel pro Jahr mehr, Ehepaare und Lebenspartner können die Kombination beliebig oft im Kalenderjahr ändern.

  1. Formular „Antrag auf Steuerklassenwechsel bei Ehegatten/Lebenspartnern“ besorgen, entweder direkt online über ELSTER oder als Papierformular beim Finanzamt.
  2. Bei Verheirateten und Lebenspartnern müssen beide Personen den Antrag unterschreiben beziehungsweise elektronisch bestätigen.
  3. Antrag beim zuständigen Wohnsitzfinanzamt einreichen. Für eine Wirkung noch im laufenden Kalenderjahr muss der Antrag spätestens bis zum 30. November dort eingehen.
  4. Die neue Steuerklasse gilt ab dem 1. des Monats, der auf die Antragstellung folgt.
  5. Dein Arbeitgeber bekommt die geänderten ELStAM automatisch über die Finanzverwaltung, ein separater Nachweis von dir ist nicht nötig.

Ein Sonderfall betrifft werdende Eltern: Wer Elterngeld beantragen will, sollte einen günstigeren Wechsel möglichst mindestens sieben Monate vor Beginn des Mutterschutzes stellen. Wie genau sich das auf die Höhe auswirkt, erklären wir ausführlich in unserem Artikel zum Elterngeld.

Verpasst ihr den 30. November, ist das kein Beinbruch: Der Antrag bleibt gültig, wirkt dann aber erst zum 1. Januar des Folgejahres, weil das laufende Steuerjahr zu diesem Zeitpunkt bereits abgeschlossen ist. Für das laufende Jahr bleibt es bei der bisherigen Steuerklasse, der Ausgleich läuft dann über die Steuererklärung.

Häufig gestellte Fragen

Welche Steuerklasse habe ich?

Das hängt von deinem Familienstand ab. Ledige, Geschiedene und Verwitwete bekommen automatisch Klasse I, Alleinerziehende auf Antrag Klasse II, frisch Verheiratete automatisch Klasse IV je Partner, und ein Zweitjob wird automatisch mit Klasse VI besteuert. Die genaue Angabe findest du auf deiner Gehaltsabrechnung oder im ELSTER-Konto.

Was ist Steuerklasse 4 mit Faktor?

Ein individueller Multiplikator zwischen 0 und 1, den das Finanzamt für Ehepaare in Klasse IV berechnet. Er verteilt den steuerlichen Splittingvorteil bereits monatlich auf beide Gehälter, statt ihn erst über die Steuererklärung nachträglich auszugleichen. Muss beantragt werden und verpflichtet zur Steuererklärung.

Wie oft kann ich meine Steuerklasse wechseln?

Seit 2020 beliebig oft im Kalenderjahr, es gibt keine gesetzliche Obergrenze mehr. Damit ein Wechsel noch im selben Jahr wirkt, muss der Antrag bis spätestens 30. November beim Finanzamt eingehen. Wirksam wird er jeweils ab dem Folgemonat.

Wirkt sich die Steuerklasse auf Elterngeld und Arbeitslosengeld aus?

Ja, und zwar direkt. Beide Leistungen berechnen sich auf Basis deines durchschnittlichen Nettoeinkommens der letzten zwölf Monate. Wer rechtzeitig in eine günstigere Steuerklasse wechselt, meist Klasse III, erhöht damit sein Netto in der Bemessungsperiode und in der Folge auch die spätere Leistung. Bei Elterngeld sollte der Wechsel mindestens sieben Monate vor dem Mutterschutz erfolgen, damit er im Bemessungszeitraum wirklich zählt.

Muss ich mit Steuerklasse 5 eine Steuererklärung abgeben?

Ja. Wer die Kombination III/V nutzt, ist nach § 46 EStG zur Abgabe einer Einkommensteuererklärung verpflichtet, unabhängig davon, ob am Ende eine Rückzahlung oder eine Nachzahlung herauskommt.

Welche Steuerklasse gilt beim Zweitjob?

Automatisch Klasse VI, sobald ein zweites Dienstverhältnis beginnt. Diese Klasse kennt keine Freibeträge, weil dein Grundfreibetrag bereits im Hauptjob berücksichtigt wird. Die tatsächliche Steuerlast über beide Jobs gleicht sich am Jahresende über die Steuererklärung wieder aus.

Kann ich mit der Steuerklassenwahl Steuern sparen?

Bei der Jahressteuer nicht wirklich. Die richtet sich am Ende immer nach deinem tatsächlichen Einkommen und wird über die Steuererklärung ausgeglichen, egal welche Klasse unterjährig eingetragen war. Was sich durch die Wahl der Steuerklasse aber real verändert, ist deine monatliche Liquidität und die Höhe von Lohnersatzleistungen wie Elterngeld oder Arbeitslosengeld, denn die richten sich nach dem Netto, das deine Steuerklasse unterjährig erzeugt.

Elterngeld bei Zwillingen 2026: Höhe, Dauer und Mehrlingszuschlag

Elterngeld bei Zwillingen

Elterngeld bei Zwillingen läuft anders, als viele Eltern zunächst erwarten. Wer im ersten Moment mit dem doppelten Betrag rechnet, liegt daneben – das Elterngeld wird für Mehrlingsgeburten nur einmal bewilligt. Was es stattdessen gibt, regelt § 2a BEEG: einen Mehrlingszuschlag, der das Elterngeld für jedes weitere Kind der Mehrlingsgeburt aufstockt. Wie hoch dieser Zuschlag ausfällt, wie lange er gezahlt wird und was ihn vom Geschwisterbonus unterscheidet, erklären wir im Folgenden – inklusive Beispielrechnung und den aktuellen Reformplänen fürs Elterngeld.

Kurze Antwort: Bei Zwillingen gibt es kein doppeltes Elterngeld, aber einen Mehrlingszuschlag von 300 Euro monatlich beim Basiselterngeld bzw. 150 Euro beim Elterngeld Plus – macht zwischen 600 und 2.100 Euro im Monat.

Inhaltsverzeichnis

Wie viel Elterngeld bekommt man bei Zwillingen?

Wie viel Elterngeld bekommt man bei Zwillingen?

Beim Basiselterngeld gibt es für Zwillinge mindestens 600 Euro und höchstens 2.100 Euro pro Lebensmonat – der reguläre Betrag (300 bis 1.800 Euro) plus 300 Euro Mehrlingszuschlag. Beim Elterngeld Plus sind es mindestens 300 und höchstens 1.050 Euro, weil sowohl der reguläre Betrag als auch der Zuschlag halbiert werden.

BezugsformRegulärer Betrag+ MehrlingszuschlagMinimumMaximum
Basiselterngeld300–1.800 €+300 €600 €2.100 €
Elterngeld Plus150–900 €+150 €300 €1.050 €

Der reguläre Betrag richtet sich, wie bei einem Einzelkind auch, nach dem durchschnittlichen Nettoeinkommen der letzten zwölf Monate vor der Geburt: 65 bis 67 Prozent davon, mindestens aber 300 Euro und höchstens 1.800 Euro. Der Mehrlingszuschlag kommt unabhängig vom Einkommen oben drauf – ein Festbetrag, gezahlt für jedes Kind ab dem zweiten der Mehrlingsgeburt. Bei Drillingen wären es entsprechend zwei Zuschläge.

Beispielrechnung: Ein Elternteil hatte vor der Geburt ein Nettoeinkommen, das zum Höchstsatz führt. Bezieht die Familie zwölf Monate lang Basiselterngeld, ergibt sich:

PositionBetrag
Basiselterngeld (Höchstsatz)1.800 €/Monat
+ Mehrlingszuschlag300 €/Monat
= Elterngeld bei Zwillingen2.100 €/Monat
× 12 Monate25.200 €

Beim Mindestsatz sind es entsprechend 600 Euro monatlich bzw. 7.200 Euro über zwölf Monate. Wer die genaue Summe für das eigene Nettoeinkommen wissen will, kann sie mit dem Elterngeld Rechner von profirechner.de in weniger als einer Minute durchrechnen – der Rechner nimmt den Mehrlingszuschlag direkt als Eingabefeld.

Mehrlingszuschlag: Warum es kein doppeltes Elterngeld gibt

Der Gedanke liegt nahe: zwei Kinder, zwei Anträge, doppeltes Elterngeld. Rechtlich ist das aber ausdrücklich ausgeschlossen. § 2a Abs. 4 BEEG sieht für Mehrlingsgeburten nur einen Elterngeldanspruch vor, der um einen Zuschlag von 300 Euro (Basiselterngeld) bzw. 150 Euro (Elterngeld Plus) je weiterem Mehrlingskind erhöht wird. Bei Zwillingen ist das ein Zuschlag, bei Drillingen zwei.

Praktisch bedeutet das: Im Elterngeldantrag wird die Zahl der Mehrlinge angegeben, die Elterngeldstelle rechnet den Zuschlag automatisch dazu. Ein gesonderter Antrag ist dafür nicht nötig – wohl aber die Geburtsurkunde für jedes Kind. Der Zuschlag ist an die gewählte Bezugsform gekoppelt und läuft so lange wie das reguläre Elterngeld auch, ohne eigene, kürzere Frist.

Dürfen beide Eltern gleichzeitig Elterngeld beziehen?

Bei der Geburt eines einzelnen Kindes dürfen Mutter und Vater in den ersten zwölf Lebensmonaten nur in einem gemeinsamen Monat gleichzeitig Basiselterngeld beziehen. Bei Mehrlingsgeburten gilt diese Einschränkung nicht. Beide Eltern von Zwillingen können von Anfang an parallel Basiselterngeld nehmen.

Das ist mehr als eine Randnotiz. Praktisch relevant wird es vor allem dort, wo die Mutter nach der Geburt Mutterschaftsgeld bezieht – diese Monate werden bei ihr automatisch mit Basiselterngeld belegt. Bei einer Einlingsgeburt sperrt das den anderen Elternteil für dieselben Monate. Bei Zwillingen nicht: Der zweite Elternteil kann parallel Basiselterngeld beantragen, etwa indem er die Arbeitszeit auf bis zu 32 Wochenstunden reduziert. Dafür stehen ihm bei Zwillingen mindestens 600 Euro pro Lebensmonat zu – 300 Euro Mindestbetrag plus 300 Euro Mehrlingszuschlag.

Wer diese Variante durchrechnen will, sieht im Elterngeld Rechner sofort, was eine Reduzierung auf 32 statt 40 Wochenstunden für beide Elternteile gleichzeitig bedeutet.

Geschwisterbonus und Mehrlingszuschlag zusammen

Wächst die Familie nicht zum ersten Mal, kommt zum Mehrlingszuschlag unter Umständen noch der Geschwisterbonus hinzu – und zwar tatsächlich beide gleichzeitig. Das klingt nach einer Ausnahme, ist aber ausdrücklich so im Gesetz vorgesehen: § 2a Abs. 4 Satz 2 BEEG stellt klar, dass der Mehrlingszuschlag zusätzlich zum Geschwisterbonus gezahlt wird, wenn dessen Voraussetzungen ebenfalls erfüllt sind.

Der Geschwisterbonus erhöht das Elterngeld um 10 Prozent, mindestens aber um 75 Euro beim Basiselterngeld bzw. 37,50 Euro beim Elterngeld Plus – vorausgesetzt, im Haushalt lebt mindestens ein weiteres Kind unter drei Jahren (oder zwei Kinder unter sechs Jahren, oder ein Kind mit Behinderung unter 14 Jahren). Auf unserer Geschwisterbonus-Seite gehen wir im Detail darauf ein.

Beispiel: Im Haushalt lebt bereits ein anderthalbjähriges Kind, als Zwillinge geboren werden. Ein Elternteil hat Anspruch auf 1.800 Euro Basiselterngeld. Mit Geschwisterbonus (180 Euro, 10 Prozent) und Mehrlingszuschlag (300 Euro) kommen in diesem Monat 2.280 Euro zusammen – ohne dass dafür ein zusätzlicher Antrag nötig wäre.

Was hier nicht funktioniert: der Geschwisterbonus für die Zwillinge untereinander. Mehrlinge zählen nicht als Geschwister des jeweils anderen – dafür gibt es ja bereits den Mehrlingszuschlag. Der Bonus greift nur, wenn zusätzlich ein älteres oder ein weiteres, nicht mehrlingsgeborenes Kind im Haushalt lebt.

Wie lange bekommt man Elterngeld bei Zwillingen?

Bei der Dauer unterscheiden sich Zwillinge nicht von Einzelkindern – der Mehrlingszuschlag erhöht die Höhe, nicht die Bezugszeit. Es bleibt bei bis zu 12 Monaten Basiselterngeld pro Elternteil, plus bis zu 2 Partnermonaten, macht 14 Monate für beide Eltern zusammen. Wählt die Familie stattdessen Elterngeld Plus, verdoppelt sich der Zeitraum auf bis zu 28 Monate bei halbem Satz, inklusive bis zu 4 Partnerschaftsbonusmonaten, wenn beide Eltern gleichzeitig zwischen 24 und 32 Wochenstunden arbeiten.

Wichtig: Die Neuregelung bei den Partnermonaten für Geburten ab dem 1. April 2024 gilt ausdrücklich nicht für Mehrlingsgeburten – hier bleibt es bei der bisherigen Regelung von zwei Partnermonaten.

Wie lange Elternzeit bei Zwillingen?

Anders als beim Elterngeld verdoppelt sich bei der Elternzeit der Anspruch tatsächlich: Sie steht jedem Elternteil pro Kind zu, nicht pro Geburt. Bei Zwillingen macht das für jeden Elternteil 2 × 3 Jahre, also 6 Jahre Elternzeit insgesamt – aufteilbar in bis zu 3 Abschnitte je Kind.

Ein Teil davon, maximal 24 Monate je Kind, lässt sich auch zwischen dem 3. und 8. Geburtstag nehmen, sofern rechtzeitig angemeldet. Wer diesen übertragbaren Zeitraum für beide Zwillinge möglichst vollständig sichern will, sollte die Elternzeit gestaffelt beantragen: zuerst 2 Jahre für Kind 1, dann 1 Jahr für Kind 2. Nur so bleiben rechnerisch 24 Monate für das zweite Kind übrig, die später zwischen dem 3. und 8. Geburtstag genutzt werden können.

Praxistipp: Diese Reihenfolge sollte vor der Geburt mit dem Arbeitgeber abgestimmt werden – Elternzeit muss in der Regel 7 Wochen vorher schriftlich beantragt werden, bei Mehrlingen am besten für beide Kinder gemeinsam.

Was Eltern und Expertinnen dazu sagen

Was Eltern und Expertinnen dazu sagen

Die Zahlen sind das eine, der Alltag mit Mehrlingen ein anderes. Alexandra Jaeger vom Zwillings- und Drillingszentrum extrakind begleitet nach eigenen Angaben jährlich mehr als 500 Mehrlingsfamilien und beschreibt auf LinkedIn ein wiederkehrendes Muster: Familien wüssten oft nicht, welche Leistungen ihnen zustehen – und hätten ausgerechnet in der stressigsten Phase am wenigsten Zeit, sich damit zu beschäftigen. Genau deshalb lohnt sich der Blick auf Mehrlingszuschlag und Geschwisterbonus schon vor der Geburt, nicht erst beim Ausfüllen des Antrags.

Auch die geplante Elterngeld-Reform 2027 wird in einschlägigen LinkedIn-Kreisen kontrovers diskutiert. Die Analystin Laura Böhmer (Civey) hat im April 2026 vorgerechnet, was die Kürzung der Bezugsdauer auf 12 Monate trotz höherer Monatsbeträge real bedeutet: Bei 14 Monaten zu je 1.800 Euro kommen heute 25.200 Euro zusammen, bei 12 Monaten zu je 1.900 Euro nach der geplanten Reform nur noch 22.800 Euro – ein Minus von 2.400 Euro. Für Zwillingsfamilien, die durch den Mehrlingszuschlag ohnehin höhere Monatsbeträge beziehen, würde sich dieser Effekt entsprechend verstärken, sollte der Zuschlag unverändert weitergezahlt werden.

Aktuelle Elterngeld-Reform 2027: Was sich für Zwillingseltern ändern könnte

Stand August 2026 ist die Reform ein Gesetzentwurf, kein geltendes Recht. Bundesfamilienministerin Karin Prien hat ein Modell vorgelegt, das die maximale Bezugsdauer beim Basiselterngeld von 14 auf 12 Monate kürzt und dafür ein 3-3-6-Modell einführt: 3 Monate reservierte Elternzeit je Elternteil, 6 weitere Monate frei aufteilbar. Gleichzeitig sollen der Mindest- und Höchstbetrag zum ersten Mal seit 2007 steigen – von 300 auf 330 Euro bzw. von 1.800 auf 1.900 Euro. Nach derzeitigem Stand der Berichterstattung soll die Neuregelung für Kinder gelten, die ab dem 1. November 2027 geboren werden; wer aktuell schwanger ist oder plant, ist von der Reform also vorerst nicht betroffen.

Offen ist bislang, wie sich der Mehrlingszuschlag in diesem neuen Modell verhält. Weder der Gesetzentwurf noch die bisherige Berichterstattung äußern sich dazu, ob die 300 bzw. 150 Euro Zuschlag unverändert bleiben oder ebenfalls angepasst werden. Der Entwurf befand sich zuletzt in der Ressortabstimmung, ein endgültiges Inkrafttretensdatum gibt es nicht. Wir aktualisieren diesen Abschnitt, sobald ein Kabinettsbeschluss vorliegt.

FAQ

Bekommt man bei Zwillingen doppeltes Elterngeld?

Nein. Für eine Mehrlingsgeburt gibt es rechtlich nur einen Elterngeldanspruch. Statt eines zweiten, vollständigen Anspruchs zahlt die Elterngeldstelle einen Mehrlingszuschlag: 300 Euro monatlich beim Basiselterngeld, 150 Euro beim Elterngeld Plus, für jedes Kind ab dem zweiten der Mehrlingsgeburt.

Wie hoch ist der Mehrlingszuschlag bei Zwillingen?

Der Mehrlingszuschlag beträgt 300 Euro pro Monat beim Basiselterngeld und 150 Euro beim Elterngeld Plus. Damit liegt das gesamte Elterngeld bei Zwillingen zwischen 600 und 2.100 Euro (Basiselterngeld) bzw. zwischen 300 und 1.050 Euro (Elterngeld Plus) pro Lebensmonat.

Wirkt sich der Mehrlingszuschlag auf Wohngeld oder BAföG aus?

Elterngeld wird bei Leistungen wie Wohngeld, BAföG oder einkommensabhängigen Kita-Beiträgen wie Einkommen angerechnet – allerdings nur der Teil oberhalb des Mindestbetrags. Bei Zwillingen liegt dieser Mindestbetrag doppelt so hoch wie bei einem Einzelkind, wodurch mehr vom Elterngeld anrechnungsfrei bleibt.

Bekommen Zwillinge automatisch länger Elterngeld?

Nein. Der Mehrlingszuschlag erhöht die Höhe des Elterngelds, nicht die Bezugsdauer. Es bleibt bei bis zu 14 Monaten Basiselterngeld für beide Eltern zusammen bzw. bis zu 28 Monaten Elterngeld Plus inklusive Partnerschaftsbonus – genau wie bei einem Einzelkind.

Dürfen beide Eltern von Zwillingen gleichzeitig Basiselterngeld beziehen?

Ja. Anders als bei der Geburt eines einzelnen Kindes gilt bei Mehrlingsgeburten keine Beschränkung auf einen gemeinsamen Bezugsmonat. Beide Eltern können deshalb von Anfang an parallel Basiselterngeld beantragen, was besonders bei paralleler Reduzierung der Arbeitszeit relevant wird.

Was ändert sich für Zwillingseltern durch die geplante Elterngeld-Reform 2027?

Nach aktuellem Entwurf soll die Bezugsdauer ab Geburten ab November 2027 von 14 auf 12 Monate sinken, dafür sollen Mindest- und Höchstbetrag steigen. Wie sich der Mehrlingszuschlag dabei verhält, ist bislang nicht geregelt. Für aktuelle Schwangerschaften und Geburten ändert sich vorerst nichts.

Fazit

Der Mehrlingszuschlag macht das Elterngeld bei Zwillingen spürbar höher als bei einem Einzelkind, aber eben nicht doppelt so hoch – und die Bezugsdauer bleibt gleich. Wer zusätzlich ein älteres Geschwisterkind im Haushalt hat, sollte den Geschwisterbonus nicht vergessen: Beide Zuschläge lassen sich kombinieren.

Nächster Schritt: Mit dem Elterngeld Rechner von profirechner.de lässt sich der eigene Anspruch inklusive Mehrlingszuschlag in weniger als einer Minute durchrechnen.

Hochbeet für Senioren bauen: Anleitung für rückenschonendes Gärtnern

hochbeet für senioren bauen

Die meisten Ratgeber zum Thema Hochbeet für Senioren enden beim Einkaufszettel: Material vergleichen, Fördermittel prüfen, fertiges Modell bestellen. Was fehlt, ist die Anleitung zum Selberbauen. Dabei lässt sich ein Hochbeet für Senioren an einem Wochenende bauen, wenn Höhe, Material und Befüllung von Anfang an auf rückenschonendes Arbeiten ausgelegt sind.

Der Unterschied zu einem normalen Hochbeet liegt in drei Details: einer Arbeitshöhe von 80 bis 90 cm statt der üblichen 60 bis 80 cm, einer Randgestaltung, an der man sich abstützen kann, und einer Befüllung, die kein tonnenschweres Erdheben nötig macht. Diese Anleitung zeigt Material, Werkzeug und die einzelnen Bauschritte. Und sie beantwortet ehrlich die Frage, ob sich ein KfW-Zuschuss überhaupt lohnt, wenn du selbst baust (Antwort: meistens nicht).

Auf einen Blick

KennzahlEmpfehlung
Arbeitshöhe80–90 cm (Oberkante auf Hüfthöhe)
Beetbreitemax. 100–120 cm (beidseitig erreichbar)
Wandstärke (Holz)mind. 3,5 cm, besser 5 cm
MaterialLärche/Douglasie oder verzinkter Stahl
Zugangsweg ringsum1–1,5 m, rutschfest befestigt
Bauzeitetwa 1 Wochenende (Rahmen und Befüllung)
KfW-Zuschuss (455-B)nur bei Ausführung durch Fachbetrieb – Eigenleistung nicht förderfähig

Warum sich ein Hochbeet für Senioren lohnt

Rückenschmerzen sind der häufigste Grund, warum ältere Menschen das Gärtnern aufgeben. Ein Hochbeet verlagert die Arbeitsfläche auf Hüfthöhe. Bücken und Hocken fallen weg. Wer nicht mehr aus der Hocke hochkommt oder mit Rollator unterwegs ist, kann sich an der Kante abstützen, statt auf dem Boden zu balancieren.

Ein zweiter Effekt wird seltener erwähnt: Die kleinere, klar begrenzte Fläche braucht spürbar weniger Pflege als ein Bodenbeet. Weniger Unkraut, weniger Bücken beim Jäten, mehr Ernte pro investierter Kraftminute.

Die richtige Arbeitshöhe finden

Die richtige Arbeitshöhe finden

Die ideale Arbeitshöhe für ein Senioren-Hochbeet liegt bei 80 bis 90 cm, gemessen von der Standfläche bis zur Oberkante. Wer im Rollstuhl sitzt oder das Beet unterfahren will, braucht stattdessen ein Tischbeet mit rund 75–80 cm Höhe und freiem Beinraum darunter (mehr dazu weiter unten).

Statt der pauschalen Zahl zu vertrauen, lohnt sich eine persönliche Messung: Stell dich aufrecht hin, lass den Arm locker herunterhängen, und miss den Abstand vom Handgelenk bis zum Boden. Das ist deine Zielhöhe. Bist du eher groß gewachsen, liegt sie meist 5–10 cm über dem 80-cm-Richtwert.

Bei der Grundfläche hat sich 100 x 200 cm als Standardgröße für ein Einzelbeet bewährt. Das reicht für Salat, Radieschen, Kohlrabi und Kräuter, bleibt aber noch komplett von einer Seite aus erreichbar, wenn du bei 100 cm Breite bleibst. Willst du das Beet von beiden Längsseiten bepflanzen, sind bis zu 120 cm Breite möglich, ohne dass du dich zu weit vorbeugen musst.

Material wählen: Holz, Metall oder WPC?

Lärchen- oder Douglasienholz ist die gängigste Wahl, weil es sich leicht verarbeiten lässt und ohne chemischen Holzschutz mehrere Jahre hält. Verzinkter Stahl kostet mehr in der Anschaffung, hält aber deutlich länger und braucht praktisch keine Pflege. Das zahlt sich aus, wenn du das Beet nicht alle paar Jahre neu abschleifen und ölen willst.

MaterialVorteileNachteilePflegeaufwandEignung für Senioren
Lärche/Douglasiegünstig, leicht zu verarbeiten, warme Optikalle 2–3 Jahre ölen oder lasierenmittelgut, wenn Pflege eingeplant ist
Verzinkter Stahlsehr langlebig, praktisch wartungsfreiteurer, heizt sich im Sommer stärker aufniedrigsehr gut, geringster Folgeaufwand
WPC (Holz-Kunststoff-Verbund)formstabil, fäulnisresistentbegrenzte Farbauswahl, teurer als Holzniedriggut
Klinker/Mauerwerksehr stabil, kein Nachölen nötigaufwendiger Bau, nicht mobil, teuersehr niedrignur mit Maurer-Erfahrung empfehlenswert

Die Brettstärke entscheidet über die Stabilität. Nach Erfahrung der Gartentherapeutin Brigitte Hölscher (Grünreich-Gartenblog) sollte bei einem 1 x 2 m großen Beet mit 80 cm Höhe die Brettstärke mindestens 3,5 cm betragen, besser 5 cm. Dünneres Holz kann unter dem Gewicht der Erdfüllung nachgeben, vor allem wenn Regen sie zusätzlich beschwert.

Material- und Werkzeugliste

  • Kanthölzer/Bretter (Lärche oder Douglasie, mind. 3,5 cm stark) für Rahmen und Wände
  • 4 Eckpfosten, quadratisch, mind. 7 x 7 cm
  • Rostfreie Holzschrauben
  • Teichfolie oder Wurzelvlies als Innenauskleidung gegen Fäulnis
  • Engmaschiges Gitter oder Hasendraht als Wühlmausschutz für den Boden
  • Abgerundete Kantenleiste oder schmaler Handlauf
  • Wasserwaage, Akkuschrauber, Säge, Tacker für die Folie
  • Für die Befüllung: grobes Häckselgut/Äste, Laub, halbreifer Kompost, Pflanzerde

Schritt-für-Schritt-Anleitung: Hochbeet bauen

Standort wählen

Wähle eine sonnige bis halbschattige, windgeschützte Stelle in der Nähe eines Wasseranschlusses. Lange Gießwege mit voller Kanne sind für viele Senioren die eigentliche Hürde, nicht das Gärtnern selbst. Plane rings um das Beet mindestens 1 m, besser 1,5 m freie, befestigte Fläche ein, damit ein Rollator nicht im weichen Boden versinkt.

Rahmen bauen

Schneide die Bretter auf Länge und Breite zu und verschraube die Eckpfosten von innen mit den Seitenwänden. Setze pro Eckverbindung mindestens vier Schrauben. Auf jeder Ecke lastet bei einem befüllten Beet ein erheblicher seitlicher Druck. Achte darauf, dass keine Schraubenköpfe nach innen überstehen, wo Hände beim Jäten entlangstreifen.

Aufstellen und sichern

Stelle den Rahmen auf ebenen, verdichteten Untergrund. Prüfe mit der Wasserwaage in beide Richtungen. Ein schiefes Beet belastet eine Seite stärker und kann sich mit der Zeit verziehen. Verankere hohe oder schmale Modelle zusätzlich mit Erdankern, damit sich niemand am Rand abstützen kann, ohne dass das Beet nachgibt.

Kanten sichern

Schraube eine abgerundete Kantenleiste oder einen schmalen Handlauf auf die Oberkante. Das ist der eigentliche Unterschied zwischen einem normalen und einem seniorengerechten Hochbeet: eine Fläche, an der man sich mit der ganzen Hand abstützen kann, ohne sich an einer scharfen Brettkante zu schneiden.

Schichten einfüllen

Kleide den Rahmen innen mit Teichfolie oder Wurzelvlies aus, lege unten ein engmaschiges Gitter gegen Wühlmäuse ein und befülle dann Schicht für Schicht. Details dazu im nächsten Abschnitt.

Schichtung richtig aufbauen, ohne schweres Heben

Ein Hochbeet wird von unten nach oben in vier Schichten befüllt: grobes Astwerk, gehäckseltes Grünmaterial, halbreifer Kompost, obenauf Pflanz- oder Gemüseerde. Diese Reihenfolge sorgt für Drainage unten und Nährstoffe oben. Sie verrottet über Jahre langsam, sodass sich die Füllhöhe von selbst absenkt.

Das eigentliche Problem für Senioren ist nicht die Reihenfolge, sondern das Gewicht. Ein 1 x 2 m großes Beet mit 80 cm Höhe fasst rund 1,6 m³ Volumen. Voll mit reiner Muttererde befüllt, wiegt das rund 2,4 Tonnen. Deutlich mehr, als jemand allein in Eimern tragen sollte.

Zwei Wege, das zu umgehen: Fülle die unteren zwei Drittel mit leichtem Material, das ohnehin nur als Drainage und langsam nachrottende Nährstoffquelle dient. Nur die oberen 20–25 cm brauchen echte Pflanzerde. Oder bestelle die fertige Erde als Schüttgut direkt ins Beet, statt sie sackweise selbst zu tragen. Viele Bau- und Gartenmärkte liefern das gegen Aufpreis.

Wie schwer wird dein Hochbeet wirklich?

Die 2,4-Tonnen-Zahl kursiert nur für ein 1 x 2 m-Beet. Wir haben die Füllmenge für drei gängige Seniorenhochbeet-Größen bei 80 cm Höhe durchgerechnet: 25 cm Pflanzerde oben (Dichte ca. 1,5 t/m³), der Rest lockeres Häckselgut und Laub (Dichte ca. 0,3 t/m³). Die Dichteannahmen schwanken je nach Material spürbar, geben aber eine belastbare Größenordnung.

Größe (Breite x Länge)Volumen bei 80 cm HöheGewicht komplett mit ErdeGewicht mit Leichtschicht-Methode
100 x 100 cm0,8 m³ca. 1,2 tca. 0,5 t
100 x 150 cm1,2 m³ca. 1,8 tca. 0,8 t
100 x 200 cm1,6 m³ca. 2,4 tca. 1,1 t

Die Leichtschicht-Methode senkt das Gesamtgewicht um weit mehr als die Hälfte. Das ist relevant für die Statik des Rahmens und dafür, wie viele Säcke Erde tatsächlich getragen werden müssen, bevor die ersten Samen in die Erde kommen.

Barrierefrei bauen: Anpassungen für Rollstuhl und Rollator

Ein Standard-Hochbeet lässt sich vom Rollstuhl aus nicht bearbeiten, weil die geschlossene Front im Weg ist. Für ein rollstuhlgerechtes Tischbeet braucht es Unterfahrbarkeit von mindestens 65–70 cm Höhe und rund 50 cm Tiefe unter dem Pflanzkasten (die exakten Maße hängen vom jeweiligen Rollstuhlmodell ab), plus eine Gesamthöhe der Pflanzfläche von 75–80 cm.

Baulich bedeutet das: Der Kasten sitzt auf vier stabilen Beinen statt auf einer geschlossenen Wanne, ähnlich einem Tisch. Das ist konstruktiv aufwendiger als ein normales Hochbeet, denn das Gewicht der Erdfüllung wird punktuell über vier Beine statt flächig über den ganzen Rahmen abgetragen. Beine und Verbindung zum Kasten müssen entsprechend kräftig dimensioniert sein. Wer sich hier unsicher ist, sollte die Statik von einer Schreinerei gegenprüfen lassen oder auf ein fertiges Tischbeet-Modell zurückgreifen (siehe “Für wen sich der Selbstbau nicht lohnt” weiter unten).

Sicherheit: Worauf du beim Bau besonders achten solltest

Drei Details entscheiden, ob ein Hochbeet im Alltag sicher ist.

Kanten und Schrauben: Runde alle sichtbaren Holzkanten mit Hobel oder Schleifgerät ab und versenke jede Schraube. Ein hervorstehender Schraubenkopf auf Hüfthöhe wird irgendwann zur Stolperfalle für Kleidung oder zur Schnittverletzung.

Standfestigkeit: Ein Hochbeet, an dem man sich abstützt, muss ein Vielfaches des eigenen Körpergewichts aushalten, ohne zu kippen. Verankere hohe oder schmale Modelle im Boden, besonders solange sie noch nicht mit Erde befüllt und dadurch beschwert sind.

Rutschsicherer Untergrund: Verlege rund um das Beet Platten oder einen Gummi-Bodenbelag statt Rasengittersteine oder losen Kies. Beides wird bei Nässe rutschig und ist mit Rollator-Rädern schwer zu befahren.

Kosten: Was kostet ein selbstgebautes Seniorenhochbeet?

Die Materialkosten hängen stark von Größe und Material ab. Als grobe Orientierung für ein 100 x 200 x 80 cm-Beet aus Holz:

PostenAnteil an den Gesamtkosten
Holz (Bretter, Pfosten, Kantenleiste)größter Einzelposten {{VERIFY: aktuelle Holzpreise pro laufendem Meter}}
Schrauben, Teichfolie, Wühlmausgitterkleiner Posten, meist unter 10 %
Pflanz-/Gemüseerde (bei Leichtschicht-Methode nur für die oberen 25 cm)zweitgrößter Posten {{VERIFY: aktuelle Erdpreise je m³/Sack}}
Werkzeug, falls nicht vorhandeneinmalig, meist bereits im Haushalt vorhanden

Ein fertig gekauftes, seniorengerechtes Hochbeet aus dem Fachhandel kostet spürbar mehr als der Materialeinkauf für den Selbstbau {{VERIFY: aktuelle Marktpreise vergleichen}}. Der Preisunterschied ist im Wesentlichen die eingesparte Arbeitszeit.

Förderung: Zuschuss über die KfW möglich?

Kurz gesagt: in den meisten Fällen nicht, wenn du selbst baust.

Die KfW fördert Barrierereduzierung im Programm 455-B (“Barrierereduzierung – Investitionszuschuss”, Teil der Förderfamilie “Altersgerecht Umbauen”) mit bis zu 2.500 € für Einzelmaßnahmen oder bis zu 6.250 € beim Komplettpaket “Altersgerechtes Haus” (10 bzw. 12,5 % der förderfähigen Kosten) {{VERIFY: Stand April 2026, KfW-Merkblatt 455-B}}. Die Bedingung, die auf den meisten anderen Ratgeberseiten fehlt: Eigenleistung ist bei diesem Zuschuss ausdrücklich nicht förderfähig. Die Arbeiten müssen von einem dafür geeigneten Fachbetrieb ausgeführt werden.

Wer sein Hochbeet selbst zusammenschraubt, bekommt dafür also keinen Zuschuss. Realistisch wird der KfW-455-B nur relevant, wenn eine Garten- oder Landschaftsbaufirma das Beet baut, oder wenn das Hochbeet Teil eines größeren, professionell ausgeführten Barrierereduzierungspakets am Haus ist.

Ein zweiter Punkt zur Vorsicht: Das Programm wurde 2025 zwischenzeitlich ausgesetzt und ist laut KfW seit dem 8. April 2026 wieder geöffnet, allerdings mit einem deutlich kleineren Budget für das gesamte Bundesgebiet als in den Vorjahren. Fachportale rechnen damit, dass die Mittel schon nach wenigen Monaten aufgebraucht sein könnten. {{VERIFY: aktuellen Förderstatus auf kfw.de prüfen, bevor ein Fachbetrieb beauftragt wird}}

Die richtige Bepflanzung für Senioren-Hochbeete

Fürs erste Jahr eignen sich Pflanzen mit wenig Rückschlagrisiko und schnell sichtbarem Erfolg: Radieschen, Salate, Kohlrabi und Mangold wachsen zuverlässig und lassen sich ohne Bücken ernten. Erdbeeren sind die unkomplizierteste Obstwahl fürs Hochbeet.

Tomaten, Gurken und Zucchini brauchen mehr Platz und Führung, etwa Rankhilfe und regelmäßiges Ausgeizen. Auf einem kleinen Seniorenhochbeet lohnt sich dafür eher ein separates, größeres Gefäß. Kräuter wie Schnittlauch, Petersilie oder Minze lassen sich gut zwischen dem Gemüse einstreuen und wachsen auch bei unregelmäßiger Pflege weiter.

Für wen sich der Selbstbau nicht lohnt

Wenn der KfW-Zuschuss dein Hauptmotiv ist: nicht selbst bauen. Eigenleistung schließt die Förderung aus, siehe Abschnitt oben.

Wenn ein wirklich rollstuhlunterfahrbares Tischbeet gebraucht wird und eigene Erfahrung mit tragender Konstruktion fehlt: Die Statik eines freistehenden Tischbeets ist anspruchsvoller als ein normaler Rahmen. Ein Fehler bedeutet ein kippendes, beladenes Beet auf Hüfthöhe, das Sicherheitsrisiko liegt höher als bei jedem anderen Teil dieser Anleitung. Ein fertiges Modell von einem Fachanbieter für barrierefreie Gärten ist hier oft die sicherere Wahl.

Wenn du zur Miete wohnst und keine dauerhaften baulichen Veränderungen im Garten vornehmen darfst: Ein mobiles, mit Rollen ausgestattetes Hochbeet oder ein Kübel-Hochbeet ist die bessere Alternative zu dieser fest verankerten Bauweise.

Häufige Fragen

Wie hoch sollte ein Hochbeet für Senioren sein? 80 bis 90 cm, gemessen von der Standfläche bis zur Oberkante. Am genauesten ermittelst du deine persönliche Höhe, indem du den Abstand von deinem locker herabhängenden Handgelenk bis zum Boden misst.

Welches Holz eignet sich am besten für ein Hochbeet? Lärche und Douglasie sind die gängigsten Massivholzarten, weil sie von Natur aus witterungsbeständiger sind als Fichte oder Kiefer. Für ein wartungsarmes Beet ist verzinkter Stahl die langlebigere, aber teurere Alternative.

Wie tief muss die Schichtung im Hochbeet sein? Bei 80 cm Gesamthöhe reichen 20–25 cm echte Pflanzerde oben. Der Rest kann aus grobem Astwerk, Häckselgut und halbreifem Kompost bestehen, was gleichzeitig das Gewicht der Befüllung deutlich reduziert.

Kann man ein Hochbeet auch rollstuhlgerecht bauen? Ja, als Tischbeet mit freiem Beinraum unter dem Pflanzkasten. Das erfordert eine stabilere Konstruktion als ein normales Hochbeet, weil das Gewicht über vier Beine statt über einen durchgehenden Rahmen abgetragen wird.

Was kostet der Bau eines Hochbeets für Senioren? Das hängt von Größe und Material ab. Holz aus dem Baumarkt ist günstiger als verzinkter Stahl oder ein fertig gekauftes Modell. {{VERIFY: aktuelle Material- und Vergleichspreise einholen}}

Nächster Schritt

Die Bauanleitung ist der Teil, den kein anderer Ratgeber zum Thema liefert. Höhe, Material und Zuschuss-Check finden sich auch anderswo. Der sinnvollste Startpunkt ist die Standortwahl und die Arbeitshöhe, die zum eigenen Körper passt. Beides lässt sich nicht nachträglich korrigieren, ohne das Beet neu zu bauen.

Mehr zum Thema Garten und Außenbereich: Terrasse aus Holz bauen · Für weitere altersgerechte Anpassungen: Befreiung vom Winterdienst für Senioren

Renovierung bei Auszug: Was Mieter wirklich müssen (2026)

Renovierung bei Auszug

Zuletzt aktualisiert am 4. August 2026 | Stand: Mietrecht 2026 | Redaktion profirechner.de

Grundsätzlich müssen Sie Ihre Wohnung beim Auszug nicht automatisch renovieren. Die Instandhaltungspflicht liegt laut § 535 BGB zunächst beim Vermieter – erst eine wirksame Klausel im Mietvertrag überträgt sie auf Sie als Mieter. Ob das bei Ihnen zutrifft, hängt vom genauen Wortlaut der Klausel, dem Zustand der Wohnung bei Einzug und den vereinbarten Fristen ab.

Seit einiger Zeit hält sich online hartnäckig die Behauptung, ein „neues Gesetz” zwinge Mieter pauschal zur Renovierung. Das stimmt so nicht, und wir zeigen weiter unten genau, was der Bundesgerichtshof im Januar 2024 tatsächlich entschieden hat. Dazu: welche Klauseln unwirksam sind, was eine Renovierung 2026 real kostet, und eine Checkliste für die Wohnungsübergabe.

Kurze Antwort: Nein – eine Renovierungspflicht besteht nur, wenn Ihr Mietvertrag eine wirksame Klausel enthält und Ihnen die Wohnung bei Einzug bereits renoviert übergeben wurde. Ein pauschales „neues Gesetz” dazu gibt es nicht.

Inhaltsverzeichnis

Muss ich meine Wohnung bei Auszug renovieren? (Die gesetzliche Grundlage)

Nein, nicht automatisch. Nach § 535 Abs. 1 Satz 2 BGB muss grundsätzlich der Vermieter die Mietsache instand halten, wozu auch Schönheitsreparaturen zählen. Nur wenn der Mietvertrag eine wirksame Klausel enthält, die diese Pflicht auf Sie als Mieter überträgt, müssen Sie beim Auszug renovieren.

§ 535 BGB — warum eigentlich der Vermieter zuständig ist

Klartext: Ohne eine gültige Vertragsklausel schuldet allein der Vermieter die Schönheitsreparaturen. Das Bürgerliche Gesetzbuch verpflichtet ihn in § 535 Abs. 1 Satz 2, die Mietsache während der gesamten Mietzeit in dem Zustand zu erhalten, der dem vertragsgemäßen Gebrauch entspricht. Streichen, Tapezieren, Lackieren von Heizkörpern – all das fällt eigentlich in seinen Aufgabenbereich, nicht in Ihren.

Wie eine Renovierungsklausel die Pflicht überträgt

In der Praxis überträgt fast jeder Mietvertrag diese Pflicht trotzdem auf den Mieter, per Formularklausel. Rechtlich zulässig ist das nur unter drei Bedingungen: Die Wohnung muss bei Einzug renoviert oder zumindest ohne erhebliche Gebrauchsspuren übergeben worden sein, die Klausel darf keine starren Fristen vorschreiben, und sie darf Sie bei Ausführungsart oder Farbwahl nicht unangemessen einengen. Fehlt eine dieser drei Voraussetzungen, ist die gesamte Klausel unwirksam – und die Pflicht springt zurück zum Vermieter, gemäß § 307 Abs. 1 BGB.

Begriffe in diesem Artikel:

  • Schönheitsreparaturen — kleinere kosmetische Arbeiten wie Streichen, Tapezieren und Lackieren von Heizkörpern, Innentüren und Fensterrahmen.
  • Quotenabgeltungsklausel — eine Klausel, die den Mieter anteilig an Renovierungskosten beteiligt, obwohl die Frist zur eigenen Renovierung noch nicht erreicht ist.
  • Treu und Glauben (§ 242 BGB) — ein Grundsatz, nach dem Gerichte die Interessen von Vermieter und Mieter fair gegeneinander abwägen, etwa bei der Kostenverteilung.

Gibt s ein neues Gesetz zur Renovierung bei Auszug? (Der Faktencheck 2026)

Nein. Es gibt kein neues Schönheitsreparaturen-Gesetz, weder 2024 noch 2025 noch 2026. § 535 BGB ist seit Inkrafttreten des Bürgerlichen Gesetzbuchs im Jahr 1900 inhaltlich fast unverändert. Was sich tatsächlich geändert hat, ist ein Detail der BGH-Rechtsprechung – kein Gesetzestext.

Was sich 2024 durch den BGH wirklich geändert hat (Az. VIII ZB 43/23)

Am 30. Januar 2024 hat der Bundesgerichtshof entschieden (Beschluss, Az. VIII ZB 43/23), wer im Streitfall beweisen muss, dass eine Wohnung unrenoviert übergeben wurde. Vorher war das in der Praxis oft strittig. Seit dem Beschluss gilt: Wer sich als Mieter auf die Unwirksamkeit seiner Renovierungsklausel beruft, weil die Wohnung angeblich unrenoviert übergeben wurde, muss das selbst darlegen und beweisen – nicht der Vermieter das Gegenteil.

Praxistipp: Machen Sie beim Einzug Fotos von jedem Raum, mit Datum, und lassen Sie sich den Zustand im Übergabeprotokoll bestätigen. Ohne Beweis verlieren Sie im Streitfall automatisch, selbst wenn die Wohnung tatsächlich unrenoviert war.

Verwechseln Sie diese Verfahrensfrage nicht mit einer neuen Renovierungspflicht. Der Beschluss ändert nichts daran, ob Sie renovieren müssen, er ändert nur, wer im Gerichtsverfahren die Beweislast trägt. Mehrere Ratgeberseiten stellen das online trotzdem als „Gesetzesnovelle” dar. Das ist schlicht falsch, und Sie sollten sich davon nicht verunsichern lassen.

Was zählt zu den Schönheitsreparaturen — und was nicht?

Zu den Schönheitsreparaturen zählen ausschließlich kosmetische Arbeiten: Streichen und Tapezieren von Wänden und Decken, Lackieren von Heizkörpern und Heizrohren sowie Streichen der Innentüren, Fenster und der Wohnungseingangstür von innen. Strukturelle Arbeiten wie neue Bodenbeläge oder Reparaturen an der Bausubstanz gehören nicht dazu.

Diese Arbeiten gehören dazu:

  • Wände und Decken streichen oder tapezieren
  • Heizkörper und Heizrohre lackieren
  • Innentüren, Fensterrahmen und Fensterbänke von innen streichen
  • Wohnungseingangstür von innen streichen

Diese Arbeiten bleiben immer Vermietersache:

  • Erneuerung von Bodenbelägen (außer bei Beschädigung durch den Mieter)
  • Instandsetzung von Sanitäranlagen und Heizungstechnik
  • Fassade und Fenster von außen
  • Reparaturen an der Bausubstanz, etwa Risse im Putz

Welche Renovierungsklauseln sind unwirksam?

Unwirksam sind vor allem drei Klausel-Typen: starre Fristenpläne ohne Bezug zum tatsächlichen Abnutzungsgrad, Quotenabgeltungsklauseln in Formularverträgen und Klauseln, die eine bestimmte Farbe oder Ausführungsart vorschreiben. Ist eine dieser Klauseln unwirksam, entfällt meist die gesamte Renovierungspflicht des Mieters.

Starre Fristenklauseln

Der BGH kippte bereits 2004 Klauseln, die feste Intervalle vorschreiben, etwa alle drei Jahre für Küche und Bad, ohne Rücksicht auf den tatsächlichen Zustand (Urteil vom 23.06.2004, Az. VIII ZR 361/03). Fehlt der Zusatz „im Allgemeinen” oder eine vergleichbare Öffnungsklausel, ist die Frist starr, und damit die gesamte Klausel unwirksam.

Endrenovierungs- und Quotenabgeltungsklauseln

Seit den BGH-Urteilen vom 18. März 2015 (u. a. Az. VIII ZR 242/13) gelten Quotenabgeltungsklauseln in Formularmietverträgen generell als unwirksam. Begründung der Karlsruher Richter: Sie können bei Vertragsschluss unmöglich abschätzen, welcher Kostenanteil am Ende auf Sie zukommt – das benachteiligt Sie unangemessen im Sinne von § 307 Abs. 1 BGB.

Beispiel einer unwirksamen Klausel: „Bei Beendigung des Mietverhältnisses hat der Mieter anteilig anfallende Kosten für Schönheitsreparaturen zu tragen, sofern die Fristen gemäß Renovierungsplan noch nicht abgelaufen sind.” Beispiel einer eher haltbaren Alternative: eine Klausel, die nur einen weichen Fristenrahmen nennt („im Allgemeinen alle fünf bis acht Jahre”) und Ihnen am Ende erlaubt, den tatsächlichen Abnutzungsgrad nachzuweisen.

Tapetenfrei- und Farbwahlklauseln

Auch bei der Ausführungsart hat der BGH Grenzen gesetzt. Eine Klausel, die während der laufenden Mietzeit „neutrale, deckende, helle Farben” vorschreibt, ist unwirksam (Urteil vom 18.06.2008, Az. VIII ZR 224/07) – sie schränkt Sie in der Gestaltung Ihres Zuhauses zu stark ein. Selbst am Ende der Mietzeit darf der Vermieter nicht ausschließlich „Weiß” verlangen (Beschluss vom 14.12.2010, Az. VIII ZR 198/10). Zulässig sind nur Klauseln, die sich auf den Rückgabezeitpunkt beschränken und Ihnen dabei noch einen gewissen farblichen Spielraum lassen.

Sonderfall: Unrenoviert übernommen oder nach Jahrzehnten Mietdauer

Wurde Ihnen die Wohnung bereits unrenoviert übergeben, ist eine Klausel, die Sie trotzdem zur Renovierung verpflichtet, ohne angemessenen Ausgleich unwirksam. Bei sehr langer Mietdauer mit erheblicher Verschlechterung kann umgekehrt eine Kostenbeteiligung des Mieters fällig werden, meist zur Hälfte.

Wohnung unrenoviert übernommen — wer trägt die Beweislast?

Der BGH entschied bereits 2015, dass eine Formularklausel unwirksam ist, wenn die Wohnung unrenoviert oder renovierungsbedürftig übergeben wurde und der Mieter dafür keinen angemessenen Ausgleich erhielt (Urteil vom 18.03.2015, Az. VIII ZR 185/14). Seit dem bereits erwähnten Beschluss von Januar 2024 (Az. VIII ZB 43/23) müssen Sie diesen unrenovierten Ausgangszustand allerdings selbst nachweisen, etwa mit Einzugsfotos oder einem Übergabeprotokoll.

Renovierung nach Jahrzehnten Mietdauer: der Grundsatz von Treu und Glauben

Eine feste 40-Jahres-Grenze, wie sie manche Suchanfragen unterstellen, kennt das deutsche Mietrecht nicht. Was es gibt, ist eine allgemeine Regel für lange Mietverhältnisse mit unwirksamer Klausel: Hat sich der Dekorationszustand seit Einzug erheblich verschlechtert, können Sie vom Vermieter eine Renovierung verlangen, müssen sich aber nach dem Grundsatz von Treu und Glauben (§ 242 BGB) in der Regel zur Hälfte an den Kosten beteiligen (BGH, Urteile vom 08.07.2020, Az. VIII ZR 163/18 und VIII ZR 270/18). Der Gedanke dahinter: Eine frisch renovierte Wohnung ist besser als der vertraglich geschuldete, unrenovierte Ausgangszustand, dafür zahlen Sie anteilig mit.

Achtung: Diese hälftige Beteiligung gilt unabhängig von einer festen Jahreszahl. Entscheidend ist das Ausmaß der Verschlechterung, nicht die Mietdauer allein. Bei acht Jahren kann das schon relevant sein, bei 25 Jahren erst recht.

Wände, Böden & Co.: Was Sie konkret beachten müssen

Während der Mietzeit dürfen Sie Ihre Wände frei gestalten. Erst bei Rückgabe darf der Vermieter neutrale, helle Töne verlangen, niemals ausschließlich Weiß. Bodenbeläge gelten nach einer gewissen Nutzungsdauer als normal abgenutzt und müssen dann ohnehin vom Vermieter erneuert werden.

Wände streichen — welche Farben sind erlaubt?

Während des laufenden Mietverhältnisses entscheiden Sie selbst, wie Sie streichen. Erst zum Auszug darf eine Klausel Vorgaben machen, und selbst dann nur „neutral” oder „hell”, nicht „ausschließlich Weiß”. Haben Sie in kräftigen Farben gestrichen, sollten Sie trotzdem vor der Übergabe in gedeckten Tönen überstreichen. Sonst riskieren Sie einen Streit über den vertragsgemäßen Zustand, selbst wenn die Klausel im Detail angreifbar wäre.

Bodenbeläge — wann gilt Abnutzung als normal?

In der Praxis werden für die gewöhnliche Nutzungsdauer von Bodenbelägen häufig folgende Näherungswerte herangezogen:

BodenbelagÜbliche Nutzungsdauer
Teppichbodenca. 8–10 Jahre
Laminatca. 10 Jahre
PVC / Vinylca. 10–15 Jahre
Parkett (versiegelt)ca. 10–15 Jahre, bei Abschleifen länger
Fliesenin der Regel über 20 Jahre

Ist der Belag älter als diese Orientierungswerte, gilt die Abnutzung meist als normal – Sie schulden dann keinen Ersatz. Was ein neuer Bodenbelag kosten würde, falls doch eine Erneuerung ansteht, rechnen Sie mit dem Bodenbelag-Kosten-Rechner in wenigen Sekunden durch.

Was kostet die Renovierung — und was, wenn Sie trotzdem nicht renovieren?

Für Streichen, Verputzen und neue Böden zahlen Mieter je nach Wohnungsgröße meist zwischen 500 und 3.000 Euro, wenn ein Fachbetrieb beauftragt wird. Renovieren Sie trotz wirksamer Klausel nicht, kann der Vermieter die Kosten von der Kaution abziehen oder Schadensersatz verlangen, allerdings nur innerhalb von sechs Monaten nach Rückgabe der Wohnung.

Kosten für Streichen, Verputzen und neuen Bodenbelag

Beispielrechnung: Für eine 75-m²-Dreizimmerwohnung liegen die Malerkosten bei professioneller Ausführung häufig zwischen 8 und 15 Euro pro Quadratmeter Wandfläche, je nach Region und Betrieb – macht insgesamt oft 900 bis 1.800 Euro für die komplette Wohnung. Kommen Löcher oder Risse im Putz hinzu, addieren sich die Verputzkosten separat. Diese Zahlen sind grobe Richtwerte, sie hängen stark von Deckenhöhe, Wandzustand und Region ab.

Statt hier zu schätzen, lohnt sich der direkte Blick in die passenden Rechner: Kosten für Malerarbeiten beim Streichen und Kosten fürs Verputzen von Wänden liefern in unter einer Minute eine Zahl, die zu Ihrer konkreten Wohnung passt.

Folgen bei Missachtung der Renovierungspflicht (Kaution, Kostenersatz)

Renovieren Sie trotz einer wirksamen Klausel nicht, darf der Vermieter die Arbeiten selbst beauftragen und Ihnen die Kosten in Rechnung stellen, oder er behält den entsprechenden Betrag von der Mietkaution ein. Wichtig dabei: Nach § 548 Abs. 1 BGB verjähren solche Ersatzansprüche des Vermieters innerhalb von sechs Monaten ab Rückgabe der Wohnung. Meldet er sich erst später, sind Sie in der Regel aus dem Schneider.

Checkliste: Wohnungsübergabe richtig vorbereiten

Eine sauber dokumentierte Übergabe schützt Sie vor späteren Streitigkeiten, egal ob Ihre Klausel wirksam ist oder nicht.

  1. Übergabeprotokoll — Zustand jedes Raums schriftlich festhalten, von beiden Seiten unterschrieben.
  2. Vorabnahme — Termin zwei bis drei Wochen vor Auszug, um Mängel noch selbst zu beheben. Prüfen Sie vorab auch Ihre Kündigungsfrist, damit der Zeitpunkt passt.
  3. Zeuge — nach Möglichkeit eine dritte Person zur Übergabe mitbringen.
  4. Zählerstände — Strom, Gas und Wasser notieren und im Protokoll vermerken.
  5. Besenreine Übergabe — die Wohnung muss sauber und leer sein, aber nicht poliert; normale Gebrauchsspuren sind kein Mangel.
  6. Schlüsselübergabe — Anzahl und Art aller übergebenen Schlüssel dokumentieren.

Häufige Fragen zur Renovierung bei Auszug

Muss ich meine Wohnung beim Auszug renovieren?

Nur wenn Ihr Mietvertrag eine wirksame Klausel enthält. Ohne gültige Klausel bleibt die Renovierung Aufgabe des Vermieters, geregelt in § 535 BGB. Prüfen Sie insbesondere, ob feste Fristen, eine Quotenabgeltung oder eine Farbvorgabe in der Klausel stehen, jeder dieser Punkte kann sie unwirksam machen.

Was zählt zu den Schönheitsreparaturen?

Dazu zählen Streichen und Tapezieren von Wänden und Decken sowie das Lackieren von Heizkörpern, Innentüren und Fensterrahmen. Bodenbeläge, Sanitäranlagen und die Bausubstanz gehören nicht dazu, diese bleiben immer Sache des Vermieters.

Muss ich die Wohnung weiß streichen?

Nein. Selbst am Ende der Mietzeit darf eine Klausel nur „neutrale” oder „helle” Farben verlangen, niemals ausschließlich Weiß (BGH, Beschluss vom 14.12.2010, Az. VIII ZR 198/10). Während der laufenden Mietzeit dürfen Sie ohnehin frei gestalten.

Was passiert, wenn ich trotz Klausel nicht renoviere?

Der Vermieter kann die Renovierung beauftragen und Ihnen die Kosten in Rechnung stellen oder sie von der Kaution abziehen. Dieser Anspruch verjährt allerdings innerhalb von sechs Monaten nach Rückgabe der Wohnung, § 548 Abs. 1 BGB.

Muss ich nach Jahrzehnten Mietdauer alles renovieren?

Eine feste 40-Jahres-Regel gibt es nicht. Entscheidend ist, wie stark sich der Zustand der Wohnung seit Einzug verschlechtert hat. Bei erheblicher Verschlechterung kann eine hälftige Kostenbeteiligung nach Treu und Glauben fällig werden (BGH, Urteile vom 08.07.2020, Az. VIII ZR 163/18 und VIII ZR 270/18).

Kann ich Renovierungskosten vom Vermieter zurückfordern?

Wenn Sie ohne wirksame Klausel renoviert haben, können Sie die Kosten grundsätzlich zurückverlangen. Melden Sie den Anspruch zeitnah an, da auch hier eine Verjährungsfrist läuft. Ziehen Sie im Zweifel einen Fachanwalt für Mietrecht hinzu, bevor Sie zahlen oder klagen.

Reicht eine besenreine Übergabe?

Ja, wenn keine wirksame Renovierungsklausel besteht. Besenreine bedeutet: leer, sauber gefegt, keine groben Verschmutzungen. Normale Gebrauchsspuren aus dem täglichen Wohnen sind kein Mangel und müssen nicht beseitigt werden.

Gibt es wirklich ein neues Gesetz zur Renovierung?

Nein. § 535 BGB ist seit 1900 inhaltlich fast unverändert. Der BGH hat 2024 lediglich klargestellt, wer im Streitfall den unrenovierten Ausgangszustand der Wohnung beweisen muss, das ist eine Frage der Beweislast, kein neues Gesetz.

Fazit

Eine pauschale Renovierungspflicht beim Auszug gibt es nicht, entscheidend ist immer die konkrete Klausel in Ihrem Mietvertrag. Prüfen Sie Fristen, Farbvorgaben und den Zustand bei Einzug, bevor Sie zum Pinsel greifen. Wenn eine Renovierung ansteht, verschaffen Sie sich mit dem Malerarbeiten-Kosten-Rechner in wenigen Sekunden einen realistischen Kostenüberblick.

Baukosten pro qm 2026: Preise, Tabelle & Rechner

Baukosten pro qm

Kurz zusammengefasst

  • Die Baukosten pro qm liegen 2026 zwischen 2.200 und 4.500 Euro. Für ein schlüsselfertiges Einfamilienhaus in Standardausstattung sind 2.900 bis 3.300 Euro pro qm realistisch.
  • 3.000 Euro pro qm sind ein solider Mittelwert für ein Massivhaus mit KfW-40-Standard. Für ein einfaches Fertighaus liegt der Preis eher am oberen Ende, für ein individuell geplantes Architektenhaus eher am unteren.
  • Bayern ist mit rund 2.900 Euro pro qm das teuerste Bundesland, Niedersachsen und Sachsen-Anhalt gehören zu den günstigsten.
  • Ein Mehrfamilienhaus kostet schlüsselfertig meist 2.800 bis 3.500 Euro pro qm, je nach Wohnungsanzahl und Ausstattung.
  • Grundstück, Notar- und Erschließungskosten sowie Außenanlagen zählen nicht zu den Baukosten pro qm und müssen separat kalkuliert werden.

Baukosten pro qm 2026 im Überblick

Die Baukosten pro Quadratmeter bewegen sich 2026 in Deutschland zwischen 2.200 und 4.500 Euro. Wer ein schlüsselfertiges Einfamilienhaus in Standardausstattung baut, sollte mit 2.900 bis 3.300 Euro pro qm rechnen. Diese Werte umfassen die reinen Bauwerkskosten nach DIN 276, also Rohbau, Innenausbau und technische Gebäudeausstattung, aber weder Grundstück noch Baunebenkosten.

Die Spanne ist groß, weil drei Faktoren gleichzeitig wirken: die Bauweise, das Bundesland und das Ausstattungsniveau. Ein einfaches Fertighaus in Ostdeutschland kostet pro Quadratmeter oft weniger als die Hälfte eines individuell geplanten Architektenhauses in München.

BauweiseBaukosten pro qmTypisches Merkmal
Fertighaus, Standardausstattung2.400 – 3.000 €Feste Preise, kurze Bauzeit, wenig Spielraum bei Details
Massivhaus, Standardausstattung2.600 – 3.300 €Individuellere Planung, längere Bauzeit
Gehobene Ausstattung / Architektenhaus3.300 – 4.500 €Freie Grundrissplanung, hochwertige Materialien

Diese Zahlen gelten für den Rohbau plus Innenausbau plus Haustechnik. Grundstück, Erschließung und Baunebenkosten kommen in jedem Fall obendrauf, dazu mehr in Abschnitt drei.

Sind 3.000 Euro pro qm ein realistischer Preis?

Ja. 3.000 Euro pro qm liegen 2026 im mittleren bis oberen Bereich für ein schlüsselfertiges Massivhaus mit KfW-40-Standard und sind für die meisten Bauherren ein realistischer Richtwert. Für ein einfaches Fertighaus in Standardausstattung ist dieser Preis eher hoch angesetzt, dort sind oft schon 2.400 bis 2.700 Euro erreichbar. Für ein individuell geplantes Architektenhaus mit hochwertiger Ausstattung ist er dagegen günstig, dort liegen die Werte häufig bei 3.500 Euro und mehr.

Wer ein Angebot mit exakt 3.000 Euro pro qm vorliegen hat, sollte also zuerst prüfen, was darin enthalten ist. Ein Angebot ohne Bodenplatte, Keller oder Anschlusskosten wirkt günstiger, als es am Ende ist. Bei zwei Angeboten mit demselben Quadratmeterpreis lohnt sich deshalb der Blick auf die Leistungsbeschreibung, nicht nur auf die Zahl.

Was ist in den Baukosten pro qm enthalten und was nicht?

Die Baukosten pro qm beziehen sich ausschließlich auf die Errichtung des Gebäudes selbst. Alles, was außerhalb des Baukörpers liegt oder vor dem eigentlichen Bau anfällt, wird separat gerechnet.

Enthaltene Leistungen

Zu den Baukosten pro qm zählen die Kostengruppen 300 und 400 nach DIN 276:

  • Rohbau: Fundament, tragende Wände, Decken und Dachstuhl
  • Innenausbau: Estrich, Putz, Bodenbeläge, Innentüren
  • Technische Gebäudeausstattung: Heizung, Elektroinstallation, Sanitäranlagen

Nicht enthaltene Kosten

Diese Posten werden bei den Baukosten pro qm bewusst ausgeklammert und müssen zusätzlich eingeplant werden:

  • Grundstückskosten, also der reine Kaufpreis
  • Erwerbsnebenkosten wie Notar, Grundbucheintrag und Grunderwerbsteuer
  • Baunebenkosten wie Architekt, Baugenehmigung und Bodengutachten
  • Außenanlagen wie Terrasse, Zufahrt und Bepflanzung
  • Finanzierungskosten wie Zinsen und Bereitstellungszinsen

Wer die reinen Baukosten pro qm mit dem Gesamtbudget für ein Grundstück und einen Hausbau verwechselt, unterschätzt die tatsächliche Belastung häufig um 100.000 Euro oder mehr. Einen vollständigen Überblick über beide Kostenblöcke gibt der Artikel Was kostet ein Haus?.

Wie setzen sich die Baukosten pro qm zusammen?

Innerhalb der reinen Bauwerkskosten verteilt sich das Budget nicht gleichmäßig. Nach den in der Baupraxis üblichen Kostengruppen entfällt der größte Teil auf die Baukonstruktion, ein kleinerer, aber wachsender Teil auf die technische Gebäudeausstattung.

Kostengruppe (DIN 276)Anteil an den BaukostenTypischer Wert bei 3.000 €/qm
KG 300: Baukonstruktion (Rohbau, Innenausbau)ca. 70–75 %2.100 – 2.250 €/qm
KG 400: Technische Anlagen (Heizung, Elektro, Sanitär)ca. 25–30 %750 – 900 €/qm

Der Anteil der technischen Anlagen ist in den letzten Jahren gestiegen, weil Wärmepumpen, Lüftungsanlagen und Smart-Home-Technik in vielen Neubauten inzwischen Standard sind statt Zusatzausstattung. Wer beim Rohbau spart, etwa durch einen kompakten Grundriss ohne Vorsprünge, kann diesen Anteil senken, ohne bei Komfort oder Energiestandard Abstriche zu machen.

Baukosten pro qm nach Bundesland

Baukosten nach Bundesland

Die Baukosten pro qm unterscheiden sich je nach Bundesland deutlich, auch wenn einzelne Anbieter im Netz eine einheitliche Zahl für ganz Deutschland nennen. Nach Daten des Statistischen Bundesamts liegt der Bau eines neuen Wohnhauses in Bayern mit zuletzt rund 2.900 Euro pro Quadratmeter an der Spitze, gefolgt von Hamburg und Baden-Württemberg. Am günstigsten bauen lässt es sich in Niedersachsen und Sachsen-Anhalt mit rund 1.900 Euro pro Quadratmeter.

RegionPreisniveauBeispielhafte Bundesländer
Am teuerstenca. 15–20 % über dem BundesdurchschnittBayern, Hamburg, Baden-Württemberg
Mittleres Preisniveaunahe am BundesdurchschnittNordrhein-Westfalen, Hessen, Berlin, Rheinland-Pfalz, Saarland, Schleswig-Holstein
Am günstigstenca. 15–20 % unter dem BundesdurchschnittNiedersachsen, Sachsen-Anhalt, Sachsen, Thüringen, Brandenburg, Mecklenburg-Vorpommern, Bremen

Stand: Baupreisindex Q1 2026, Statistisches Bundesamt (Destatis). Die Rangfolge der Bundesländer ist über mehrere Jahre stabil geblieben, auch wenn das absolute Preisniveau insgesamt gestiegen ist.

Wichtig: Diese Zahlen sind reine Bauwerkskosten. Die Grundstückskosten schwanken innerhalb eines Bundeslands oft stärker als die Baukosten selbst, ein Grundstück in München kostet ein Vielfaches eines vergleichbaren Grundstücks in der Oberpfalz. Für eine Kostenschätzung, die Wohnfläche, Hausart und Bundesland gemeinsam berücksichtigt, hilft der Baukostenrechner schneller weiter als eine allgemeine Tabelle.

Baukosten pro qm in Bayern

Bayern liegt bei den Baukosten pro qm an der Spitze aller Bundesländer, verschiedene Quellen nennen für 2026 Werte zwischen rund 2.590 und 2.900 Euro pro qm, je nach Erhebungsmethode und Stichtag. Das entspricht etwa 15 bis 20 Prozent über dem Bundesdurchschnitt. Verantwortlich dafür sind vor allem höhere Handwerkerlöhne und eine hohe Nachfrage nach Baukapazitäten, weniger die reinen Materialkosten, die sich bundesweit kaum unterscheiden.

Innerhalb Bayerns ist der Unterschied zwischen Ballungsräumen und ländlichen Regionen erheblich. In München und dem Umland treiben vor allem die Grundstückspreise die Gesamtkosten nach oben, während die reinen Bauwerkskosten pro qm auch dort nur moderat über dem bayerischen Durchschnitt liegen. In Franken oder der Oberpfalz sind sowohl Grundstück als auch Bau spürbar günstiger.

Baukosten pro qm nach Haustyp

Der Haustyp beeinflusst die Baukosten pro qm fast so stark wie die Region. Grund dafür ist die Außenwandfläche im Verhältnis zur Wohnfläche: Je mehr Wände ein Gebäude mit einem Nachbarn oder einer weiteren Wohnung teilt, desto weniger Fläche muss einzeln gedämmt, verputzt und beheizt werden.

Einfamilienhaus

Ein freistehendes Einfamilienhaus ist der teuerste Haustyp pro Quadratmeter, weil alle vier Außenwände einzeln errichtet werden müssen. Für ein schlüsselfertiges Einfamilienhaus in Standardausstattung sind 2.600 bis 3.300 Euro pro qm üblich, bei gehobener Ausstattung auch mehr.

Doppelhaus und Reihenhaus

Ein Doppelhaus teilt sich eine Wand mit der Nachbarhälfte, ein Reihenhaus oft sogar zwei. Dadurch sinken die Baukosten pro qm um bis zu 20 Prozent gegenüber einem vergleichbaren Einfamilienhaus, aktuell liegen die Werte meist bei 2.800 bis 3.300 Euro pro qm. Zusätzlich sparen beide Haustypen bei der Heizenergie, weil die gemeinsame Wand weniger Wärme nach außen abgibt.

Mehrfamilienhaus

Ein Mehrfamilienhaus kostet schlüsselfertig meist 2.800 bis 3.500 Euro pro qm in Standardausstattung, bei gehobener Ausstattung oder Architektenplanung sind auch 4.000 bis 4.800 Euro pro qm möglich. Die Spanne ist größer als beim Einfamilienhaus, weil Faktoren wie Aufzug, Tiefgarage oder ein höherer Schallschutzstandard zwischen den Wohneinheiten stark ins Gewicht fallen.

Ein Rechenbeispiel: Ein Mehrfamilienhaus mit sechs Wohnungen und insgesamt 500 qm Wohnfläche kostet bei 3.200 Euro pro qm rund 1.600.000 Euro an reinen Bauwerkskosten. Hinzu kommen Grundstück, Baunebenkosten und Außenanlagen, üblicherweise weitere 25 bis 35 Prozent der Bauwerkskosten.

Für Bauherren, die vermieten wollen, lohnt sich ein Blick auf die KfW-Förderung: Für energieeffiziente Mehrfamilienhäuser sind aktuell Kredite bis 150.000 Euro pro Wohneinheit möglich. Bei sechs Wohnungen kann das die Fremdfinanzierung um bis zu 900.000 Euro entlasten, was die Kalkulation der Mietrendite spürbar verbessert.

Aktuelle Preisentwicklung 2026

Die Baukosten sind zwischen 2021 und 2023 stark gestiegen, seither hat sich der Anstieg deutlich verlangsamt. Der Baupreisindex des Statistischen Bundesamts lag zu Beginn 2025 bei 132,6 Punkten, Basisjahr 2021 gleich 100. Das entspricht einem Anstieg von rund 3,2 Prozent gegenüber dem Vorjahresquartal, ähnlich wie in den Quartalen davor.

Die starken Kostensprünge der Jahre 2021 bis 2023 bleiben eingepreist, sie verschwinden also nicht wieder aus dem Preisniveau. Gleichzeitig zeigen aktuelle Marktbeobachtungen, dass viele Bauunternehmen 2026 wieder Verhandlungsspielraum bieten, weil die Auftragsbücher nicht mehr so voll sind wie 2022. Wer aktuell baut, sollte deshalb Angebote mehrerer Anbieter einholen und Preise aktiv vergleichen, statt den ersten Kostenvoranschlag zu akzeptieren.

Baukosten pro qm senken: praktische Strategien

Die Baukosten pro qm lassen sich vor allem in der Planungsphase beeinflussen, deutlich weniger, sobald der Bau begonnen hat. Diese Stellschrauben bringen den größten Effekt:

  1. Kompakter Grundriss statt verwinkelter Baukörper. Ein einfacher Grundriss ohne Erker oder Vorsprünge spart rund 7 Prozent, weil weniger Außenwandfläche entsteht.
  2. Einfache Dachform wählen. Ein Satteldach statt eines aufwendigen Walmdachs mit Gauben spart etwa 10 Prozent bei den Dachkosten.
  3. Auf den Keller verzichten. Ein Verzicht auf Unterkellerung kann die Baukosten um bis zu 20 Prozent senken, allerdings fehlt dann auch der zusätzliche Stauraum.
  4. Doppelhaus oder Reihenhaus statt freistehendem Einfamilienhaus. Die geteilte Wand spart rund 5 bis 20 Prozent, siehe Abschnitt sechs.
  5. Eigenleistung einbringen. Malerarbeiten, Bodenbeläge oder die Gartengestaltung in Eigenregie sparen häufig 5 Prozent der Gesamtkosten, allerdings nur, wenn genug Zeit und handwerkliches Geschick vorhanden sind.
  6. Angebote von mindestens drei Anbietern einholen. Die Preisspannen zwischen Baufirmen für vergleichbare Leistungen liegen oft bei 10 bis 15 Prozent.
  7. KfW-Förderung und Landesprogramme nutzen. Zinsgünstige Kredite senken zwar nicht die Baukosten pro qm selbst, wohl aber die Finanzierungskosten über die gesamte Laufzeit.

Baukosten pro qm selbst berechnen

Pauschale Tabellen geben eine erste Orientierung, ersetzen aber keine Berechnung für das eigene Bauvorhaben. Der Baukostenrechner von profirechner.de berücksichtigt vier Angaben, Wohnfläche, Hausart, Ausstattungsniveau und Bundesland, und liefert in unter einer Minute eine realistische Kostenspanne inklusive Baunebenkosten. Die Werte basieren auf dem Baupreisindex des Statistischen Bundesamts sowie aktuellen Marktdaten und werden regelmäßig aktualisiert.

Wer bereits ein konkretes Angebot vorliegen hat, kann den Rechner auch zur Plausibilitätsprüfung nutzen: Liegt der eigene Quadratmeterpreis deutlich außerhalb der berechneten Spanne, lohnt sich ein zweiter Blick auf die Leistungsbeschreibung.

Häufig gestellte Fragen zu Baukosten pro qm

Was kostet ein Haus pro Quadratmeter 2026?

Ein Haus kostet 2026 im Schnitt zwischen 2.200 und 4.500 Euro pro Quadratmeter, abhängig von Bauweise, Bundesland und Ausstattung. Für ein schlüsselfertiges Einfamilienhaus in Standardausstattung sind 2.900 bis 3.300 Euro pro qm realistisch.

Was ist nicht in den Baukosten pro qm enthalten?

Grundstückskosten, Erwerbsnebenkosten wie Notar und Grunderwerbsteuer, Baunebenkosten wie Architektenhonorar und Baugenehmigung sowie Außenanlagen zählen nicht zu den Baukosten pro qm und müssen zusätzlich eingeplant werden.

Wie setzen sich die Baukosten pro qm zusammen?

Die Baukosten pro qm bestehen aus der Baukonstruktion, also Rohbau und Innenausbau, sowie den technischen Anlagen wie Heizung, Elektro und Sanitär. Die Baukonstruktion macht dabei üblicherweise 70 bis 75 Prozent der Kosten aus.

Was kostet ein Mehrfamilienhaus pro qm?

Ein Mehrfamilienhaus kostet schlüsselfertig meist 2.800 bis 3.500 Euro pro qm in Standardausstattung. Bei gehobener Ausstattung oder Architektenplanung liegen die Werte häufig bei 4.000 bis 4.800 Euro pro qm.

Welche Bauweise ist bei den Baukosten pro qm günstiger, Fertighaus oder Massivhaus?

Fertighäuser sind in der Regel günstiger, weil die Vorfertigung im Werk Kosten und Bauzeit besser kalkulierbar macht. Massivhäuser bieten dafür mehr individuelle Gestaltungsfreiheit, was sich in höheren Baukosten pro qm niederschlägt.

Steigen die Baukosten pro qm 2026 weiter?

Die Baukosten steigen 2026 nur noch moderat, zuletzt um rund 3,2 Prozent gegenüber dem Vorjahr. Die starken Preissprünge der Jahre 2021 bis 2023 sind damit vorbei, das erreichte Preisniveau bleibt aber bestehen.

Wie kann ich die Baukosten pro qm senken?

Ein kompakter Grundriss, eine einfache Dachform, der Verzicht auf einen Keller und Eigenleistung sind die wirksamsten Hebel. Zusammen lassen sich damit oft 20 bis 30 Prozent der Baukosten einsparen, ohne bei der Bausubstanz Abstriche zu machen.