Absturzsicherung Dach: Vorschriften, Systeme und Montage im Überblick

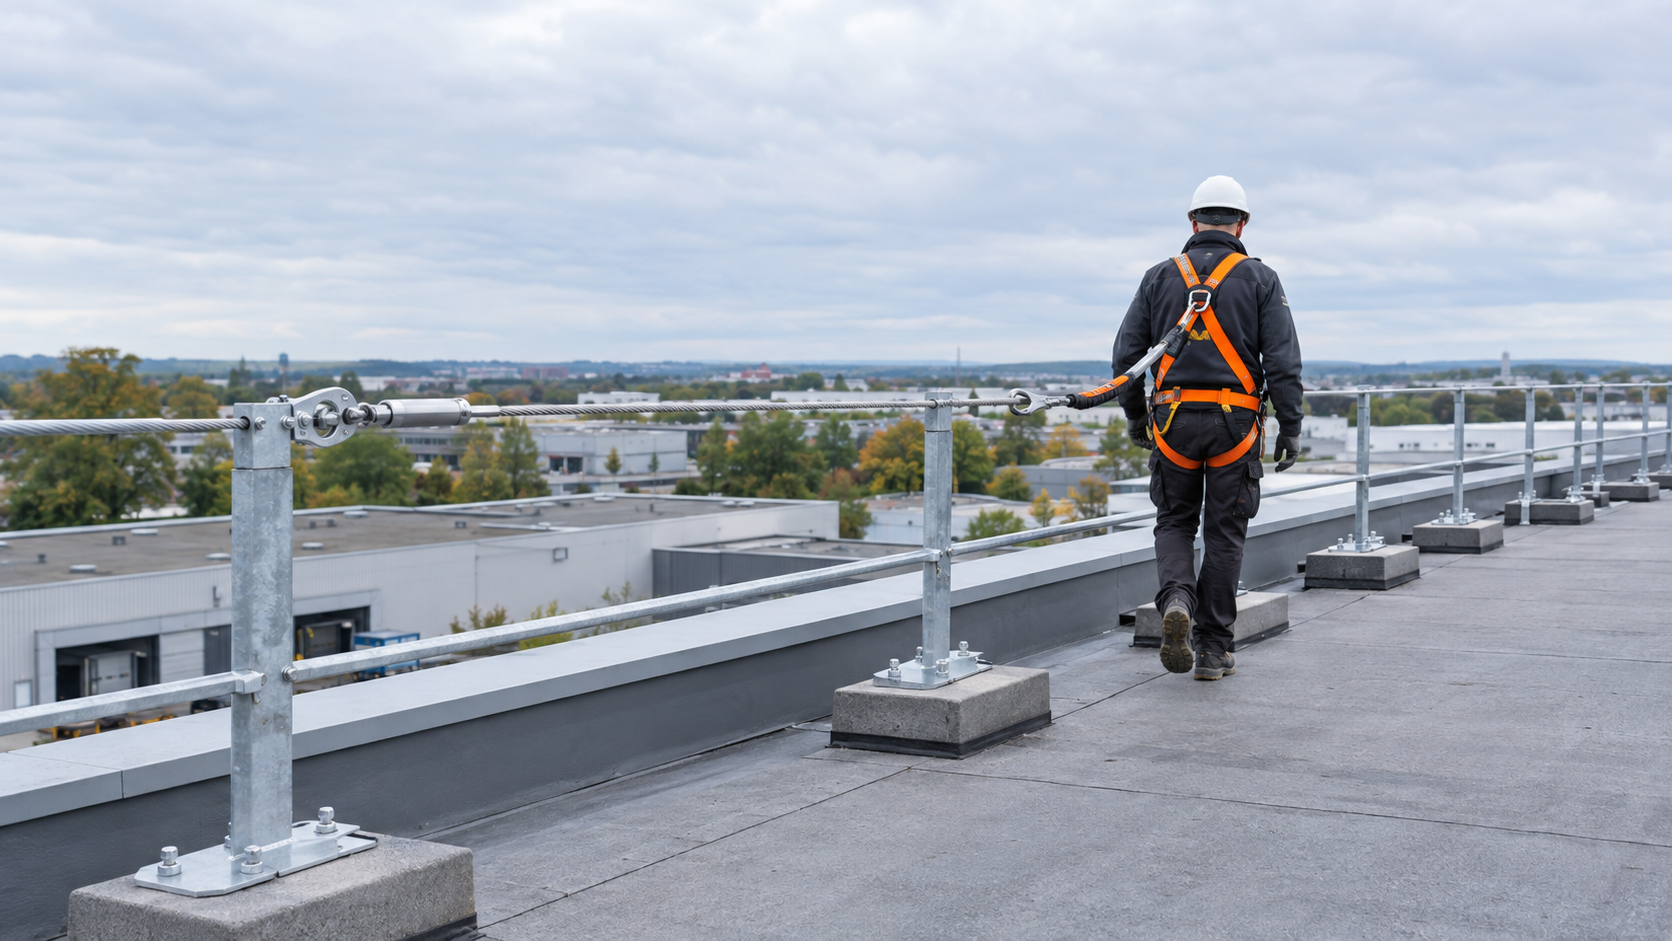
Absturzsicherung auf einem Flachdach mit Geländer und Sicherheitsgeschirr

Arbeiten auf dem Dach gehören zu den gefährlichsten Tätigkeiten im Bau- und Handwerksbereich. Rund ein Viertel aller Absturzunfälle ereignen sich auf Dachflächen oder an Dachöffnungen – und die Folgen sind häufig schwerwiegend oder tödlich. Die gesetzlichen Vorschriften sind deshalb klar: Wer Beschäftigte auf Dächern arbeiten lässt, ist zur Absturzsicherung verpflichtet.

Dieser Leitfaden erklärt, ab welcher Höhe eine Absturzsicherung auf dem Dach Pflicht ist, welche Normen und Regelwerke gelten, welche Systemtypen es gibt und was bei der Montage zu beachten ist – egal ob Flachdach, Schrägdach oder Trapezblech.

Ab welcher Höhe ist eine Absturzsicherung auf dem Dach Pflicht?

Ab einer Absturzhöhe von 2 Metern ist eine Absturzsicherung auf dem Dach verpflichtend. Bei besonderen Gefährdungen – etwa rutschigen Oberflächen wie Folien- oder Metalldächern, schlechten Witterungsverhältnissen oder Arbeiten bei Dunkelheit – kann die Pflicht bereits bei geringeren Höhen greifen.

Diese Grenze ist keine Empfehlung, sondern eine gesetzliche Mindestanforderung, die aus mehreren Regelwerken gleichzeitig folgt.

Regelung für Bauarbeiten: DGUV Vorschrift 38

Die DGUV Vorschrift 38 „Bauarbeiten”, die von der Berufsgenossenschaft der Bauwirtschaft (BG Bau) herausgegeben wird, schreibt in § 12 vor: Absturzsicherungen müssen an Arbeitsplätzen und Verkehrswegen auf Dächern bei mehr als 3 Metern Absturzhöhe zwingend vorhanden sein. Für Baustellensituationen gilt jedoch ergänzend die allgemeine Pflicht ab 2 Metern aus dem Arbeitsschutzgesetz.

Praktisch bedeutet das: Bereits ab 2 Metern muss der Arbeitgeber aktiv werden und prüfen, welche Schutzmaßnahme geeignet ist. Ab 3 Metern ist eine bauliche Absturzsicherung ohne Wenn und Aber Pflicht.

Regelung für Arbeitsstätten: ASR A2.1

Die Technische Regel für Arbeitsstätten ASR A2.1 „Schutz vor Absturz und herabfallenden Gegenständen” konkretisiert die Arbeitsstättenverordnung. Für ortsfeste Arbeitsplätze gilt: Absturzkanten, die höher als 1 Meter über dem Untergrund liegen, gelten grundsätzlich als Gefährdung. Auf nicht regelmäßig begangenen Flachdächern sind jedoch erst ab 3 Metern zusätzliche Sicherungsmaßnahmen zwingend. Sobald der Arbeitsweg näher als 2 Meter an die Absturzkante heranführt, liegt ein absturzgefährdeter Bereich vor – und Schutzmaßnahmen sind Pflicht.

Sonderfall: Schrägdächer und rutschige Oberflächen

Auf Schrägdächern und besonders glatten Dachflächen (Folie, Blech, nasse Ziegel) gelten verschärfte Anforderungen. Hier kann die Sicherungspflicht unabhängig von der absoluten Absturzhöhe einsetzen, sobald die Gefährdungsbeurteilung eine erhöhte Rutsch- oder Sturzgefahr ergibt. Die Gefährdungsbeurteilung liegt immer beim Arbeitgeber – er entscheidet, welche Maßnahmen erforderlich sind, und trägt die Verantwortung.

Welche Vorschriften gelten für Absturzsicherungen auf Dächern?

Welche Vorschriften gelten für Absturzsicherungen auf Dächern

Das Regelwerk zur Absturzsicherung auf Dächern ist vielschichtig. Mehrere Gesetze, Verordnungen und technische Regeln greifen ineinander. Die wichtigsten im Überblick:

DGUV Vorschrift 38 und Regel 112-198/199

Die DGUV Vorschrift 38 ist das zentrale Regelwerk für Bauarbeiten. Sie verpflichtet Arbeitgeber, bei mehr als 3 Metern Absturzhöhe Sicherungseinrichtungen bereitzustellen. Die DGUV Regel 112-198 und 112-199 regeln ergänzend die Benutzung und Prüfung der persönlichen Schutzausrüstung gegen Absturz (PSAgA).

DIN EN 795 und DGUV Information 201-056

Die DIN EN 795 (bzw. DIN EN 795/A1) legt Anforderungen und Prüfverfahren für Anschlageinrichtungen fest. Sie definiert, welche technischen Anforderungen ein Anschlagpunkt oder ein Seilsystem erfüllen muss, um als sicheres Auffangsystem zu gelten.

Die DGUV Information 201-056 „Planungsgrundlagen von Anschlageinrichtungen auf Dächern” wurde im September 2025 vollständig überarbeitet. Sie ist das umfangreichste Planungsdokument speziell für Dachflächen und enthält detaillierte Vorgaben zu Ausstattungsklassen, Systemauswahl und Montage.

ArbSchG, ArbStättV und ASR A2.1

Das Arbeitsschutzgesetz (ArbSchG) bildet das Fundament: Es verpflichtet jeden Arbeitgeber, Gefährdungen zu beurteilen und geeignete Schutzmaßnahmen zu treffen. Die Arbeitsstättenverordnung (ArbStättV) konkretisiert diese Pflichten für ortsfeste Arbeitsstätten, die ASR A2.1 liefert die technischen Details.

Dazu kommt das Bauordnungsrecht der Bundesländer, das bei dauerhaft installierten Absturzsicherungssystemen zusätzliche Anforderungen stellen kann. Bei Widersprüchen gilt: Die strengere Anforderung hat Vorrang.

Wer ist verantwortlich? Auf betrieblicher Ebene liegt die Verantwortung beim Arbeitgeber. Gebäudeeigentümer und -betreiber sind nach der ArbStättV für die Sicherheit ihrer Dachflächen zuständig. Arbeitnehmer haben nach § 15 ArbSchG eine Mitwirkungspflicht bei der Einhaltung von Schutzmaßnahmen.

Welche Arten von Absturzsicherungen gibt es für Dächer?

Die Systeme lassen sich grundsätzlich in Kollektivschutz (schützt alle Personen auf der Fläche ohne persönliche Ausrüstung) und Individualschutz (PSAgA, erfordert Einweisung und Sicherheitsausrüstung) unterscheiden. Technische Maßnahmen haben dabei gesetzlich Vorrang vor persönlicher Schutzausrüstung.

Geländersysteme (Kollektivschutz)

Geländer und Brüstungen sind die sicherste Lösung, weil sie alle Personen auf dem Dach schützen – unabhängig davon, ob diese im Umgang mit Anseilschutz geschult sind. Sie entsprechen der Ausstattungsklasse 3 nach DGUV Information 201-056.

Moderne Geländersysteme werden häufig durchdringungsfrei montiert: Statt Schrauben in die Dachkonstruktion werden Auflastgewichte eingesetzt, die die Dachabdichtung nicht beschädigen. Sie eignen sich besonders für großflächig genutzte Flachdächer, Dachterrassen und Bereiche, die regelmäßig begangen werden.

Seilsysteme und Anschlagpunkte (Individualschutz)

Horizontale Seilsicherungssysteme ermöglichen eine kontinuierliche Rückhaltung entlang der gesamten Arbeitsstrecke. Der Nutzer bleibt dauerhaft eingehängt und kann sich frei bewegen, ohne sich immer wieder umhängen zu müssen – ein großer Vorteil gegenüber einzelnen Anschlagpunkten.

Einzelanschlagpunkte (Sekuranten) bieten punktuellen Schutz. Zwischen zwei Punkten besteht keine durchgehende Sicherung, weshalb der Nutzer beim Wechsel kurzzeitig ungesichert ist. Sie sind einfacher zu montieren und kostengünstiger, eignen sich aber nur für Arbeiten mit wenig Bewegung.

Seilsysteme und Anschlagpunkte entsprechen der Ausstattungsklasse 2 und setzen voraus, dass alle Nutzer im Umgang mit PSAgA (Auffanggurt, Verbindungsmittel) eingewiesen und geschult sind.

Rückhaltesystem vs. Auffangsystem: Ein Rückhaltesystem verhindert, dass der Nutzer die Absturzkante überhaupt erreicht. Ein Auffangsystem lässt einen Sturz über die Kante zu, fängt den Sturz aber auf. Bei Absturzhöhen unter 6,5 Metern ist das Rückhaltesystem vorzuziehen, da kein ausreichender freier Fallraum für ein Auffangsystem vorhanden ist.

Mobile Absturzsicherung für temporäre Arbeiten

Wenn Dacharbeiten nur selten oder einmalig durchgeführt werden, lohnt die Anschaffung einer dauerhaften Anlage möglicherweise nicht. Mobile Absturzsicherungen – etwa freistehende Geländersysteme mit Ballastierung oder temporäre Seilsysteme – lassen sich schnell auf- und abbauen und sind auch zur Miete erhältlich. Für sehr kurze Einsätze (bis zu zwei Personentagen) kann die DGUV unter bestimmten Bedingungen auch den Einsatz von PSAgA ohne feste Installation zulassen.

Absturzsicherung für PV-Anlagen auf dem Dach

Mit der Verbreitung von Photovoltaikanlagen auf Flachdächern hat sich eine eigene Anforderungssituation entwickelt. Sobald sich technische Anlagen auf dem Dach befinden, die regelmäßig gewartet werden – Solaranlagen, Lüftungsgeräte, RWA-Systeme – greift die Ausstattungsklasse 2: Ein durchgehendes Seilsystem ist dann verpflichtend, da Wartungstechniker regelmäßig auf dem Dach tätig sind. Einzelanschlagpunkte reichen in diesen Fällen nicht aus.

Absturzsicherung am Dach befestigen: So funktioniert die Montage

Die Installation von Dach-Absturzsicherungen muss von qualifiziertem Fachpersonal durchgeführt werden. Die Montageanleitung des Herstellers ist bindend. Grundsätzlich gilt: Die Montage darf die Dachabdichtung nicht beeinträchtigen, sofern alternatives möglich ist.

Durchdringende vs. durchdringungsfreie Montage

Bei der durchdringenden Montage werden Anschlagpunkte oder Geländerstützen mit der Dachkonstruktion verschraubt. Diese Lösung ist mechanisch belastbarer, erfordert aber sorgfältige Abdichtung der Bohrstellen, um Wärmebrücken und Feuchtigkeitseintrag zu vermeiden.

Die durchdringungsfreie Montage arbeitet mit Auflastgewichten oder nutzt vorhandenes Deckmaterial (z. B. Kies auf Kies- oder Gründächern) als Ballast. Eine Grundplatte liegt auf der Abdichtung, eine Sicherungsplatte verteilt die Last flächig. Diese Methode schont die Dachhaut und ist rückbaubar – ein klarer Vorteil bei gemieteten oder temporären Systemen.

Montage auf Flachdach vs. Schrägdach

Auf Flachdächern stehen beide Montagemethoden zur Verfügung. Entscheidend sind die zulässige Dachlast, die Art der Abdichtung und die Nutzungsfrequenz. Für häufig begangene Flächen empfehlen sich Geländer; für selten betretene Bereiche reichen Seilsysteme oder Einzelanschlagpunkte.

Auf Schrägdächern ist die Sicherung anspruchsvoller. Dachhaken, Schrägdachanker und spezielle Klemmsysteme für Dachziegel oder Metalldächer kommen zum Einsatz. Die DGUV Information 201-056 empfiehlt für Schrägdächer nach Möglichkeit überfahrbare Seilsysteme, da diese eine höhere Nutzerakzeptanz haben als Einzelanschlagpunkte.

Montage auf Trapezblech

Trapezblech-Dächer stellen eine besondere Herausforderung dar, weil die Unterkonstruktion belastet werden muss – eine Befestigung allein im Blech ist nicht zulässig. Geeignete Systeme greifen in die Pfetten oder die Tragkonstruktion durch und erfordern eine statische Berechnung. Für Trapezblech-Dächer mit Lichtplatten gelten zusätzlich Anforderungen zur Durchsturzsicherung.

Absturzsicherung Dach mieten oder kaufen?

Für Betriebe, die ihre Dachflächen selten betreten, kann die Miete mobiler Absturzsicherungssysteme wirtschaftlicher sein als der Kauf. Mietangebote umfassen häufig freistehende Geländer, mobile Anschlagpunkte und vollständige PSAgA-Sets inklusive Gurt und Verbindungsmittel.

Der Kauf lohnt sich, wenn Dacharbeiten regelmäßig anfallen – etwa für die Wartung von PV-Anlagen, Klimaanlagen oder RWA-Systemen. Eine dauerhaft installierte Anlage amortisiert sich schnell, weil Montage- und Mietkosten entfallen und die Sicherheit für Wartungstechniker dauerhaft gewährleistet ist.

Faustformel: Bis zu zwei Einsätzen im Jahr ist Miete sinnvoll. Ab drei oder mehr Dachabstiegen pro Jahr rechnet sich in der Regel der Kauf einer fest installierten Lösung.

Prüfpflichten und Wartung von Dach-Absturzsicherungen

Absturzsicherungen sind keine „install and forget”-Systeme. Sie müssen regelmäßig geprüft und gewartet werden, damit sie im Ernstfall zuverlässig funktionieren.

Die DGUV Vorschrift 112-198/199 schreibt vor, dass Anschlageinrichtungen und PSAgA regelmäßig durch eine befähigte Person geprüft werden müssen. Die Prüfintervalle hängen vom Hersteller und der Nutzungsintensität ab, betragen in der Regel aber mindestens einmal jährlich. Nach jedem Sturzereignis, bei dem die Anlage belastet wurde, ist eine außerplanmäßige Prüfung durch den Hersteller oder ein zugelassenes Prüfinstitut zwingend.

Geländer werden auf Standfestigkeit, Korrosion und Beschädigungen geprüft. Seilsysteme erhalten eine Sichtprüfung des Seils auf Drahtbrüche, Quetschungen oder Korrosion sowie eine Funktionsprüfung der Endverankerungen und Zwischenstützen.

FAQ: Häufige Fragen zur Absturzsicherung auf dem Dach

Ab welcher Höhe ist eine Absturzsicherung auf dem Dach Pflicht?

Ab einer Absturzhöhe von 2 Metern besteht eine grundsätzliche Pflicht zur Absturzsicherung auf dem Dach. Auf Baustellen regelt die DGUV Vorschrift 38 die Pflicht ab 3 Metern explizit für Dacharbeitsplätze. Bei besonderen Gefährdungen – rutschige Oberflächen, Witterungseinflüsse – kann die Pflicht bereits unterhalb von 2 Metern einsetzen.

Wer ist für die Absturzsicherung auf dem Dach verantwortlich?

In erster Linie der Arbeitgeber. Er ist nach dem Arbeitsschutzgesetz verpflichtet, eine Gefährdungsbeurteilung durchzuführen und geeignete Schutzmaßnahmen bereitzustellen. Gebäudeeigentümer und -betreiber tragen darüber hinaus nach der Arbeitsstättenverordnung Verantwortung für die Sicherheit der Dachfläche selbst.

Welche Norm gilt für Anschlagpunkte auf dem Dach?

Die zentrale Norm ist die DIN EN 795 „Schutz gegen Absturz – Anschlageinrichtungen – Anforderungen und Prüfverfahren”. Die DGUV Information 201-056 ergänzt diese mit praxisnahen Planungsgrundlagen speziell für Dachflächen, zuletzt vollständig überarbeitet im September 2025.

Darf ich eine Absturzsicherung selbst montieren?

Nein – zumindest nicht ohne entsprechende Qualifikation. Die Installation muss durch Fachpersonal mit nachgewiesenen Kenntnissen über Montage, Nutzung und Prüfung der Systeme erfolgen. Die Montageanleitung des Herstellers ist einzuhalten. Für dauerhaft installierte Systeme kann eine bauaufsichtliche Zulassung (z. B. ETА oder DIBt) erforderlich sein.

Was ist der Unterschied zwischen Kollektivschutz und Individualschutz?

Kollektivschutz (z. B. Geländer) schützt alle Personen auf der Fläche, ohne dass diese persönliche Schutzausrüstung tragen müssen. Individualschutz (PSAgA: Gurt, Seil, Anschlagpunkt) schützt nur die einzelne Person, die ihn trägt – und setzt eine Einweisung und Schulung voraus. Technische Kollektivmaßnahmen haben nach dem Arbeitsschutzgesetz Vorrang.

Wie oft muss eine Dach-Absturzsicherung geprüft werden?

Mindestens einmal jährlich durch eine befähigte Person, in der Regel zusätzlich nach jedem Sturzereignis. Genaue Prüfintervalle gibt der Hersteller in seinen Unterlagen vor. PSAgA-Komponenten wie Gurte und Verbindungsmittel unterliegen eigenen Prüfpflichten nach DGUV Regel 112-198/199.

Hinweis: Dieser Artikel informiert allgemein über gesetzliche Anforderungen und technische Möglichkeiten. Für die konkrete Planung und Installation einer Absturzsicherung empfiehlt sich die Zusammenarbeit mit einem zertifizierten Fachbetrieb und – bei Bedarf – mit dem zuständigen Träger der gesetzlichen Unfallversicherung (BG Bau oder BGHM).

Kaufnebenkostenrechner: Nebenkosten beim Immobilienkauf berechnen

Kaufnebenkostenrechner 2026

Einleitung

Du hast die perfekte Wohnung gefunden. Der Kaufpreis passt, die Lage stimmt – doch dann kommt die Überraschung beim Notartermin. Viele Käufer planen nur den Kaufpreis ein und vergessen dabei die Kaufnebenkosten. Das kann teuer werden.

Beim Immobilienkauf in Deutschland fallen zwingend zusätzliche Kosten an. Je nach Bundesland und Kaufpreis summieren sie sich auf 5,5 % bis 15 % des Kaufpreises. Bei einer Wohnung für 400.000 € bedeutet das zwischen 22.000 € und 60.000 € obendrauf. Geld, das du vor dem Kauf eingeplant haben musst.

In diesem Ratgeber lernst du, was Kaufnebenkosten genau sind, wie du sie mit einem Kaufnebenkostenrechner korrekt berechnest und wie hoch sie in den einzelnen Bundesländern ausfallen. Du findest konkrete Zahlenbeispiele für NRW, Bayern, Berlin, das Saarland und Niedersachsen – und erfährst, wo du legal sparen kannst.

Was sind Kaufnebenkosten beim Immobilienkauf?

Kaufnebenkosten sind alle Kosten, die beim Erwerb einer Immobilie zusätzlich zum Kaufpreis anfallen. Sie setzen sich aus drei Hauptposten zusammen: Grunderwerbsteuer, Notar- und Grundbuchkosten sowie – falls ein Makler beteiligt ist – der Maklerprovision.

Einige dieser Kosten sind gesetzlich vorgeschrieben. Andere entstehen nur in bestimmten Situationen. Wichtig zu wissen: Banken finanzieren die Kaufnebenkosten in der Regel nicht mit. Du musst sie aus deinem Eigenkapital bezahlen.

Die drei Hauptposten im Überblick

Grunderwerbsteuer

Die Grunderwerbsteuer ist meist der größte Einzelposten. Sie wird einmalig beim Kauf fällig und richtet sich nach dem Kaufpreis. Der Steuersatz variiert je nach Bundesland zwischen 3,5 % und 6,5 %.

Bayern hat mit 3,5 % den niedrigsten Satz in ganz Deutschland. NRW, das Saarland, Brandenburg und Schleswig-Holstein liegen mit 6,5 % an der Spitze. Bei einem Kaufpreis von 500.000 € macht dieser Unterschied allein 15.000 € aus.

Nach der notariellen Beurkundung informiert der Notar das Finanzamt. Du erhältst dann einen Steuerbescheid. Die Zahlung muss innerhalb eines Monats erfolgen.

Notar- und Grundbuchkosten

In Deutschland muss jeder Immobilienkauf notariell beurkundet werden. Das ist gesetzlich vorgeschrieben. Die Notarkosten und die Grundbuchgebühren sind bundesweit einheitlich geregelt. Zusammen betragen sie etwa 1,5 % bis 2 % des Kaufpreises.

Dabei entfallen rund 1,5 % auf den Notar und etwa 0,5 % auf die Grundbucheintragung. Diese Kosten kannst du nicht verhandeln – sie sind fest in der Gebührenordnung verankert.

Maklerprovision

Wer einen Makler einschaltet, muss auch dessen Courtage einkalkulieren. Seit Dezember 2020 gilt: Die Maklerprovision wird zu gleichen Teilen zwischen Käufer und Verkäufer aufgeteilt. Käufer zahlen also maximal die Hälfte der vereinbarten Provision.

Die Gesamtcourtage liegt je nach Region bei 3,57 % bis 7,14 % des Kaufpreises inklusive Mehrwertsteuer. Pro Partei sind das 1,785 % bis 3,57 %. Kaufst du ohne Makler direkt vom Eigentümer, fällt dieser Posten komplett weg.

Kaufnebenkosten berechnen: So funktioniert es

Kaufnebenkosten berechnen ist einfacher als viele denken. Du brauchst drei Angaben: den Kaufpreis, das Bundesland und die Information, ob ein Makler beteiligt ist.

Schritt 1: Grunderwerbsteuer ermitteln
Kaufpreis × Grunderwerbsteuersatz deines Bundeslandes

Schritt 2: Notar und Grundbuch addieren
Kaufpreis × 1,5 % bis 2 % (Richtwert)

Schritt 3: Maklerprovision ergänzen (falls zutreffend)
Kaufpreis × 1,785 % bis 3,57 % (Käuferanteil)

Schritt 4: Alle drei Posten addieren

Beispielrechnung für ein Haus in NRW zum Kaufpreis von 400.000 €:

PostenSatzBetrag
Grunderwerbsteuer NRW6,5 %26.000 €
Notar + Grundbuch2,0 %8.000 €
Maklerprovision (Käufer)3,57 %14.280 €
Gesamt~12 %~48.280 €

Das ergibt Kaufnebenkosten NRW von rund 12 % des Kaufpreises. Wer das nicht einplant, gerät schnell in Liquiditätsprobleme.

Noch einfacher geht es mit unserem Kaufnebenkosten-Rechner – du gibst Kaufpreis und Bundesland ein und siehst das Ergebnis in Sekunden.

Kaufnebenkosten nach Bundesland: Die wichtigsten im Vergleich

Kaufnebenkosten NRW – Rechner und aktuelle Werte

Nordrhein-Westfalen hat mit 6,5 % die höchste Grunderwerbsteuer in Deutschland. Wer in Köln, Düsseldorf oder Dortmund kauft, zahlt allein dafür erhebliche Summen. Bei einem Kaufpreis von 350.000 € sind das 22.750 € nur für die Grunderwerbsteuer.

Gesamte Kaufnebenkosten NRW (mit Makler): rund 11 % bis 13 % des Kaufpreises. Ohne Makler liegt der Wert bei etwa 8 % bis 9 %. Der Kaufnebenkosten NRW Rechner auf profirechner.de berechnet dir beide Varianten.

Kaufnebenkosten Bayern – Rechner und aktuelle Werte

Bayern ist in Deutschland das Bundesland mit der niedrigsten Grunderwerbsteuer: 3,5 %. Das macht den Immobilienkauf trotz hoher Kaufpreise in München oder Nürnberg steuerlich günstiger.

Bei einem Kaufpreis von 500.000 € beträgt die Grunderwerbsteuer in Bayern 17.500 €. In NRW wären es für denselben Preis 32.500 € – ein Unterschied von 15.000 €. Kaufnebenkosten Bayern (mit Makler) liegen insgesamt bei etwa 8 % bis 10 %.

Kaufnebenkosten Berlin – Rechner und aktuelle Werte

Berlin liegt mit 6,0 % Grunderwerbsteuer knapp unter dem bundesweiten Höchstsatz. Der durchschnittliche Kaufpreis für Berliner Eigentumswohnungen liegt 2025 bei rund 4.500 €/m². Für eine 100-m²-Wohnung zum Kaufpreis von 450.000 € sind das 27.000 € allein an Grunderwerbsteuer.

Kaufnebenkosten Berlin mit Makler: rund 10 % bis 12 %. Bei diesen Kaufpreisen lohnt es sich, den Kaufnebenkosten Berlin Rechner vor der Besichtigung zu nutzen – nicht erst beim Notartermin.

Kaufnebenkosten Saarland – Rechner und aktuelle Werte

Das Saarland liegt ebenfalls bei 6,5 % Grunderwerbsteuer – auf dem Spitzenniveau zusammen mit NRW. Bei einem Kaufpreis von 300.000 € sind das 19.500 € allein für die Steuer. Im Vergleich zu Bayern zahlt ein Käufer im Saarland für dieselbe Immobilie 9.000 € mehr Grunderwerbsteuer.

Die Gesamtkosten (Kaufnebenkosten Saarland) mit Makler betragen in der Regel 10 % bis 12 % des Kaufpreises.

Kaufnebenkosten Niedersachsen – Rechner und aktuelle Werte

Niedersachsen liegt mit 5,0 % Grunderwerbsteuer im Mittelfeld. Für ein Reihenhaus in Hannover oder Bremen zu 400.000 € fallen 20.000 € Grunderwerbsteuer an. Zusammen mit Notar und Grundbuch landen die Kaufnebenkosten Niedersachsen bei rund 7,5 % bis 9,5 %.

Schnellübersicht: Grunderwerbsteuer aller relevanten Bundesländer

BundeslandGrunderwerbsteuerGesamte KNK* (mit Makler)
Bayern3,5 %~8–10 %
Niedersachsen5,0 %~8–10 %
Berlin6,0 %~10–12 %
NRW6,5 %~11–13 %
Saarland6,5 %~11–13 %

*KNK = Kaufnebenkosten, Schätzwert inkl. Notar, Grundbuch, Makler (Käuferanteil 3,57 %)

Wie viel Eigenkapital brauchst du für die Kaufnebenkosten?

Banken finanzieren die Kaufnebenkosten nur in Ausnahmefällen mit. Der Regelfall lautet: Du zahlst sie aus Eigenmitteln. Das hat einen Grund. Geld, das du für Nebenkosten ausgibst, hat keinen materiellen Gegenwert mehr – es erhöht also das Finanzierungsrisiko für die Bank.

Plane deshalb mindestens 10 % bis 15 % des Kaufpreises als Eigenkapital für die Nebenkosten ein. Wer zusätzlich 10 % bis 20 % des Kaufpreises als Eigenkapitalanteil mitbringt, bekommt bessere Konditionen bei der Baufinanzierung.

Mehr zur optimalen Eigenkapitalplanung findest du in unserem Ratgeber Immobilien kaufen in Deutschland. Deine monatliche Belastung lässt sich außerdem mit dem Hypothekenrechner simulieren.

Kaufnebenkosten senken: 4 legale Wege

1. Inventar und Küche separat ausweisen

Mitgekaufte Einrichtungsgegenstände wie Küchen, Einbauschränke oder Markisen gehören nicht zur Bemessungsgrundlage der Grunderwerbsteuer. Wenn du sie im Kaufvertrag einzeln mit eigenem Preis ausweist, reduziert sich die Steuerbasis. Das Finanzamt akzeptiert das in der Regel bis zu 15 % des Gesamtkaufpreises.

2. Ohne Makler kaufen

Wer direkt vom Eigentümer kauft, spart die komplette Maklerprovision. Das macht je nach Region 1,785 % bis 3,57 % des Kaufpreises aus. Bei 400.000 € sind das bis zu 14.280 €.

3. Förderprogramme prüfen

KfW, Wohnriester und Länderprogramme können Kaufnebenkosten teilweise abdecken. In Hessen gibt es beispielsweise einen Rückerstattungsmechanismus für Grunderwerbsteuer bei Erstkäufern. Prüfe die aktuellen Programme in deinem Bundesland, bevor du unterschreibst.

4. Zeitpunkt beachten

Kaufst du eine Immobilie von einem nahen Verwandten in gerader Linie (Eltern → Kinder), fällt keine Grunderwerbsteuer an. Auch Erbschaften und Schenkungen sind steuerfrei.

Häufige Fragen zum Kaufnebenkostenrechner

Was berechnet ein Kaufnebenkostenrechner genau?

Ein Kaufnebenkostenrechner ermittelt alle zusätzlichen Kosten, die beim Immobilienkauf über den Kaufpreis hinaus anfallen. Das sind in der Regel Grunderwerbsteuer (je nach Bundesland), Notar- und Grundbuchkosten (ca. 2 %) sowie die Maklerprovision (falls ein Makler beteiligt ist).

Du gibst Kaufpreis, Bundesland und die Makler-Option ein – der Rechner zeigt dir die einzelnen Posten und die Gesamtkosten. Unser Kaufnebenkosten-Rechner macht das für alle deutschen Bundesländer.

Wie hoch sind Kaufnebenkosten in Deutschland durchschnittlich?

Ohne Makler liegen die Kaufnebenkosten bei 5,5 % bis 8 % des Kaufpreises. Mit Makler steigen sie auf 8 % bis 15 %. Der genaue Wert hängt vom Bundesland (Grunderwerbsteuer) und davon ab, ob ein Makler beteiligt ist.

Ein Richtwert, der zuverlässig funktioniert: Plane mindestens 10 % bis 12 % des Kaufpreises als Puffer ein.

Kann ich Kaufnebenkosten steuerlich absetzen?

Bei einer selbstgenutzten Immobilie: nein. Die Grunderwerbsteuer, Notar- und Grundbuchkosten kannst du für dein Eigenheim nicht von der Steuer abziehen. Anders sieht es aus, wenn du die Immobilie vermietest oder gewerblich nutzt. Dann sind diese Kosten als Anschaffungsnebenkosten absetzbar.

Wann werden die Kaufnebenkosten fällig?

Die Notar- und Grundbuchkosten werden kurz nach dem Notartermin fällig. Die Grunderwerbsteuer erhältst du erst einige Wochen nach der Beurkundung per Steuerbescheid. Bezahlen musst du sie innerhalb eines Monats nach Bescheiddatum.

Die Maklerprovision ist meist direkt nach dem Vertragsabschluss fällig – genau wie im Maklervertrag vereinbart.

Was ist der Unterschied zwischen Grundsteuer und Grunderwerbsteuer?

Die Grunderwerbsteuer fällt einmalig beim Kauf an. Die Grundsteuer ist eine jährliche Abgabe an die Gemeinde, die du als Eigentümer dauerhaft zahlst. Beide Begriffe klingen ähnlich, bezeichnen aber komplett verschiedene Steuern.

Kaufnebenkosten beim Immobilienkauf: Die wichtigsten Erkenntnisse

Kaufnebenkosten sind beim Hauskauf keine Kleinigkeit. In NRW oder dem Saarland landen sie schnell bei 12 % bis 13 % des Kaufpreises. In Bayern oder Niedersachsen fällt der Wert günstiger aus – aber nie null.

Plane die Nebenkosten immer aus Eigenkapital. Wer das nicht tut, riskiert beim Notartermin eine böse Überraschung. Mit dem Kaufnebenkosten-Rechner berechnest du dein persönliches Budget in Sekunden – nach Bundesland, Kaufpreis und mit oder ohne Makler.

Für deine Gesamtfinanzierung empfehlen wir außerdem einen Blick auf den Kreditrechner und den Hypothekenrechner. Damit siehst du, wie sich Kaufpreis plus Nebenkosten auf deine monatliche Rate auswirken.

Bleib auf dem Laufenden – melde dich für unseren Newsletter an und erhalte wöchentlich nützliche Rechner-Tipps und Ratgeber direkt in dein Postfach.

Hauskauf Nebenkosten Rechner: Alle Kosten beim Immobilienkauf 2026 im Überblick

Ein Haus für 350.000 Euro klingt nach einer klaren Zahl. Doch auf dem Kontoauszug sieht es anders aus — denn der Staat, der Notar und oft auch ein Makler halten ebenfalls die Hand auf. Wer diese Zusatzkosten nicht von Anfang an einplant, erlebt eine böse Überraschung kurz vor dem Notartermin.

Die sogenannten Kaufnebenkosten betragen beim Hauskauf in Deutschland zwischen 9 % und 15 % des Kaufpreises. Bei 350.000 Euro sind das bis zu 52.500 Euro — zusätzlich. Und das Schlimmste daran: Banken finanzieren diese Kosten in der Regel nicht. Du brauchst sie aus eigener Tasche.

Dieser Ratgeber erklärt dir, welche Nebenkosten beim Hauskauf anfallen, wie hoch sie je nach Bundesland ausfallen, und wie du sie mit dem profirechner.de Hauskauf Nebenkosten Rechner schnell und präzise berechnest. Am Ende weißt du genau, was dein Traumhaus wirklich kostet — und wo du legal sparen kannst.

Was sind Kaufnebenkosten beim Hauskauf?

Kaufnebenkosten sind alle Kosten, die beim Immobilienkauf zusätzlich zum eigentlichen Kaufpreis anfallen. Sie entstehen nicht durch den Wert der Immobilie selbst, sondern durch die rechtliche Abwicklung des Kaufs, staatliche Abgaben und eventuelle Vermittlungsleistungen.

Warum fallen diese Kosten überhaupt an?

In Deutschland ist jeder Immobilienkauf gesetzlich vorgeschrieben notariell zu beurkunden (§ 311b BGB). Ohne Notar kein gültiger Kaufvertrag — und damit auch keine Eintragung ins Grundbuch. Zusätzlich erhebt der Staat eine Grunderwerbsteuer, sobald eine Immobilie den Besitzer wechselt.

Beauftragst du außerdem einen Makler, kommt dessen Provision dazu. Seit Dezember 2020 gilt: Beim Kauf von Ein- und Zweifamilienhäusern sowie Eigentumswohnungen teilen sich Käufer und Verkäufer die Maklerprovision hälftig.

Wer zahlt die Kaufnebenkosten?

Als Käufer trägst du den Großteil. Die Grunderwerbsteuer, Notar- und Grundbuchkosten sowie der Käuferanteil der Maklerprovision liegen vollständig in deiner Verantwortung. Nur die Maklerkosten teilen sich seit 2020 beide Parteien — alles andere bleibt bei dir.

Wie hoch sind die Nebenkosten beim Hauskauf?

Als Faustregel gilt: Rechne mit Kaufnebenkosten von rund 9 % bis 12 % des Kaufpreises. Je nach Bundesland und ob ein Makler beteiligt ist, können es auch bis zu 15 % sein.

Hier eine Übersicht der Gesamtnebenkosten nach Bundesland (inkl. Grunderwerbsteuer, Notar/Grundbuch ~2 %, Makler ~3,57 %):

BundeslandGrunderwerbsteuerNebenkosten gesamt (ca.)
Bayern3,5 %ca. 9,0 %
Sachsen3,5 %ca. 9,0 %
Hamburg4,5 %ca. 10,0 %
Bremen5,5 %ca. 11,0 %
Hessen6,0 %ca. 11,5 %
Berlin6,0 %ca. 11,5 %
NRW6,5 %ca. 12,1 %
Brandenburg6,5 %ca. 12,1 %
Schleswig-Holstein6,5 %ca. 12,1 %
Thüringen6,5 %ca. 12,1 %

Ohne Maklerkosten liegen die Nebenkosten ca. 3,5 Prozentpunkte niedriger.

Bei einem Kaufpreis von 400.000 Euro macht der Unterschied zwischen Bayern (3,5 %) und Brandenburg (6,5 %) allein bei der Grunderwerbsteuer zwischen 14.000 und 26.000 Euro aus. Das entspricht dem Preis eines Mittelklassewagens — nur durch die Wahl des Bundeslandes bedingt.

Welche Kosten fallen beim Hauskauf konkret an?

Grunderwerbsteuer: Der größte Einzelposten

Die Grunderwerbsteuer ist für die meisten Käufer die teuerste Nebenkosten-Position. Der Steuersatz variiert je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises. Sie ist einmalig fällig und wird direkt nach dem Notartermin vom Finanzamt angefordert.

Wichtig: Ohne Zahlung der Grunderwerbsteuer erhältst du keine Unbedenklichkeitsbescheinigung vom Finanzamt — und ohne diese erfolgt keine Eigentumsumschreibung im Grundbuch. Du bist also erst dann offiziell Eigentümer, wenn die Steuer bezahlt ist.

Gut zu wissen: Kaufst du eine Immobilie und verhandelst Möbel, Einbauküche oder andere bewegliche Gegenstände separat aus dem Kaufvertrag heraus, zahlst du Grunderwerbsteuer nur auf den reduzierten Grundstücks- und Gebäudepreis. Das spart bares Geld — dazu später mehr.

Notar- und Grundbuchkosten: Gesetzlich vorgeschrieben

In Deutschland ist ein Immobilienkauf ohne notarielle Beurkundung rechtlich unwirksam (§ 311b BGB). Der Notar ist dabei kein Anwalt für eine Seite, sondern ein neutraler Vermittler, der sicherstellt, dass Käufer und Verkäufer rechtlich geschützt sind.

Die Notargebühren sind bundesweit einheitlich nach dem Gerichts- und Notarkostengesetz (GNotKG) geregelt. Du kannst also nicht verhandeln — die Kosten sind festgelegt. Rechne für Notar und Grundbucheintragung zusammen mit rund 1,5 % bis 2 % des Kaufpreises.

Was genau zahlt der Notar ab?

  • Beurkundung des Kaufvertrags
  • Abwicklung der Kaufpreiszahlung (Fälligkeitsmitteilung)
  • Eintragung der Grundschuld
  • Eigentumsumschreibung im Grundbuch

Der Grundbucheintrag selbst kostet ca. 0,5 % des Kaufpreises und ist im Gesamtblock von ~2 % bereits enthalten.

Maklerprovision: Nicht immer obligatorisch

Kaufst du über einen Makler, fällt zusätzlich dessen Provision an. Die Maklerprovision liegt in Deutschland in der Regel bei drei bis sieben Prozent des Kaufpreises. In einigen Bundesländern teilen sich Käufer und Verkäufer die Provision, in anderen wird sie komplett von einer Partei getragen.

Seit Dezember 2020 gilt bei Ein- und Zweifamilienhäusern und Eigentumswohnungen: Wer den Makler beauftragt, zahlt mindestens die Hälfte — und der Käufer zahlt maximal so viel wie der Verkäufer. In der Praxis sind 3,57 % für den Käufer üblich (die andere Hälfte trägt der Verkäufer).

Kaufst du direkt vom Eigentümer ohne Makler, entfallen diese Kosten komplett — das spart bei einem 400.000-Euro-Haus über 14.000 Euro.

Wie berechne ich die Nebenkosten beim Hauskauf?

Die einfachste Methode: Nutze den Kaufnebenkosten Rechner auf profirechner.de. Du gibst Kaufpreis und Bundesland ein — der Rechner ermittelt Grunderwerbsteuer, Notar- und Grundbuchkosten sowie die Maklerprovision automatisch auf den Euro genau.

Rechenbeispiel: Hauskauf für 300.000 € in Bayern (ohne Makler)

KostenartProzentsatzBetrag
Grunderwerbsteuer3,5 %10.500 €
Notarkosten1,0 %3.000 €
Grundbuchkosten0,5 %1.500 €
Summe Nebenkosten5,0 %15.000 €
Gesamtkosten315.000 €

Rechenbeispiel: Hauskauf für 300.000 € in NRW (mit Makler)

KostenartProzentsatzBetrag
Grunderwerbsteuer6,5 %19.500 €
Notarkosten1,0 %3.000 €
Grundbuchkosten0,5 %1.500 €
Maklerprovision (Käufer)3,57 %10.710 €
Summe Nebenkosten11,57 %34.710 €
Gesamtkosten334.710 €

Das gleiche Haus, die gleiche Größe, der gleiche Kaufpreis — aber fast 20.000 Euro mehr Nebenkosten, nur wegen des anderen Bundeslandes und eines Maklers. Wer Kaufnebenkosten unterschätzt, steht schnell vor Liquiditätsproblemen — noch bevor der Kreditvertrag unterschrieben ist.

Für die Finanzierungsplanung hilft dir auch der profirechner.de Kreditrechner, mit dem du deine monatliche Rate direkt berechnen kannst.

Wie finanziere ich die Kaufnebenkosten?

Das ist ein Punkt, den viele Käufer zu spät erkennen: Die Kaufnebenkosten sollten von Anfang an in die Finanzierungsplanung einfließen, da Banken sie meist nicht mitfinanzieren.

Das bedeutet konkret: Du brauchst die Nebenkosten vollständig aus Eigenkapital. Plane also nicht nur 20 % des Kaufpreises als Eigenkapitalpuffer ein, sondern zusätzlich noch einmal 10 bis 15 % für die Nebenkosten.

Praxisbeispiel aus unserer Community: Ein Käufer plante seinen ersten Immobilienkauf in Bayern und kalkulierte zunächst nur 5 % Nebenkosten ein. Nach dem profirechner.de Kaufnebenkosten-Rechner stellte er fest, dass er — inklusive Notar, Grundbuch und Makler — tatsächlich 28.000 € benötigte. Das gab ihm die Zeit, seinen Finanzierungsplan rechtzeitig vor dem Notartermin anzupassen.

Banken setzen in der Regel voraus, dass mindestens 15–20 % des Kaufpreises aus eigenen Mitteln gedeckt werden. Wer mehr Eigenkapital einbringt, bekommt bessere Zinsen und eine niedrigere monatliche Rate — prüfe das mit dem profirechner.de Zinsrechner.

Kann ich Kaufnebenkosten sparen oder senken?

Nicht alle Nebenkosten sind in Stein gemeißelt. Einige lassen sich legal reduzieren.

Möbel und Inventar separat ausweisen

Wenn Einbauküche, Gartengeräte oder andere bewegliche Gegenstände im Kaufvertrag separat vom Immobilienpreis ausgewiesen werden, fällt die Grunderwerbsteuer nur auf den niedrigeren Immobilienwert an. Bei einer Einbauküche im Wert von 15.000 € und einem Grunderwerbsteuersatz von 6,5 % spart das direkt 975 €.

Das Finanzamt akzeptiert diese Aufteilung, solange die Beträge marktüblich und nicht überhöht sind. Lass dich im Zweifel von einem Steuerberater absichern.

Makler umgehen oder Provision verhandeln

Kaufst du direkt vom Eigentümer — über Plattformen oder persönliche Kontakte — entfällt die Maklerprovision vollständig. Das spart je nach Kaufpreis mehrere tausend bis über zehntausend Euro.

Ist ein Makler bereits involviert, lohnt sich das Gespräch über die Höhe der Provision trotzdem. Die gesetzliche Regelung legt nur den Maximalbetrag fest — nach unten ist Spielraum möglich.

Förderprogramme der KfW und Bundesländer

Die KfW fördert energetische Sanierungen und den Kauf von Neubauten mit günstigen Krediten und teilweise direkten Zuschüssen. Einige Bundesländer bieten zusätzliche Programme für Erstkäufer oder Familien mit Kindern. Seit 2026 gibt es in einigen Bundesländern neue Staffelungen und Freibeträge für Erstkäufer und Familien mit Kindern.

Prüfe vor dem Kauf die Förderdatenbank deines Bundeslandes sowie die aktuellen KfW-Programme — eine Stunde Recherche kann hier fünfstellige Beträge einsparen.

Sind Kaufnebenkosten steuerlich absetzbar?

Die kurze Antwort: kommt drauf an.

Bei selbst genutzten Immobilien

Wenn Sie selbst einziehen (Eigennutzung): Die Nebenkosten sind privat veranlasst und damit steuerlich nicht absetzbar. Grunderwerbsteuer, Notarkosten und Maklergebühren gehen vollständig zu deinen privaten Kosten.

Bei vermieteten Immobilien

Kaufst du als Kapitalanlage und vermietest die Immobilie, sieht die Sache anders aus. Die Kaufnebenkosten erhöhen die Bemessungsgrundlage für die Abschreibung (AfA) und können so über die Laufzeit steuerlich geltend gemacht werden. Notarkosten für die Grundschuld sind sogar sofort absetzbar.

In diesem Fall lohnt sich unbedingt eine Beratung durch einen Steuerberater — die möglichen Steuervorteile können die Beratungskosten bei weitem übersteigen.

Was sind versteckte Nebenkosten beim Hauskauf?

Neben den vier klassischen Posten gibt es weitere Kosten, die im Eifer des Kaufs leicht übersehen werden.

Sanierungskosten

Bei älteren Immobilien fällt häufig Renovierungsbedarf an — von neuem Dach bis zu veralteten Heizungsanlagen. Lass vor dem Kauf einen Gutachter prüfen, welche Maßnahmen anstehen. Das kostet einige Hundert Euro, kann aber vor teuren Überraschungen schützen.

Gebäudeversicherung

Ab dem Tag des Eigentumsübergangs brauchst du eine Wohngebäudeversicherung. Prüfe, ob die bestehende Police des Verkäufers übertragbar ist oder ob du eine neue abschließen musst.

Bereitstellungszinsen

Rufst du den Kredit nicht sofort ab, verlangen viele Banken Bereitstellungszinsen auf den noch nicht ausgezahlten Betrag. 2026 bewegen sich die Bauzinsen meist im Bereich zwischen 3 % und 3,5 % für zehnjährige Zinsbindungen. Plane den Zeitpunkt der Kreditauszahlung sorgfältig.

Umzugskosten

Selbst organisiert oder mit Umzugsunternehmen — ein Umzug kostet je nach Entfernung und Umfang zwischen 500 und mehreren tausend Euro.

Häufige Fragen zum Hauskauf Nebenkosten Rechner

Wie genau ist ein Hauskauf Nebenkosten Rechner?

Ein guter Rechner — wie der auf profirechner.de — berücksichtigt die aktuellen Grunderwerbsteuersätze je Bundesland sowie Standardwerte für Notar und Grundbuch. Die tatsächlichen Notarkosten können leicht abweichen, je nachdem welche Zusatzleistungen beauftragt werden. Als Planungsgrundlage ist der Rechner aber sehr präzise.

Wann muss ich die Kaufnebenkosten zahlen?

Die Grunderwerbsteuer wird nach dem Notartermin vom Finanzamt angefordert — du hast meist vier Wochen Zeit zur Zahlung. Die Notarrechnung kommt ebenfalls kurz nach der Beurkundung. Plane also, dass der gesamte Nebenkostenbetrag unmittelbar nach dem Notartermin verfügbar sein muss.

Kann ich die Kaufnebenkosten in den Kredit aufnehmen?

In den meisten Fällen nicht. Banken finanzieren klassischerweise maximal den Kaufpreis — die Nebenkosten müssen aus Eigenkapital kommen. Manche Banken bieten bei sehr guter Bonität eine Vollfinanzierung an, die auch Nebenkosten einschließt. Das ist aber die Ausnahme und kommt mit schlechteren Zinssätzen.

Was passiert, wenn ich die Grunderwerbsteuer nicht zahle?

Das ist gefährlich: Der Notar wird die Eigentumsumschreibung stoppen. Zudem haften Käufer und Verkäufer gesamtschuldnerisch — der Notar könnte das Geld also vom Verkäufer fordern, der dann vom Vertrag zurücktreten könnte. Zahle die Steuer also pünktlich — sie ist keine Option.

Fazit: Nebenkosten zuerst berechnen, dann kaufen

Der Kaufpreis ist nur der Anfang. Wer ein Haus oder eine Wohnung kauft, muss zusätzlich 9 % bis 15 % des Kaufpreises für Grunderwerbsteuer, Notar, Grundbuch und eventuell Maklerkosten einplanen — und diese Summe muss aus eigener Tasche kommen.

Drei Dinge solltest du vor jedem Kauf tun: Kaufnebenkosten für dein Bundesland exakt berechnen, Finanzierungsbedarf realistisch planen, und prüfen wo du legal sparen kannst — etwa durch Möbelausweis oder direkten Kauf ohne Makler.

Berechne deine persönlichen Kaufnebenkosten jetzt auf den Euro genau mit dem profirechner.de Kaufnebenkosten Rechner — kostenlos, ohne Anmeldung, in unter einer Minute.

Hast du Fragen zu deiner konkreten Situation oder fehlt ein Bundesland in der Tabelle? Schreib es in die Kommentare — wir helfen gerne weiter.

Verpasse keine weiteren Rechner und Tipps rund um Immobilien, Finanzen und Steuern — abonniere jetzt den profirechner.de Newsletter.

Hinweis: Dies ist kein Steuer- oder Rechtsberatung. Für deine individuelle Situation empfehlen wir die Beratung durch einen Steuerberater oder Notar.

Kaufnebenkosten Immobilien berechnen: Was dein Hauskauf wirklich kostet (2026)

Kaufnebenkosten Immobilien berechnen

Du hast dein Wunschhaus gefunden. Der Kaufpreis steht fest. Und dann kommt die Überraschung: Auf den Kaufpreis obendrauf kommen noch einmal 10 bis 15 Prozent an Nebenkosten — Geld, das du sofort und aus eigener Tasche zahlen musst.

Wer ein Haus oder eine Wohnung für 400.000 € kauft, zahlt je nach Bundesland bis zu 58.000 € zusätzlich, bevor er einen einzigen Schlüssel in der Hand hat. Das ist kein Randposten in der Finanzierung — das ist Eigenkapital, das die Bank von dir erwartet.

In diesem Ratgeber erfährst du, welche Kaufnebenkosten beim Immobilienkauf anfallen, wie du sie selbst berechnest und wo du legal sparen kannst.

Berechne deine Kaufnebenkosten sofort → Zum kostenlosen Kaufnebenkosten-Rechner

Was sind Kaufnebenkosten beim Immobilienkauf?

Kaufnebenkosten sind alle Kosten, die zusätzlich zum Kaufpreis einer Immobilie anfallen. Sie entstehen durch gesetzliche Pflichten (Notar, Grundbuch, Grunderwerbsteuer) und — falls du über einen Makler kaufst — durch die Maklerprovision.

Diese Kosten werden nicht von der Bank finanziert. Banken stellen dir Geld für den Kaufpreis bereit, aber die Nebenkosten musst du selbst aufbringen. Wer sie nicht einkalkuliert, scheitert oft an der Finanzierung — auch bei guter Bonität.

Die vier Hauptposten sind:

  • Grunderwerbsteuer – je nach Bundesland 3,5 % bis 6,5 % des Kaufpreises
  • Notarkosten – ca. 1,5 % des Kaufpreises
  • Grundbuchkosten – ca. 0,5 % des Kaufpreises
  • Maklerprovision – falls ein Makler beteiligt ist, maximal 3,57 % des Kaufpreises (Käuferanteil)

Zusammen ergeben diese Posten je nach Bundesland und Makler-Beteiligung zwischen 5,5 % und rund 12,5 % des Kaufpreises.

Wie hoch sind die Kaufnebenkosten? Konkrete Beispielrechnung

Ein Beispiel macht das greifbarer. Kaufpreis: 350.000 €, Bundesland: Nordrhein-Westfalen, mit Makler.

KostenartProzentsatzBetrag
Grunderwerbsteuer (NRW)6,5 %22.750 €
Notarkosten1,5 %5.250 €
Grundbuchkosten0,5 %1.750 €
Maklerprovision (Käufer)3,57 %12.495 €
Kaufnebenkosten gesamt12,07 %42.245 €

Das gleiche Haus in Bayern würde bei einer Grunderwerbsteuer von 3,5 % ohne Makler nur rund 14.000 € an Nebenkosten kosten — eine Differenz von über 28.000 €, nur wegen des Bundeslands und der Makler-Frage.

Willst du deine eigenen Zahlen sehen?Kaufnebenkosten jetzt berechnen

Grunderwerbsteuer 2026: Die größte Einzelposition

Die Grunderwerbsteuer ist der teuerste Posten unter den Kaufnebenkosten. Sie wird einmalig beim Kauf einer Immobilie oder eines Grundstücks fällig — berechnet auf den beurkundeten Kaufpreis.

Seit 2006 dürfen die Bundesländer den Steuersatz selbst festlegen. Das Ergebnis: Bayern hat den Satz nie erhöht und liegt bei 3,5 %. Brandenburg und NRW verlangen 6,5 % — fast das Doppelte.

Grunderwerbsteuer 2026 nach Bundesland

BundeslandSteuersatzSteuer bei 300.000 €Steuer bei 500.000 €
Bayern3,5 %10.500 €17.500 €
Sachsen3,5 %10.500 €17.500 €
Hamburg5,5 %16.500 €27.500 €
Berlin6,0 %18.000 €30.000 €
Hessen6,0 %18.000 €30.000 €
Baden-Württemberg5,0 %15.000 €25.000 €
Rheinland-Pfalz5,0 %15.000 €25.000 €
Thüringen5,0 %15.000 €25.000 €
Bremen5,5 %16.500 €27.500 €
Niedersachsen5,0 %15.000 €25.000 €
Mecklenburg-Vorpommern6,0 %18.000 €30.000 €
Sachsen-Anhalt5,0 %15.000 €25.000 €
Brandenburg6,5 %19.500 €32.500 €
NRW6,5 %19.500 €32.500 €
Saarland6,5 %19.500 €32.500 €
Schleswig-Holstein6,5 %19.500 €32.500 €

Stand: März 2026. Quelle: Finanzverwaltungen der Bundesländer.

Die Grunderwerbsteuer wird ca. 4 bis 8 Wochen nach dem Notartermin vom Finanzamt per Bescheid angefordert. Erst nach Zahlung stellt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung aus — und erst dann trägt das Grundbuchamt dich als Eigentümer ein.

Wann fällt keine Grunderwerbsteuer an?

In drei Fällen ist der Immobilienerwerb von der Steuer befreit: bei Kaufpreisen unter 2.500 €, beim Erwerb zwischen Personen in direkter Linie (Eltern und Kinder, Eheleute) sowie in bestimmten Erbschaftsfällen. Geschwister, Onkel, Tanten und Schwiegereltern sind ausdrücklich nicht begünstigt.

Notarkosten und Grundbuchgebühren: Was steckt dahinter?

Ein Immobilienkauf ohne Notar ist in Deutschland nicht möglich. Das Bürgerliche Gesetzbuch schreibt die notarielle Beurkundung des Kaufvertrags vor (§ 311b BGB). Die Notargebühren sind bundesweit einheitlich geregelt — im Gerichts- und Notarkostengesetz (GNotKG). Es gibt also keinen Preisunterschied zwischen Notaren.

Typischerweise fallen an:

  • Beurkundung des Kaufvertrags: ca. 1,0 % des Kaufpreises
  • Grundbucheintragung (Eigentumsumschreibung, Auflassungsvormerkung): ca. 0,5 %
  • Grundschuldbestellung (falls du eine Bankfinanzierung nutzt): weitere Gebühren je nach Darlehenshöhe

Für ein Haus mit 350.000 € Kaufpreis und einem Darlehen von 280.000 € rechne mit Notar- und Grundbuchkosten von insgesamt rund 5.000 bis 6.500 €.

Mit unserem Kaufnebenkosten-Rechner siehst du alle Posten auf einen Blick — inklusive Grundschuldbestellung.

Maklerprovision: Was du als Käufer zahlen musst

Seit Dezember 2020 gilt das Gesetz über die Verteilung der Maklerkosten: Wer den Makler beauftragt, zahlt mindestens die Hälfte der Provision. Das schützt Käufer davor, die gesamte Courtage alleine zu tragen.

In der Praxis teilen Käufer und Verkäufer die Maklergebühr. Die übliche Gesamtprovision liegt zwischen 5,95 % und 7,14 % (inkl. MwSt.), was für den Käufer maximal 3,57 % des Kaufpreises bedeutet.

Bei einem Kaufpreis von 400.000 € sind das 14.280 € — ein Posten, der deinen Eigenkapitalbedarf deutlich erhöht.

Kaufst du direkt vom Eigentümer ohne Makler, entfällt diese Gebühr komplett. Das spart bei einem 400.000-€-Objekt fast 15.000 € Nebenkosten.

Kaufnebenkosten berechnen: So geht es Schritt für Schritt

Du kannst die Kaufnebenkosten selbst ermitteln — oder es in wenigen Sekunden mit dem Rechner tun.

Variante 1: Mit dem Rechner (empfohlen)

  1. Gib den Kaufpreis ein
  2. Wähle dein Bundesland
  3. Aktiviere den Schalter für Maklerprovision (falls ein Makler beteiligt ist)
  4. Das Ergebnis zeigt dir Grunderwerbsteuer, Notar, Grundbuch und — falls relevant — die Maklerprovision

Kaufnebenkosten jetzt berechnen

Variante 2: Per Hand rechnen

Multipliziere den Kaufpreis mit den folgenden Prozentsätzen:

  • Grunderwerbsteuer: Kaufpreis × Steuersatz deines Bundeslands (siehe Tabelle oben)
  • Notar + Grundbuch: Kaufpreis × 2 %
  • Makler (falls vorhanden): Kaufpreis × 3,57 %

Ein Kaufpreis von 300.000 € in Hessen mit Makler ergibt so:

  • Grunderwerbsteuer (6,0 %): 18.000 €
  • Notar + Grundbuch (2,0 %): 6.000 €
  • Makler (3,57 %): 10.710 €
  • Summe: 34.710 € (11,57 %)

Immobilie kaufen ohne oder mit Eigenkapital: Was Banken wirklich erwarten

Banken finanzieren in der Regel den Kaufpreis der Immobilie — nicht die Kaufnebenkosten. Wer eine 100-%-Finanzierung anfragt (Kaufpreis ohne Eigenkapital), wird von den meisten Banken mit deutlich schlechteren Zinsen bestraft oder abgelehnt.

Die Faustregel: Bringe mindestens die Kaufnebenkosten plus 10 bis 20 Prozent des Kaufpreises als Eigenkapital mit. Bei einem Kaufpreis von 350.000 € in NRW bedeutet das:

  • Nebenkosten: ca. 42.000 €
  • Eigenkapital für den Kaufpreis (10 %): 35.000 €
  • Empfohlenes Eigenkapital insgesamt: ca. 77.000 €

Wer weniger mitbringt, zahlt entweder höhere Zinsen oder bekommt keine Finanzierung. Den Kreditbedarf für dein Objekt kannst du mit unserem Hypothekenrechner durchrechnen.

Kaufnebenkosten sparen: 4 legale Wege

1. Inventar separat ausweisen

Einbauküche, Markise, Sauna und fest installierte Gartenelemente gehören nicht zum Gebäude — und unterliegen damit nicht der Grunderwerbsteuer. Wer diese Gegenstände mit einem marktüblichen Zeitwert separat im Kaufvertrag ausweist, mindert die Bemessungsgrundlage.

Das Finanzamt akzeptiert in der Regel Inventaranteile bis ca. 15 % des Kaufpreises. Bei 350.000 € und einem Inventarwert von 20.000 € sparst du in NRW (6,5 %) rund 1.300 € Grunderwerbsteuer. Der Notar hilft dir dabei, das korrekt zu formulieren.

2. Ohne Makler kaufen

Kaufst du direkt vom Eigentümer, entfällt die Maklerprovision. Das klingt simpel, spart aber bei einem 400.000-€-Objekt fast 15.000 €. Kaufangebote ohne Makler findest du auf Immobilienportalen unter dem Filter „Privatangebote” oder über lokale Netzwerke.

3. Bundesland-Grenzlage nutzen

Wer flexibel beim Standort ist: Die Grunderwerbsteuer richtet sich nach dem Bundesland, in dem die Immobilie steht — nicht nach deinem Wohnsitz. Eine Immobilie direkt auf der bayerischen Seite einer Landesgrenze zu NRW spart bei 400.000 € exakt 12.000 € Grunderwerbsteuer.

4. Instandhaltungsrücklage bei Eigentumswohnungen

Beim Kauf einer Eigentumswohnung gehört die anteilige Instandhaltungsrücklage zum Preis — aber der Bundesfinanzhof hat entschieden (BFH, 09.10.1991, II R 20/89), dass sie die Grunderwerbsteuer-Bemessungsgrundlage mindert. Lass das vom Notar explizit im Kaufvertrag ausweisen.

Häufige Fragen zu den Kaufnebenkosten beim Immobilienkauf

Wie viel Prozent Kaufnebenkosten fallen beim Immobilienkauf an?

Je nach Bundesland und Makler-Beteiligung zwischen 5,5 % und rund 12,5 % des Kaufpreises. Ohne Makler in Bayern sind es ca. 5,5 %, mit Makler in NRW oder Brandenburg bis zu 12,5 %. Als Planungsgröße empfiehlt sich ein Puffer von 10–12 %, damit du auf der sicheren Seite bist.

Werden Kaufnebenkosten von der Bank mitfinanziert?

In der Regel nicht. Einzelne Banken bieten sogenannte 110-%-Finanzierungen an, bei denen sie auch die Nebenkosten einbeziehen — aber das kostet deutlich höhere Zinsen und setzt sehr gute Bonität voraus. Die meisten Käufer müssen die Nebenkosten aus Eigenkapital bestreiten.

Wann muss ich die Grunderwerbsteuer zahlen?

Das Finanzamt schickt dir nach dem Notartermin einen Steuerbescheid — meist 4 bis 8 Wochen später. Danach hast du einen Monat Zeit, die Steuer zu bezahlen. Erst nach der Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, die das Grundbuchamt für die Eigentumsumschreibung braucht.

Kann ich Kaufnebenkosten von der Steuer absetzen?

Nur wenn du die Immobilie vermietest. Für Kapitalanleger sind Grunderwerbsteuer, Notarkosten und Maklergebühren Anschaffungsnebenkosten, die über die Nutzungsdauer abgeschrieben werden (AfA, § 9 EStG). Wer selbst einzieht, kann die Kaufnebenkosten steuerlich nicht geltend machen.

Was passiert, wenn ich die Grunderwerbsteuer nicht zahle?

Das Grundbuchamt trägt dich nicht als Eigentümer ein. Ohne die Unbedenklichkeitsbescheinigung vom Finanzamt — die es nur nach Zahlung gibt — bleibt der Vorverkäufer juristisch Eigentümer. Die Bank zahlt das Darlehen zudem oft erst aus, wenn die Eigentumsumschreibung im Grundbuch vermerkt ist.

Welches Bundesland hat die niedrigste Grunderwerbsteuer?

Bayern mit 3,5 % — und das seit 2006 unverändert. Sachsen lag ebenfalls bei 3,5 %, hat aber 2023 auf 5,5 % erhöht. Damit ist Bayern das einzige Bundesland, das den ursprünglichen Bundeseinheitssatz nie angehoben hat.

Fazit: Kaufnebenkosten realistisch einplanen

Wer eine Immobilie kauft, muss mit 10 bis 15 Prozent Nebenkosten auf den Kaufpreis rechnen — je nach Bundesland und Makler-Beteiligung. Wichtigster Posten ist die Grunderwerbsteuer, die zwischen 3,5 % (Bayern) und 6,5 % (NRW, Brandenburg) liegt. Dazu kommen Notar und Grundbuch mit zusammen ca. 2 % sowie die Maklerprovision.

Diese Kosten musst du aus Eigenkapital aufbringen. Kalkuliere sie von Anfang an in dein Budget ein — nicht erst, wenn der Notartermin ansteht.

Berechne jetzt, wie viel Eigenkapital du für dein Wunschobjekt brauchst:

Kaufnebenkosten kostenlos berechnen

Und wenn du wissen willst, welche monatliche Rate zu deinem Budget passt, hilft dir unser Hypothekenrechner weiter.

Bleib auf dem Laufenden – melde dich für unseren Newsletter an und erhalte wöchentlich nützliche Rechner-Tipps und Ratgeber direkt in dein Postfach.