Wie viel Geld wird aus Ihrer Geldanlage in 10, 20 oder 30 Jahren? Mit unserem kostenlosen Zinseszinsrechner berechnen Sie in Sekunden, wie stark Ihr Kapital durch den Zinseszinseffekt wächst – ob für Sparplan, Kredit, ETF-Anlage oder Tagesgeld. Geben Sie einfach Startkapital, Zinssatz und Laufzeit ein – der Rechner übernimmt den Rest.
Was ist Zinseszins? Zinseszins bedeutet, dass Sie nicht nur auf Ihr ursprüngliches Kapital Zinsen erhalten, sondern auch auf die bereits gutgeschriebenen Zinsen aus den Vorjahren. Weil sich die Basis jedes Jahr vergrößert, wächst Ihr Vermögen nicht linear, sondern exponentiell – und dieser Effekt wird umso stärker, je länger Ihr Anlagezeitraum ist.
| Jahr | Kapital (Start) | Einzahlungen | Zinsen | Kapital (Ende) |
|---|
Warum der Zinseszinseffekt so mächtig ist
Ein konkretes Beispiel: Legen Sie 10.000 Euro zu einem Zinssatz von 5 % p. a. an, haben Sie nach:
| Laufzeit | Ohne Zinseszins | Mit Zinseszins |
|---|---|---|
| 10 Jahre | 15.000 € | 16.289 € |
| 20 Jahre | 20.000 € | 26.533 € |
| 30 Jahre | 25.000 € | 43.219 € |
Der Unterschied ist erheblich: Nach 30 Jahren liegt der Betrag mit Zinseszins um mehr als 18.000 Euro höher als ohne. Die meisten Menschen unterschätzen diesen langfristigen Effekt massiv – und verpassen dadurch wichtige Renditechancen.
Der Zinseszinseffekt wird häufig als „achtes Weltwunder” bezeichnet, ein Ausspruch, der landläufig Albert Einstein zugeschrieben wird. Ein verlässlicher historischer Beleg dafür, dass Einstein diesen Satz tatsächlich geprägt hat, existiert allerdings nicht – das Zitat taucht in keiner seiner dokumentierten Reden oder Schriften auf. Unabhängig von der Urheberschaft beschreibt es die Wirkung des Effekts aber treffend.
Die Zinseszinsformel Schritt für Schritt
Hinter unserem Zinseszinsrechner steckt eine klare mathematische Formel. Diese hilft Ihnen zu verstehen, wie der Rechner arbeitet und wie Sie selbst mit einem Taschenrechner oder in Excel nachrechnen können.
Formel für eine einmalige Anlage
K_n = K_0 × (1 + p/100)^nErklärung der Variablen:
- K_n = Endkapital nach n Jahren
- K_0 = Anfangskapital (Startbetrag)
- p = Zinssatz in Prozent (p. a.)
- n = Anlagedauer in Jahren
Rechenbeispiel: Sie legen 5.000 Euro zu 4 % Zinsen für 15 Jahre an:
K_15 = 5.000 × (1 + 4/100)^15
K_15 = 5.000 × (1,04)^15
K_15 ≈ 9.005 Euro
Aus 5.000 Euro werden in 15 Jahren fast 9.005 Euro – ohne einen einzigen weiteren Cent einzuzahlen.
Formel für einen Sparplan (mit monatlicher Rate)
Die meisten Menschen sparen nicht nur einmalig, sondern zahlen zusätzlich regelmäßig ein. Für diesen Fall erweitert sich die Formel um den sogenannten Rentenendwert-Anteil:
K_n = K_0 × (1 + i)^n + Rate × [((1 + i)^n − 1) / i]Dabei ist i der Zinssatz pro Zahlungsperiode (bei monatlicher Sparrate und monatlicher Verzinsung also der Jahreszins geteilt durch 12) und n die Anzahl der Perioden (bei monatlicher Betrachtung also Jahre × 12.
Rechenbeispiel: Sie starten mit 2.000 Euro Anfangskapital, zahlen 100 Euro monatlich ein und erzielen 5 % p. a. bei monatlicher Verzinsung über 20 Jahre:
Endkapital ≈ 46.529 EuroEingezahlt haben Sie in dieser Zeit insgesamt 26.000 Euro (2.000 € Startkapital + 24.000 € Raten) – der reine Zinsertrag beträgt also rund 20.529 Euro, mehr als Ihre gesamten Einzahlungen.
So nutzen Sie den Zinseszinsrechner – Schritt für Schritt
- Startkapital eingeben – der Betrag, den Sie heute anlegen möchten (z. B. 10.000 Euro).
- Monatliche Rate festlegen – optional, für einen Sparplan (z. B. 100 Euro/Monat).
- Zinssatz eingeben – der jährliche Zinssatz (p. a.), den Ihre Anlage abwirft.
- Zinsgutschrift wählen – jährlich, quartalsweise, monatlich oder täglich.
- Laufzeit bestimmen – die Anlagedauer in Jahren.
- Berechnen klicken – Sie erhalten sofort Endkapital, Zinsertrag und eine grafische Entwicklung.
💡 Tipp: Für ETF-Sparpläne kalkulieren viele Anleger mit einer durchschnittlichen Rendite von 6–8 % p. a. (in etwa der historische Durchschnittsbereich breiter Aktienindizes wie des MSCI World). Das ist kein garantierter Wert, sondern eine Orientierungsgröße für Ihre Planung.
Realistische Zinssätze je Anlageform
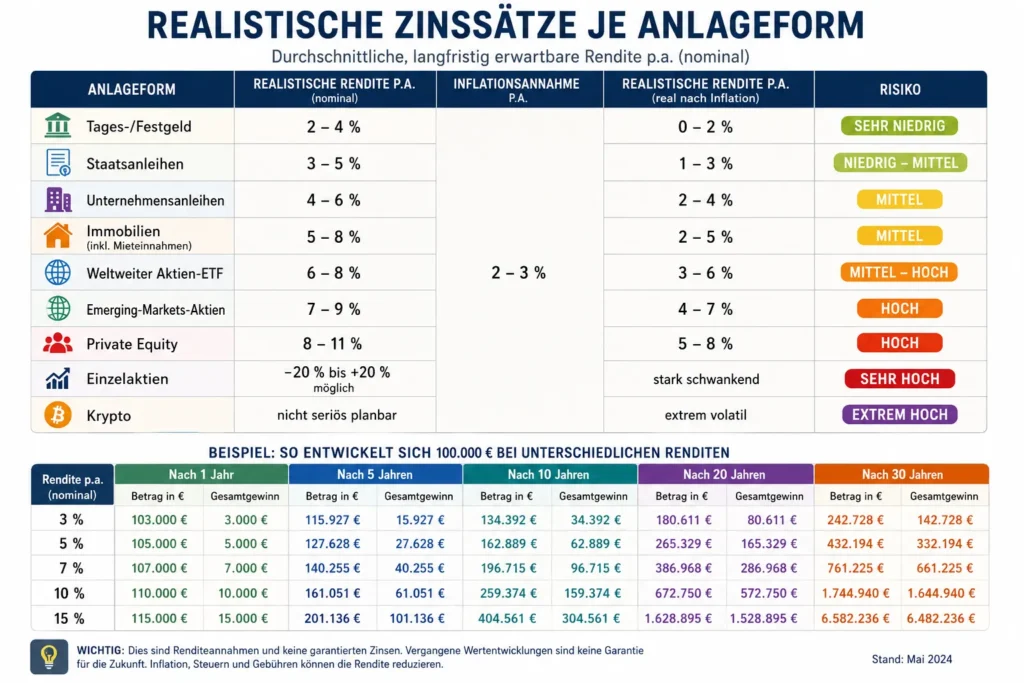
Der größte Stellhebel in der Zinseszinsrechnung ist nicht die Sparrate, sondern der Zinssatz. Damit Sie realistisch planen, hier grobe Orientierungswerte:
| Anlageform | Typische Bandbreite p. a. | Risiko |
|---|---|---|
| Tagesgeld | ca. 2–3,5 % | sehr gering, tagesaktuell verfügbar |
| Festgeld (1–5 Jahre) | ca. 2,5–3,5 % | gering, Kapital gebunden |
| Anleihen (breit gestreut) | ca. 2,5–4 % | gering bis mittel |
| ETFs / Aktien (langfristig, breit gestreut) | ca. 6–9 % (historischer Durchschnitt) | mittel bis hoch, schwankungsanfällig |
Keine seriöse Anlageform garantiert dauerhaft zweistellige Renditen. Je höher der angenommene Zinssatz, desto kritischer sollten Sie die Annahme hinterfragen.
Tägliche, monatliche oder jährliche Verzinsung – macht das einen Unterschied?
Ja, wenn auch geringer als viele erwarten. Je häufiger Zinsen gutgeschrieben und sofort mitverzinst werden, desto früher greift der Zinseszinseffekt. Am Beispiel von 10.000 Euro zu 5 % p. a. über 20 Jahre:
| Zinsgutschrift | Endkapital nach 20 Jahren |
|---|---|
| Jährlich | 26.533 € |
| Quartalsweise | 27.015 € |
| Monatlich | 27.126 € |
| Täglich | 27.181 € |
Der Unterschied zwischen jährlicher und täglicher Verzinsung liegt hier bei rund 650 Euro – spürbar, aber deutlich kleiner als der Effekt eines höheren Zinssatzes oder einer längeren Laufzeit. Bei Tagesgeld und manchen ETFs ist tägliche oder monatliche Gutschrift üblich; bei klassischen Festgeldern und den meisten Wertpapieren wird in der Regel jährlich verzinst.
Zinseszinsrechner für verschiedene Anwendungsfälle
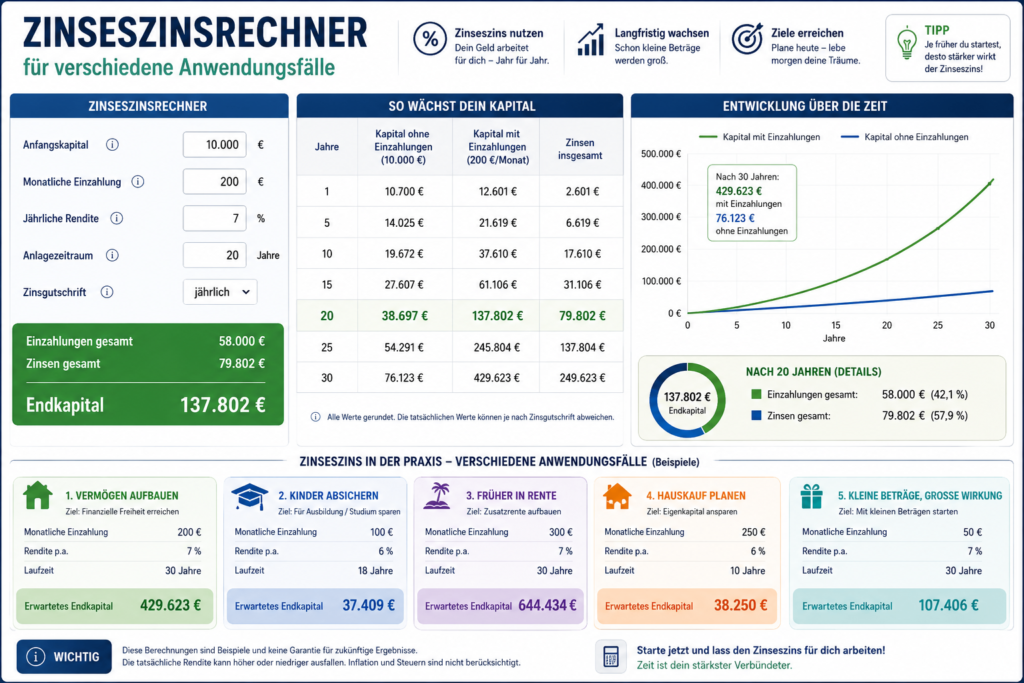
Zinseszinsrechner für den Sparplan
Wer monatlich einen festen Betrag anspart und die Erträge reinvestiert, profitiert doppelt vom Zinseszinseffekt – durch das wachsende Kapital und durch die regelmäßigen Einzahlungen.
Beispiel: 200 Euro/Monat, 6 % p. a., 25 Jahre → ca. 138.600 Euro Endkapital (eingezahlt: 60.000 Euro).
Zinseszinsrechner für ETF und Aktien
ETF-Anleger investieren häufig langfristig und reinvestieren Dividenden automatisch (thesaurierende ETFs). Der Rechner hilft, realistische Renditeziele zu setzen und die Wirkung des Zinseszinses über 10, 20 oder 30 Jahre zu visualisieren – ideal für MSCI World, S&P 500 oder andere Indizes.
Zinseszinsrechner für Kredite und Darlehen
Zinseszins wirkt nicht nur bei Geldanlagen – auch bei Krediten kann er sich negativ auswirken, wenn Zinsen aufgeschlagen werden (mehr dazu im Abschnitt zur Rechtslage weiter unten). Mit unserem Kreditrechner sehen Sie, wie sich die Gesamtschuld bei langer Laufzeit entwickelt.
Zinseszinsrechner für Tagesgeld und Festgeld
Vergleichen Sie, wie sich verschiedene Zinssätze auf Ihre Tagesgeld- oder Festgeldanlage auswirken. Besonders bei Laufzeiten über 5 Jahre macht auch ein halber Prozentpunkt Unterschied Tausende von Euro aus.
Zinseszins rückwärts berechnen: Welche Sparrate brauche ich für mein Sparziel?
Statt vom Startkapital aus das Endkapital zu berechnen, können Sie die Rechnung auch umdrehen: Sie geben Ihr Sparziel vor und ermitteln, welche monatliche Rate Sie dafür benötigen.
Umgestellt nach der Rate ergibt sich aus der Sparplan-Formel:
Rate = (Zielkapital − K_0 × (1 + i)^n) / [((1 + i)^n − 1) / i]Rechenbeispiel: Sie möchten in 20 Jahren 100.000 Euro zur Verfügung haben und rechnen mit 6 % p. a. (monatliche Verzinsung).
- Ohne Startkapital benötigen Sie eine monatliche Sparrate von rund 216 Euro.
- Mit 5.000 Euro Startkapital sinkt die benötigte Rate auf rund 181 Euro monatlich.
Diese Rückwärtsrechnung eignet sich besonders für konkrete Ziele wie die Altersvorsorge, eine Anzahlung für eine Immobilie oder ein Ausbildungssparplan für Kinder – Sie definieren das Ziel, der Rechner liefert den Weg dorthin.
Gilt Zinseszins auch bei Krediten? Die Rechtslage in Deutschland
Bei Geldanlagen ist Zinseszins ein Vorteil – bei Krediten kann er zum Nachteil werden, wenn fällige Zinsen nicht bezahlt, sondern dem Schuldbetrag zugeschlagen und selbst wieder verzinst werden. In Deutschland ist eine im Voraus vereinbarte Verzinsung bereits fälliger Zinsen bei Verbraucherkrediten grundsätzlich nach § 248 Abs. 1 BGB unwirksam. Es gibt jedoch praxisrelevante Ausnahmen, etwa im Geschäftsverkehr zwischen Kaufleuten nach § 355 Handelsgesetzbuch (HGB) – hiervon können auch Kreditinstitute erfasst sein.
Für Sie als Verbraucher heißt das in der Praxis: Achten Sie bei Kreditverträgen genau auf die Regelungen zu Verzugszinsen und darauf, ob und wie sich unbezahlte Zinsen auf die Restschuld auswirken. Im Zweifel hilft ein Blick in die Vertragsbedingungen oder eine unabhängige Beratung.
Zinseszinsrechner in Excel: Geht das auch selbst?
Ja – Sie können die Zinseszinsberechnung auch direkt in Microsoft Excel oder Google Sheets durchführen.
Excel-Formel für Zinseszins ohne monatliche Rate:
=B1*(1+B2/100)^B3(B1 = Startkapital, B2 = Zinssatz in %, B3 = Laufzeit in Jahren)
Excel-Formel für Zinseszins mit monatlicher Rate (Sparplan):
=ZW(B2/12; B3*12; -B4; -B1)(B2 = Jahreszinssatz, B3 = Laufzeit in Jahren, B4 = monatliche Rate, B1 = Startkapital)
Die Excel-Funktion ZW() (Zukunftswert) übernimmt automatisch genau die Sparplan-Formel, die Sie weiter oben hergeleitet gesehen haben. Unser Online-Rechner erspart Ihnen die Formel-Eingabe vollständig – und liefert zusätzlich eine übersichtliche Grafik.
Häufige Fehler bei der Zinseszinsberechnung
- Steuern vergessen: In Deutschland werden Kapitalerträge mit 25 % Abgeltungsteuer (plus Soli) besteuert. Nutzen Sie den Sparerpauschbetrag (1.000 Euro pro Person, 2.000 Euro für Paare), bevor Sie Steuern einkalkulieren.
- Inflation ignorieren: Ein nominaler Zinssatz von 4 % entspricht bei 2 % Inflation einem realen Ertrag von nur etwa 2 %.
- Zu hohe Zinssätze ansetzen: Seien Sie realistisch – siehe die Tabelle mit typischen Bandbreiten weiter oben. Keine seriöse Anlage garantiert dauerhaft 10 % oder mehr.
- Kosten und Gebühren nicht abziehen: ETF-Kosten (TER), Depotgebühren und Transaktionskosten reduzieren Ihre Nettorendite.
- Laufzeit unterschätzen: Der Zinseszinseffekt entfaltet seine volle Kraft erst nach 15–20 Jahren. Wer nach 5 Jahren abbricht, verliert einen Großteil des Potenzials.
Häufig gestellte Fragen zum Zinseszinsrechner
Was ist der Unterschied zwischen Zinsen und Zinseszinsen?
Bei einfachen Zinsen wird nur das ursprüngliche Kapital verzinst. Zinseszinsen entstehen, wenn bereits gutgeschriebene Zinsen dem Kapital hinzugefügt und im nächsten Zeitraum selbst mitverzinst werden – dadurch wächst das Vermögen exponentiell statt linear.
Wie berechnet man Zinseszins monatlich?
Der Jahreszinssatz wird durch 12 geteilt und für jeden Monat einzeln angewendet. Unser Rechner unterstützt monatliche Zinsgutschrift automatisch, inklusive monatlicher Sparraten.
Wie viel Geld bekomme ich bei 100.000 Euro Anlage?
Bei 4 % p. a. über 20 Jahre wachsen 100.000 Euro auf rund 219.112 Euro. Bei 6 % p. a. über den gleichen Zeitraum sind es rund 320.714 Euro. Ihren individuellen Fall berechnen Sie direkt im Rechner oben.
Was ist der Zinseszinseffekt beim ETF?
Bei thesaurierenden ETFs werden Dividenden automatisch reinvestiert statt ausgeschüttet. Dadurch wächst das investierte Kapital jedes Jahr stärker – über 20–30 Jahre kann das einen Unterschied von Zehntausenden Euro ausmachen.
Kann ich den Zinseszinsrechner für Kredite nutzen?
Ja. Bei Krediten wirkt Zinseszins in die entgegengesetzte Richtung: Unbezahlte Zinsen können den Schuldbetrag erhöhen und sich selbst mitverzinsen. Beachten Sie dabei die rechtlichen Grenzen aus § 248 BGB, die weiter oben erklärt werden.
Wie nutze ich den Zinseszinsrechner mit Steuer?
Geben Sie entweder einen um die Steuer bereinigten Netto-Zinssatz ein (bei 4 % brutto und 25 % Abgeltungsteuer ca. 3 % netto), oder berechnen Sie zuerst den Brutto-Betrag und ziehen die Steuer anschließend vom Zinsertrag ab.
Wie berechne ich rückwärts, welche Sparrate ich für mein Sparziel brauche?
Sie stellen die Sparplan-Formel nach der Rate um: Rate = (Zielkapital − Startkapital × Zinsfaktor) geteilt durch den Rentenfaktor. Praktischer ist es, Zielkapital, Laufzeit und Zinssatz direkt in den Rechner einzugeben und die passende Sparrate ausgeben zu lassen.
Darf ein Kreditgeber in Deutschland Zinseszins verlangen?
Bei Verbraucherkrediten ist eine im Voraus vereinbarte Verzinsung fälliger Zinsen nach § 248 BGB grundsätzlich unwirksam. Ausnahmen bestehen unter anderem im kaufmännischen Geschäftsverkehr nach § 355 HGB.
Stimmt es, dass Einstein den Zinseszins als „achtes Weltwunder” bezeichnet hat?
Das Zitat wird ihm häufig zugeschrieben, ein verlässlicher historischer Beleg dafür existiert jedoch nicht. Es taucht in keiner dokumentierten Rede oder Schrift Einsteins auf.
Macht die Häufigkeit der Zinsgutschrift (täglich vs. jährlich) einen großen Unterschied?
Einen spürbaren, aber im Vergleich zu Zinssatz und Laufzeit kleinen Unterschied. Bei 10.000 Euro zu 5 % über 20 Jahre liegt die Differenz zwischen jährlicher und täglicher Verzinsung bei rund 650 Euro.
Fazit: Starten Sie Ihren Vermögensaufbau mit dem Zinseszinsrechner
Der Zinseszinseffekt ist kein Mythos – er ist Mathematik. Je früher Sie anfangen zu sparen und Zinsen zu reinvestieren, desto mehr profitieren Sie von diesem exponentiellen Wachstum. Unser kostenloser Zinseszinsrechner macht die Berechnung einfach, transparent und für jeden verständlich – egal ob Sie vom Startkapital aus rechnen oder rückwärts von Ihrem Sparziel.
Berechnen Sie jetzt, wie viel aus Ihrem Kapital werden kann – ob für den Ruhestand, ein großes Kaufziel oder den langfristigen Vermögensaufbau. Nutzen Sie den Rechner oben und starten Sie Ihre Finanzplanung heute.